 4 hours ago
2
[영올드&] ‘계획-실행-점검’ 순 연금자산 관리 자산목록 한눈에 정리, 목표 재설정 시장상황 따라 차익실현-매매 고민 1년에 한 번은 포트폴리오 점검을 목표 맞춰 ‘정적 자산 배분’ 나서야 연말정산의 계절이 돌아왔다. 세액공제를 받겠다고 부랴부랴 개인형 퇴직연금(IRP)과 연금저축 납입 한도를 채우고 나면, 곧 한 가지 질문이 뒤따른다. “그래서 이 돈을 어디에 넣지?” 급여생활자가 된 지 십수 년. 해마다 연금 계좌에 돈을 넣어 왔지만 그 돈을 어떻게 굴릴지는 늘 미뤄둔 숙제처럼 남아 있다. 납입은 마감일이 있어 어떻게든 끝이 나지만, 운용은 마감일이 없기 때문이다. 투자에 정답은 없다. 다만 소중한 연금 자산을 시장 상황에 맡기지 않을 시스템과 습관은 만들 수 있다. 올해부터는 시장 상황에 따라 갈팡질팡하기보다 설계도에 따라 연금 자산을 운용해 보면 어떨까? 자금을 새로 불입한 연말이 적기다. 직장에서는 익숙한 ‘계획(Plan)-실행(Do)-점검(See)’의 순서를 이번에는 연금 계좌에 적용해 보자.● 계획: 계좌 한눈에 모으기 이직 경험이 있다면 IRP 계좌가 둘 이상일 가능성이 높다. 여러 계좌를 통합해서 보기 어렵다는 이유로 계좌마다 상이한 포트폴리오를 구성하는 경우도 흔하다. 한 계좌에는 주식형 자산이 가득한데, 다른 계좌는 현금인 채로 몇 해째 잠들어 있기도 하다. 머릿속에는 ‘주식 60%, 채권 40%’ 같은 대략의 그림이 있지만, 새로 자금을 불입한 계좌의 주식 자산의 가격이 올라 자금을 넣어도 위험자산 비중이 이미 70%를 넘어선 상태라면 계획한 포트폴리오를 구성할 수 없다. 계좌를 하나로 합칠 필요까지는 없다. 다만 연금저축을 포함한 은퇴 계좌 전체의 자산 목록을 뽑아, 현재 수익률과 자산군별 보유 비중을 한 장에 정리해 볼 필요는 있다. 어디에 무엇이 얼마나 있는지 모르는 상태에서는 어떤 계획도 세울 수 없기 때문이다. 투자 목표도 다시 확인해야 한다. 시간이 흐르면 계좌의 잔액과 수익률만 변하는 것이 아니다. 계좌의 나이만큼 투자자도 나이를 먹고, 생애주기에 따라 자산 관리의 목표도 달라진다. 사회 초년생이라면 공격적인 포트폴리오로 자본 이득을 극대화하는 것이 목표일 수 있지만, 은퇴가 가까워질수록 목표 수익률을 낮출 필요가 있다. 그렇다고 나이가 들었으니 무조건 저위험으로 가야 한다는 뜻은 아니다. 예상 은퇴 시점이 언제인지, 실제로 연금소득에 기대기 시작할 시점이 언제인지에 ...
Related
[경제계 인사]DL케미칼사장 김길수, DL에너지대표 정삼두
4 hours ago
1
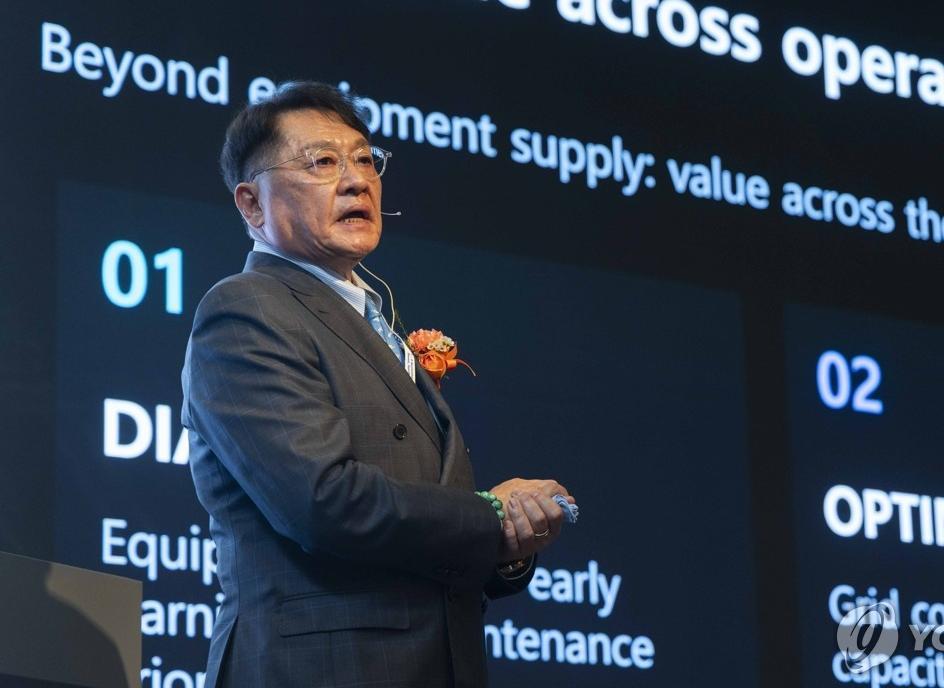
구자균 “직류 지능형 전력망, AI 전력 수요 해법”
4 hours ago
1
[단신]새마을금고, 아이 첫 계좌 트면 최대 5만 원 外
4 hours ago
1
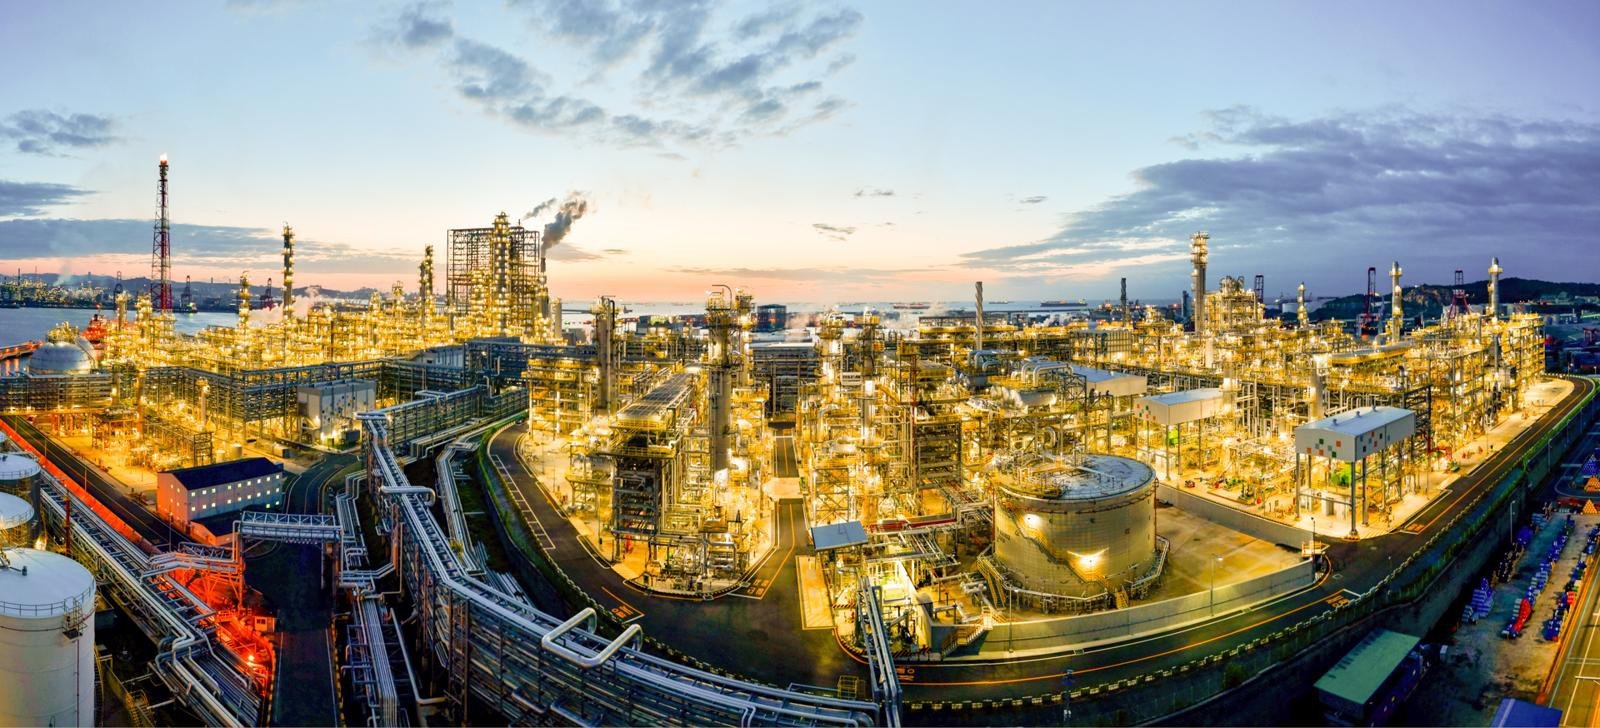
에쓰오일, 3분기 영업익 1.4조… “윤활유-정유 부문 실적 개선”
4 hours ago
1
[머니 컨설팅]은퇴 후 ‘소득 공백기’를 버티는 투자 전략
4 hours ago
1
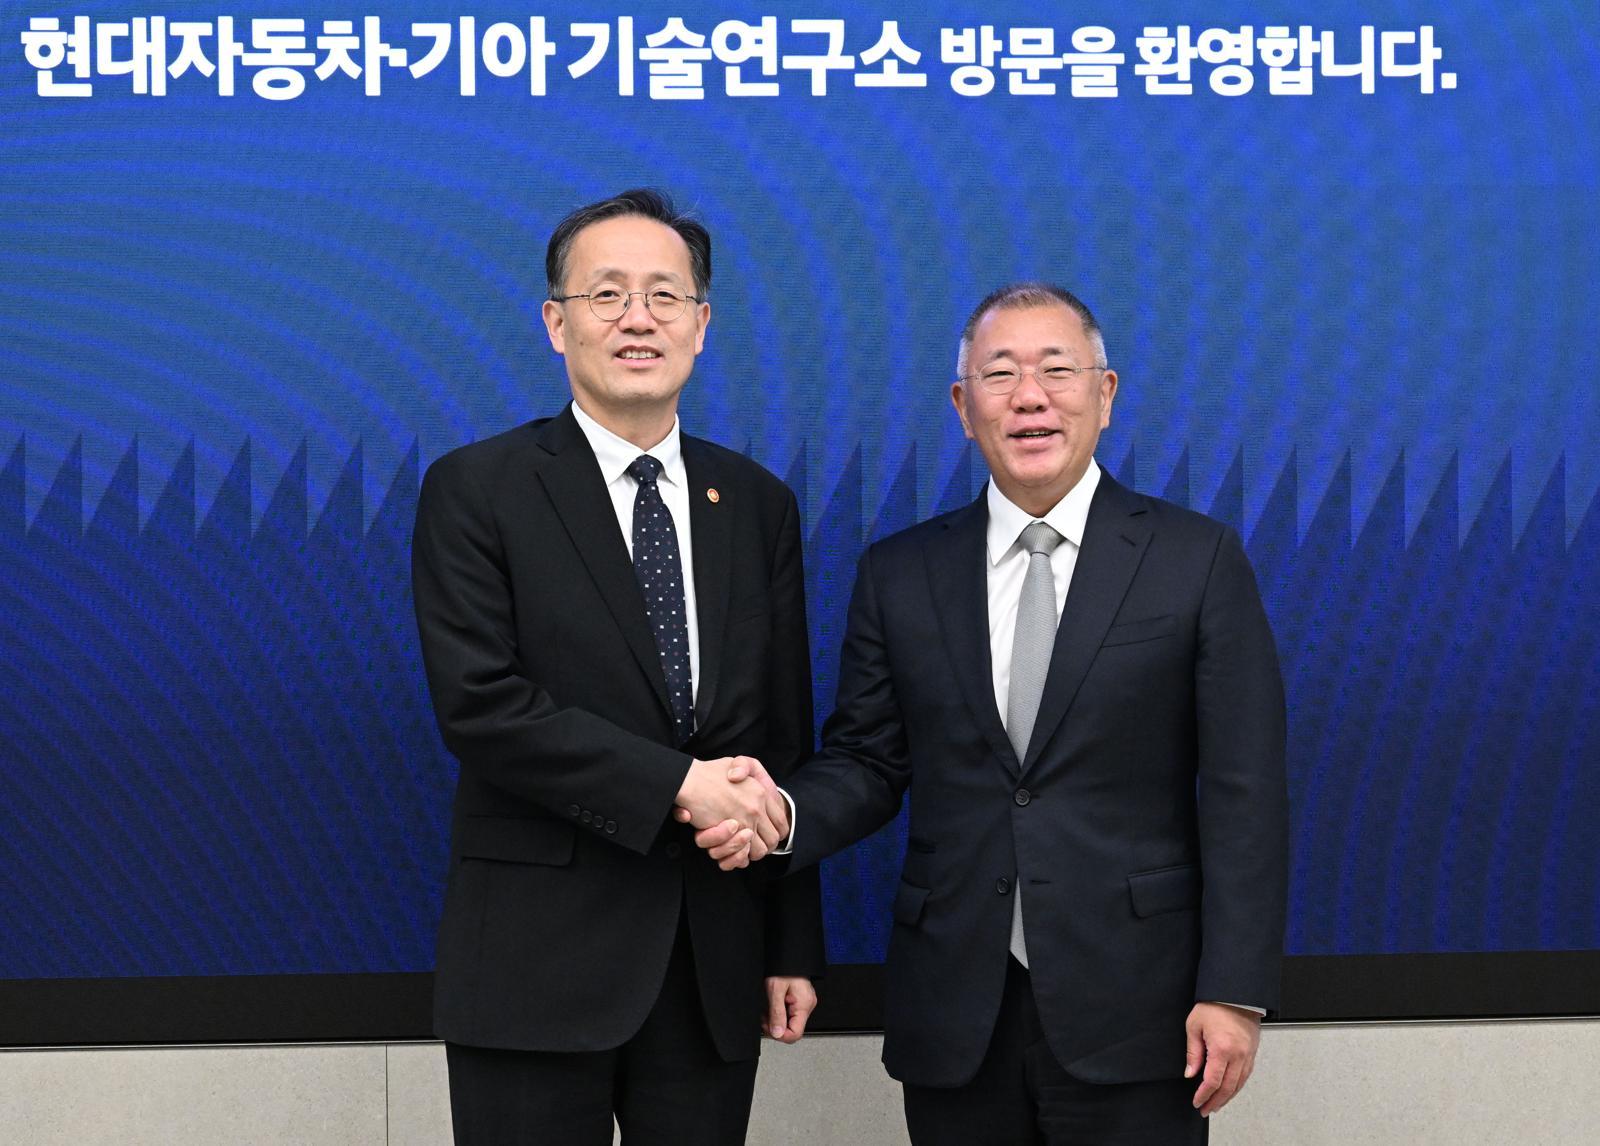
전기차도 생산세액공제 되나… 이형일 “국회 논의 적극 참여”
4 hours ago
4
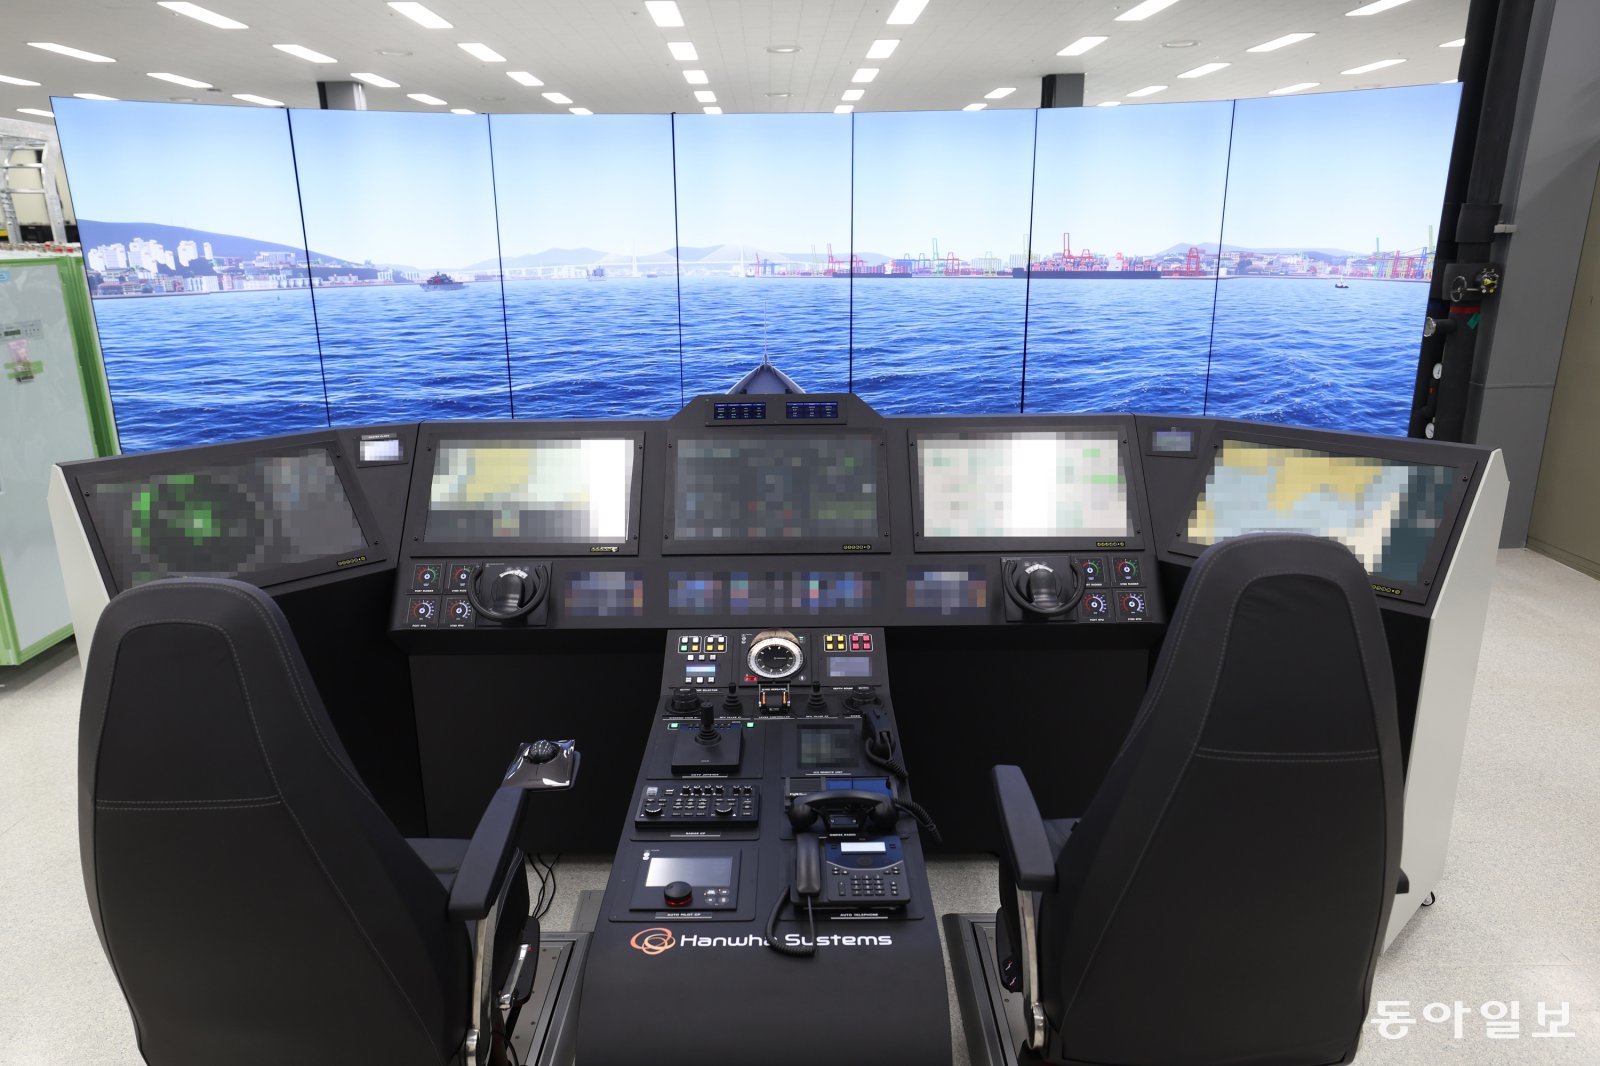
한화시스템, 차세대 전투함 ‘콕핏형 함교’ 국산화 추진
4 hours ago
2
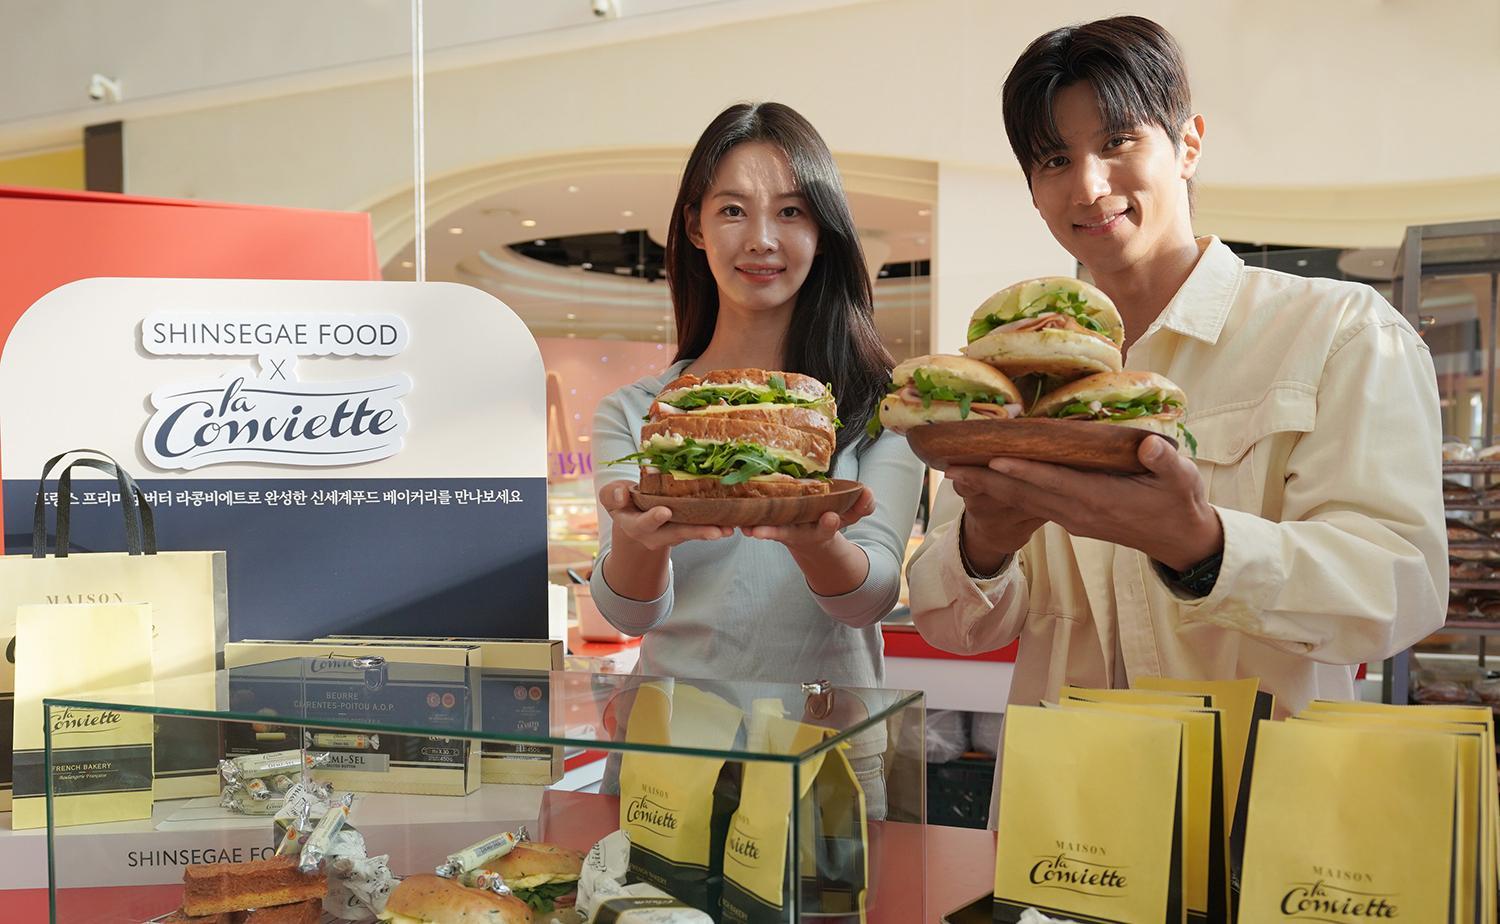
“라콩비에트 활용한 베이커리 맛보세요”
4 hours ago
1
Popular

임산부석 차지한 노인…다리 깁스한 34주 만삭 임산부는 결국
4 weeks ago
490

승부 가리기엔 11회가 모자랐다…KT, 연장 접전 끝 롯데와 2-2 무승부→매직넘버 2
4 weeks ago
489

“군대 안가” 자랑한 축구대표팀에…안철수 “군대가 혐오시설? 군면제 없애야”
4 weeks ago
482

은행권 AI 연쇄해킹…공격서버에 ‘중국어 문자열’ 있었다는데
4 weeks ago
476

[ET특징주]펩트론, 일라이릴리 기술평가 종료 소식에 하락세
3 weeks ago
475

[美특징주]캠벨·제너럴밀스 등 강세…기술주 이탈해 소비재주로
2 weeks ago
473
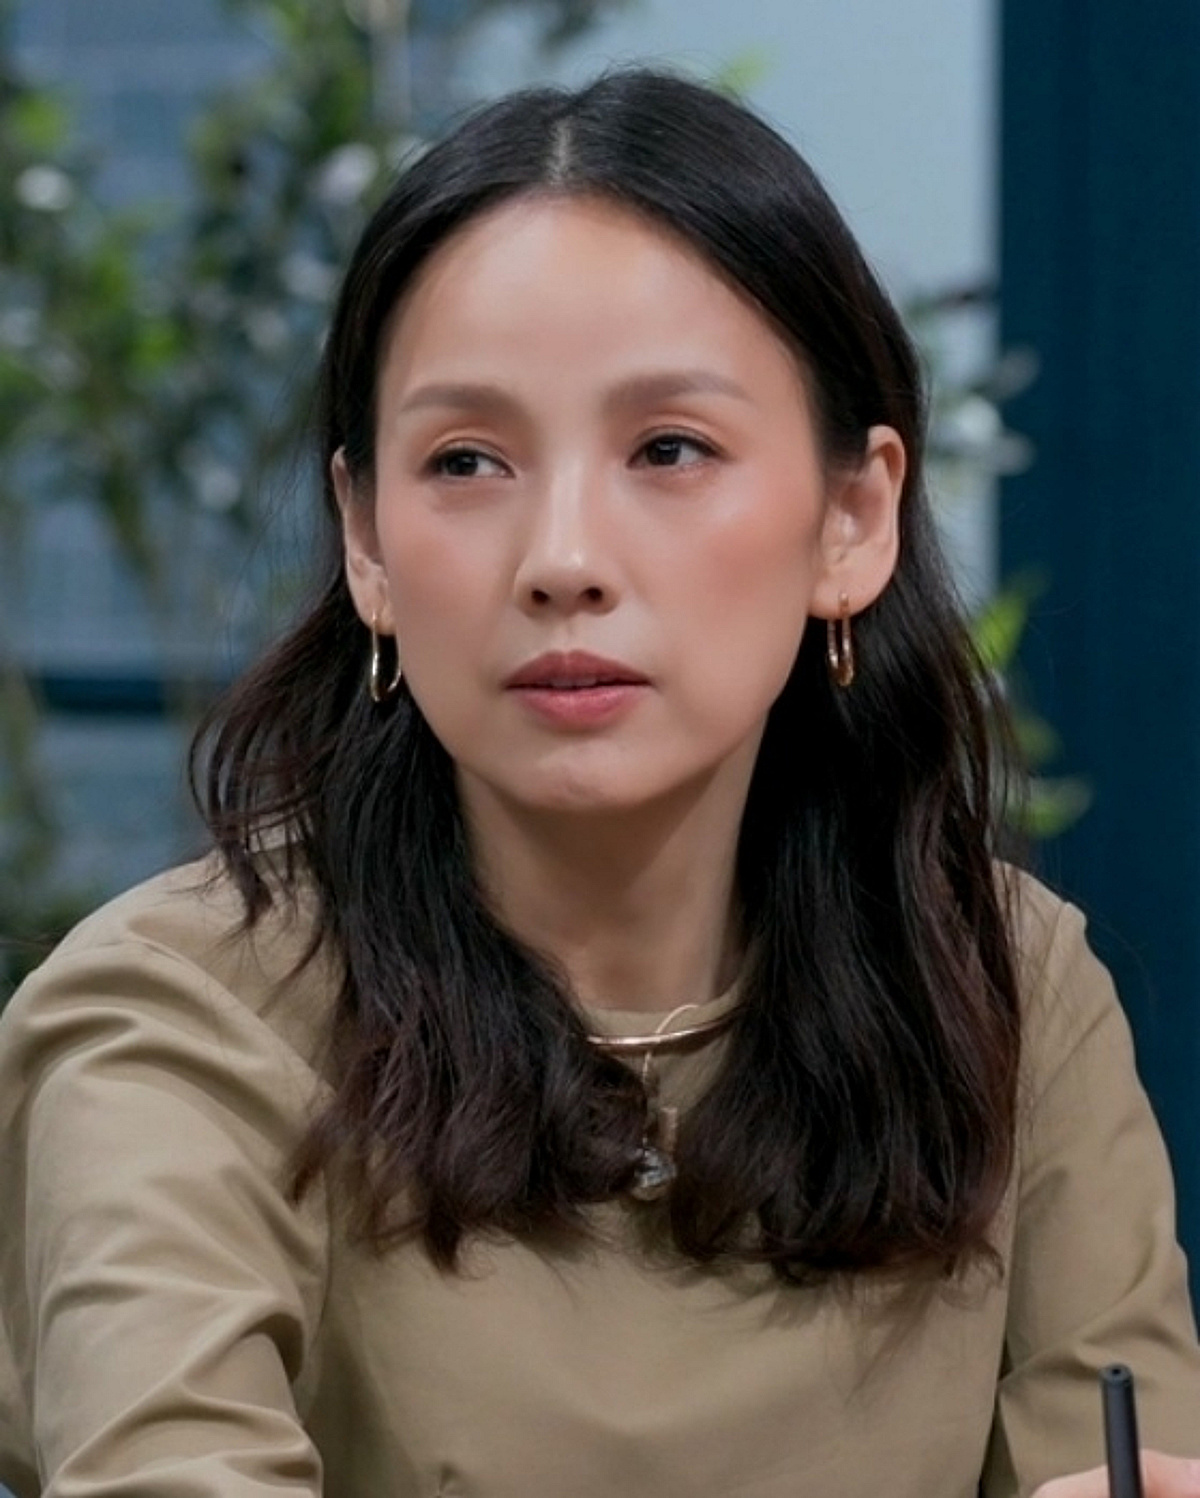
이효리, 잔고 10만원·찬물 샤워 '쉬었음 청년' 커플 사연에.."너무 마음 아파"[연애전쟁]
4 weeks ago
377
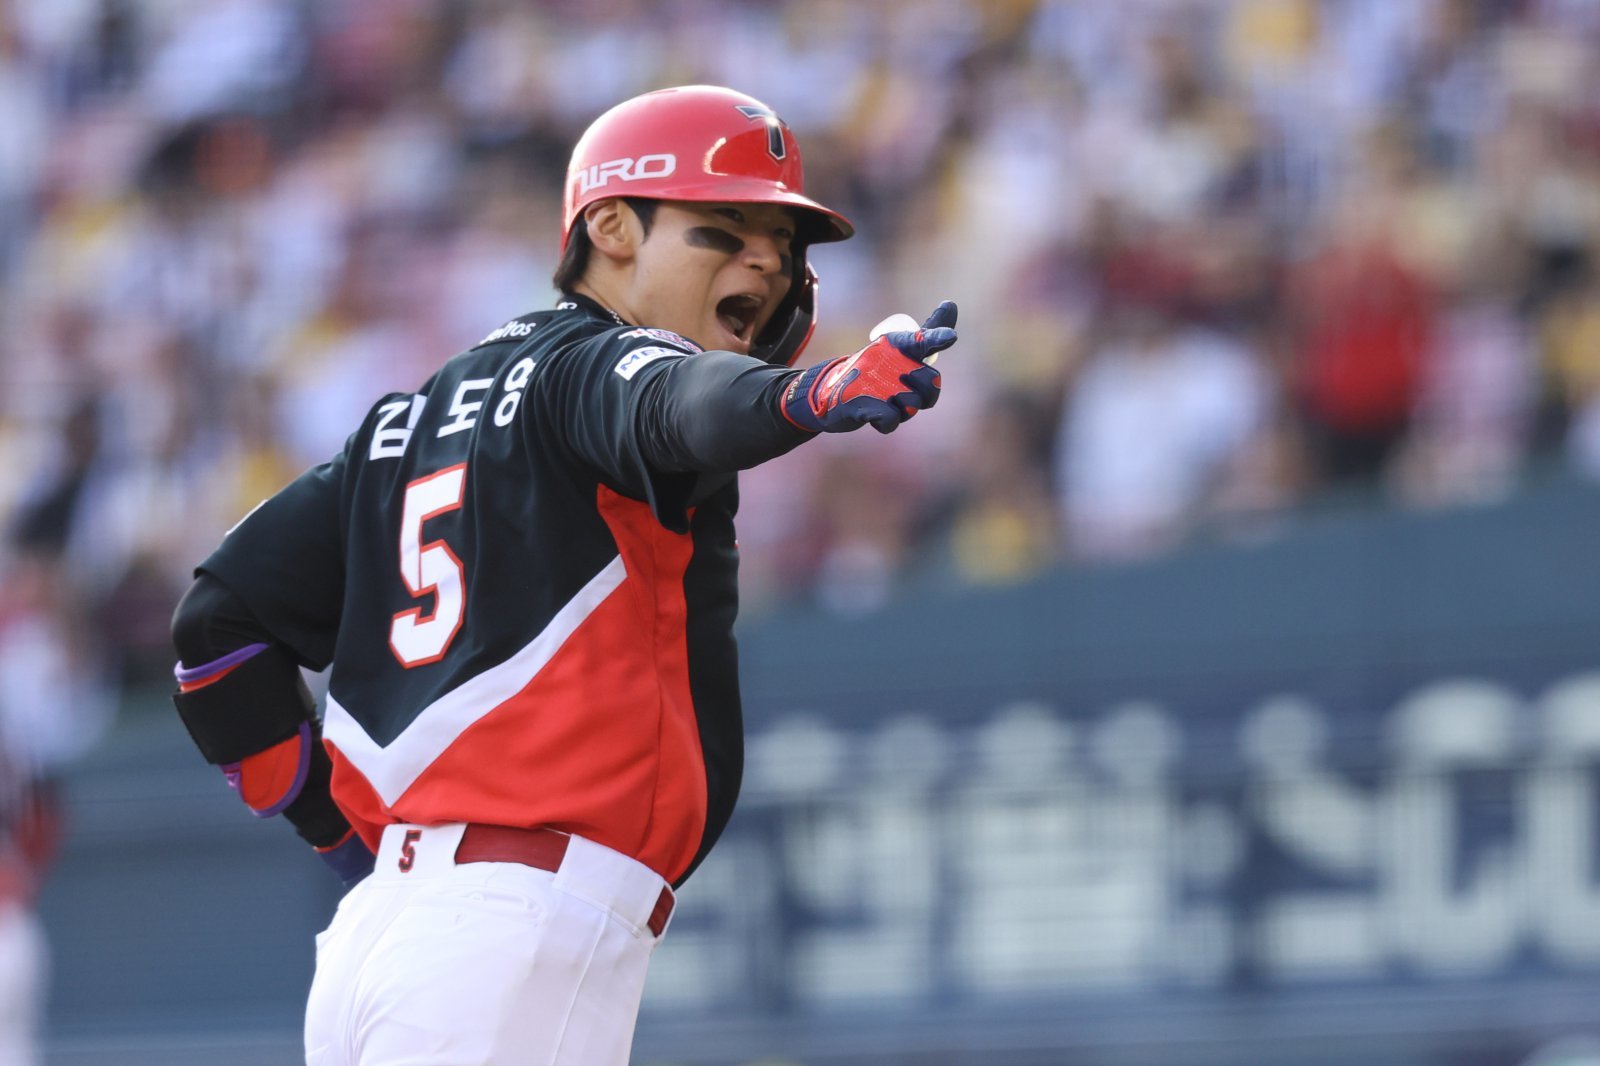
“왜 슈퍼스타인지 증명했다” 김도영, 9회초 역전 스리런포 작렬…KIA 3위 자리 지켰다
4 weeks ago
374
존슨앤존슨, 켄뷰 분사로 혁신 의약품 집중…목표가 상향-씨티
4 weeks ago
364
[美특징주]레나, 버크셔해서웨이가 지분 매입 소식에 상승
3 weeks ago
359
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
