금융 > 보험 고금리 보장 상품에 보험사 '발목' 과거 고금리와 폭넓은 보장을 앞세워 판매한 보험상품이 수조 원대 손실로 돌아오며 보험업계의 발목을 잡고 있다. 3일 보험업계에 따르면 국내 대형 생보사 3곳(삼성·한화·교보생명)의 유배당보험 손실요소는 2024년 말 1조2724억원에서 지난해 말 1조6729억원으로 31.5% 증가했다. 올해는 더 커질 것으로 보인다. 손실요소는 향후 보험계약 해지율과 계약자 사망 시점 등을 고려한 예상 손실이다. 유배당보험은 보험금 외 자산운용 등으로 발생한 이익 일부를 계약자에게 돌려주는 상품이다. 과거 시중금리가 5% 이상이던 시절 1~2%를 더 주는 7%대 고금리 보장에 가입 행렬이 이어졌지만, 그간 운용수익률이 연간 3~4%에 그치면서 손실이 누적되고 있다. 삼성전자 지분 8.51%를 보유하고 있는 삼성생명은 삼성전자의 막대한 배당에도 유배당보험의 누적 결손 문제로 계약자에게 추가 배당을 하기 힘든 실정이다. 손해보험 업계에선 실손보험이 화약고다. 작년 실손보험의 보험손익은 1조8700억원 적자로 전년보다 적자 폭이 2500억원 확대됐다. 올해 5월 비중증 비급여 보장을 축소한 5세대까지 출시됐지만, 과거 판매계약에서 발생하는 부담은 여전하다. [차창희 기자] 삼성생명의 유배당보험 손실요소는 지난해 말 1조6729억원으로 31.5% 늘었습니다. 삼성전자 지분과 배당 수입이 있어도, 누적 결손으로 계약자 대상 추가 배당이 어려운 구조입니다. 삼성전자 배당에 따른 운용 여력이 고금리 계약의 손실 부담을 얼마나 완화할지가 반대급부로 꼽힙니다. 대형 생보 3사의 유배당보험 손실요소가 지난해말 1조6729억원을 기록하며 부담을 키우고 있습니다. 과거 고금리 보장 상품은 자산운용 이익을 계약자에게 배분하는 유배당 구조와 맞물려 있습니다. 운용수익률과 보장금리의 격차가 이어지면서 계약 손실 누적에 따른 재무적 리스크가 제기되고 있습니다. 주의사항 : 본 서비스는 AI의 구조적 한계로 인해 오류가 발생할 수 있습니다. 모든 내용은 투자 권유 또는 주식거래를 목적으로 하지 않습니다. 신고 사유 선택 잘못된 정보 또는 사실과 다른 내용 오해의 소지가 있거나 과장된 분석 기사와 종목이 일치하지 않거나 연관성 부족 분석 정보가 오래되어 현재 상황과 맞지 않음 다 읽었는데 무슨 말인지 모르겠다면? 지금 바로 쉬운 해설 클릭! 핵심요약 쏙AI 요약은 OpenAI의 최신 기술을 활용해 핵심 ...
Related
콜옵션 고정에 의결권·CEO까지 MBK에…영풍·MBK 계약 적정성 논란
3 hours ago
4
[영상] 2026 연금 개정, 연금소득 상위 1%를 위한 연금 세팅! 이것만은 꼭!
3 hours ago
8
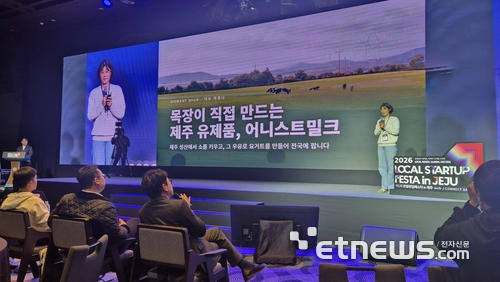
[로컬창업 페스타] “함께 목장 키우실 분?”…투자자 손 번쩍 든 로컬기업 IR
3 hours ago
6
[영상] 전쟁은 에너지를, 인플레이션은 금융, AI는 산업 금속을 깨운다! 원자재 실전투자
3 hours ago
8
[영상] AI붐에 올라탄 한국경제, 한국과 세계 시장 꿰뚫는 법
3 hours ago
8

리센느 뜨기전 투자한 ‘신의 촉’…33억 넣어 600억 회수 대박도 터트렸다
3 hours ago
4
다우·CJ컨소시엄, 중앙일보 5200억 원에 인수… 5일 계약 체결
3 hours ago
2

급등과 급락 반복한 코스피…무엇이 흔들었나 [Visual]
3 hours ago
2
Popular

[ET특징주]펩트론, 일라이릴리 기술평가 종료 소식에 하락세
3 weeks ago
524

[美특징주]캠벨·제너럴밀스 등 강세…기술주 이탈해 소비재주로
2 weeks ago
521
존슨앤존슨, 켄뷰 분사로 혁신 의약품 집중…목표가 상향-씨티
4 weeks ago
392
[美특징주]레나, 버크셔해서웨이가 지분 매입 소식에 상승
4 weeks ago
385
발사대에 우뚝 선 누리호…막바지 준비 거쳐 내일 우주로
4 weeks ago
378
박정수, 230억 건물주다운 노후 플랜?…보증금 22억·월 500만원에 “마음에 들어”
3 weeks ago
366
나홍진 감독 ‘호프’ 5관왕…최우수작품상=‘세계의 주인’ (종합)[2026 부일영화상]
4 weeks ago
366
[美특징주]TSMC, 머스크 ‘테라팹’ 협력 논의 확인…주가 3%↑
4 weeks ago
363
[美특징주]휴렛패커드, AI 서버 신제품 공개에 주가 3%↑…신고가 경신
3 weeks ago
362
[사설]대기업 20대 비중 18%… ‘항아리’ 조직으론 미래 어둡다
4 weeks ago
359
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
