경제 > 생활 경제 “먹고살려고 신용대출 받았다”…담보 없는 서민 ‘생계형 빚’ 역대 최대 기사 이해를 돕기 위한 인공지능 생성 이미지임. [챗 GPT] 자산·소득 하위 20% 계층에서 생활비 마련을 위해 신용대출을 받은 비중이 각각 역대 최고치를 기록했다.신용대출은 담보대출보다 금리가 높은 데다 저소득·저자산층은 금리 상승기에 상환 부담이 커질 수 있다. 생계형 신용대출을 줄일 수 있도록 정책 지원을 강화해야 한다는 지적이 나온다.2일 국가데이터처 국가통계포털(KOSIS)에 따르면 지난해 자산 하위 20%(1분위) 가구의 신용대출 용도를 조사한 결과 ‘생활비 마련’이 45.3%로 절반에 육박했다.이 비중은 관련 통계 작성(2017년) 이후 역대 최대다. 2017년 33.4%였던 비중은 2019년 33.1%로 잠시 주춤했지만 2021년(41.9%) 처음으로 40%를 넘은 뒤 최근 2년 연속 가파르게 늘었다.이 같은 현상은 다른 계층에서도 뚜렷하다. 생활비 목적의 신용대출은 자산 2분위(32.5%)와 3분위(27.3%)에서도 가장 높은 비중을 기록했다. 특히 2분위는 2020년 이후, 3분위는 2019년 이후 가장 높은 수준이다. [연합뉴스] 반면 자산 상위 계층의 대출 목적은 결이 달랐다. 자산 4분위는 ‘사업자금 마련(29.7%)’이 1위였고, 자산 상위 20%인 5분위는 생활비 비중이 15.1%로 크게 줄었다. 5분위는 ‘사업자금 마련(34.0%)’, ‘거주 주택 외 부동산 마련(16.8%)’ 등의 비중이 훨씬 높았다.소득 기준 하위 계층의 상황도 우울하기는 마찬가지다.지난해 소득 하위 20%(소득 1분위)의 신용대출 용도 중 ‘생활비 마련’이 38.2%로 역대 최대를 기록했다. 직전 최고 기록이던 2024년(34.5%) 수치를 가볍게 뛰어넘었다. 소득 2분위 역시 생활비 마련 비중이 32.2%로 역대 최고를 기록하며 전체 용도 중 1위를 차지했다. 소득 3~5분위에서는 생활비보다 사업자금 목적의 대출이 더 많았다.불어나는 고금리 부담… “정부가 직접 나서야”전문가들은 구조적인 위험성을 경고한다. 신용대출은 담보가 없어 금융기관이 느끼는 위험 부담이 크고, 이 때문에 이자율도 담보대출보다 높게 책정된다.가뜩이나 금리가 높은 시기에 신용대출 차주들의 이자 부담은 눈덩이처럼 불어나기 마련이다.생활비를 감당하기 위해 신용대출에 손을 댄 취약계층이 또 다른 ‘빚의 늪’에 빠질 위험이 크고, 제도권 금융에서마저...
Related
콜옵션 고정에 의결권·CEO까지 MBK에…영풍·MBK 계약 적정성 논란
3 hours ago
4
[영상] 2026 연금 개정, 연금소득 상위 1%를 위한 연금 세팅! 이것만은 꼭!
3 hours ago
8
[로컬창업 페스타] “함께 목장 키우실 분?”…투자자 손 번쩍 든 로컬기업 IR
3 hours ago
6
[영상] 전쟁은 에너지를, 인플레이션은 금융, AI는 산업 금속을 깨운다! 원자재 실전투자
3 hours ago
8
[영상] AI붐에 올라탄 한국경제, 한국과 세계 시장 꿰뚫는 법
3 hours ago
8

리센느 뜨기전 투자한 ‘신의 촉’…33억 넣어 600억 회수 대박도 터트렸다
3 hours ago
4
다우·CJ컨소시엄, 중앙일보 5200억 원에 인수… 5일 계약 체결
3 hours ago
2

급등과 급락 반복한 코스피…무엇이 흔들었나 [Visual]
3 hours ago
2
Popular

[ET특징주]펩트론, 일라이릴리 기술평가 종료 소식에 하락세
3 weeks ago
524

[美특징주]캠벨·제너럴밀스 등 강세…기술주 이탈해 소비재주로
2 weeks ago
521
존슨앤존슨, 켄뷰 분사로 혁신 의약품 집중…목표가 상향-씨티
4 weeks ago
393
[美특징주]레나, 버크셔해서웨이가 지분 매입 소식에 상승
4 weeks ago
385
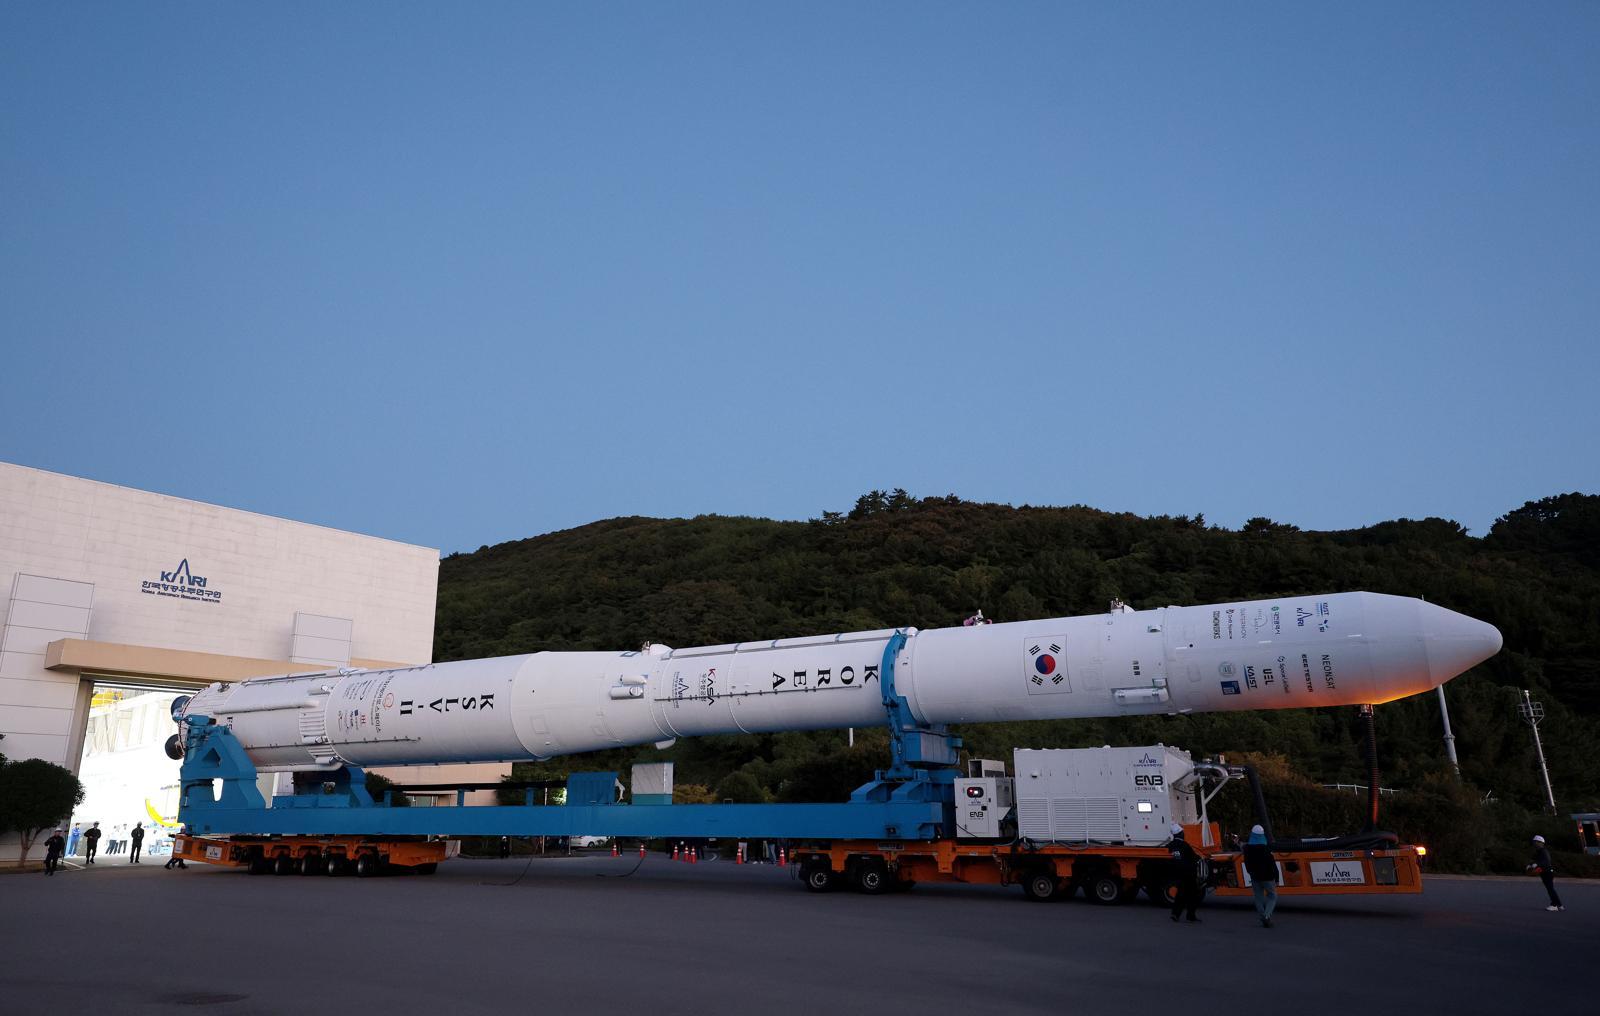
발사대에 우뚝 선 누리호…막바지 준비 거쳐 내일 우주로
4 weeks ago
378
박정수, 230억 건물주다운 노후 플랜?…보증금 22억·월 500만원에 “마음에 들어”
3 weeks ago
366
나홍진 감독 ‘호프’ 5관왕…최우수작품상=‘세계의 주인’ (종합)[2026 부일영화상]
4 weeks ago
366
[美특징주]TSMC, 머스크 ‘테라팹’ 협력 논의 확인…주가 3%↑
4 weeks ago
364
[美특징주]휴렛패커드, AI 서버 신제품 공개에 주가 3%↑…신고가 경신
3 weeks ago
362
[사설]대기업 20대 비중 18%… ‘항아리’ 조직으론 미래 어둡다
4 weeks ago
359
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
