증권 > 기업정보 “SK하이닉스, 목표주가 350만원”…‘역사적 저평가’ 해소될 거라는데 업데이트 : 2026.11.02 08:26 닫기 SK하이닉스. [연합뉴스] KB증권은 2일 SK하이닉스에 대해 사상 최대 규모의 주주환원은 현재의 역사적 저평가 해소의 결정적 전환점이 될 전망이라며 투자의견 ‘매수’, 목표주가 350만원을 유지했다.KB증권은 SK하이닉스의 3분기 영업이익은 디램(DRAM)과 낸드(NAND)의 평균판매가격(ASP) 상승 영향으로 83조원, 영업이익률 80%로 역대 최대 실적을 달성했다고 봤다. 4분기 영업이익은 전년 대비 441% 증가한 104조원으로 추정했다. 이는 디램과 낸드의 비트 출하량이 전 분기대비 각각 24%, 5% 증가하는 가운데 ASP 상승이 이어져서다. 또 고대역폭메모리(HBM4) 판매 비중이 HBM3E를 넘어설 것으로 예상돼서다. 이에 올해와 내년 SK하이닉스의 영업이익은 각각 전년 동기 대비 504% 증가한 285조원, 같은 기간 65% 상승한 470조원으로 전망했다.KB증권은 SK하이닉스의 기업가치 상승을 견인할 세 가지 핵심 변화가 기대된다고 짚었다. 내년과 2028년은 전체 메모리 생산능력의 50% 이상을 5년 장기공급계약(LTA)에 배정해 중장기 실적 가시성을 높일 것으로 봤다. 또 오는 2029년까지 향후 3년간 D램과 HBM 생산 예정 물량이 사실상 완판되면서 강력한 수요 지속성을 확인했다고 봤다. 이 밖에도 총 100조원 규모의 역대 최대 주주환원 정책을 통해 주주가치 중심의 경영전략을 본격화했기 때문이라고 분석했다.KB증권은 총 100조원 규모의 사상 최대 주주환원은 SK하이닉스 기업가치 재평가의 결정적 전환점이 될 전망이라고 봤다. SK하이닉스는 주주가치 제고를 본격 시작했다는 점에서 주주환원 정책 강화는 기업가치와 주가의 괴를 해소하는 계기가 될 것으로 기대된다고 짚었다.특히 내년 디램 비트 출하량이 25% 증가하고 가격도 40% 상승할 것으로 보여 올해 4분기 영업이익 104조원은 새로운 이익의 출발점이 될 전망이라고 분석했다.김동원 KB증권 연구원은 “SK하이닉스 주가는 고점대비 50% 하락해 내년 실적 기준 주가수익비율(PER) 3배 수준으로 금융위기에 준하는 이례적인 저평가 국면에 진입해 있다”며 “사상 최대 실적과 저평가가 공존하는 현 시점에서 사상 최대 규모의 주주환원은 역사적 저평가 해소의 결정적 전환점이 될 전망이다”고 밝혔다. SK하...
Related
영광, 코스닥 상장 첫날 공모가 대비 79%↑[특징주]
1 hour ago
1
삼성운용, KODEX 미국10년국채액티브(H) 순자산 2000억 돌파
1 hour ago
1
에스엠국일, ESS·반도체 장비 전문기업 '대진기계' 인수 양해각서
1 hour ago
4
디에스엠, GV90 회전형 시트·차세대 슈퍼커패시터로 시장 공략
1 hour ago
4

“코스피 1년만 더 기다릴까요?”…내년 ‘상반기까지만’ 전망 나온 이유는 [오늘나온 보고서]
1 hour ago
5

M83, 관계사 줄라이하우스와 AI 광고 플랫폼 ‘클링크’ 진출
1 hour ago
2
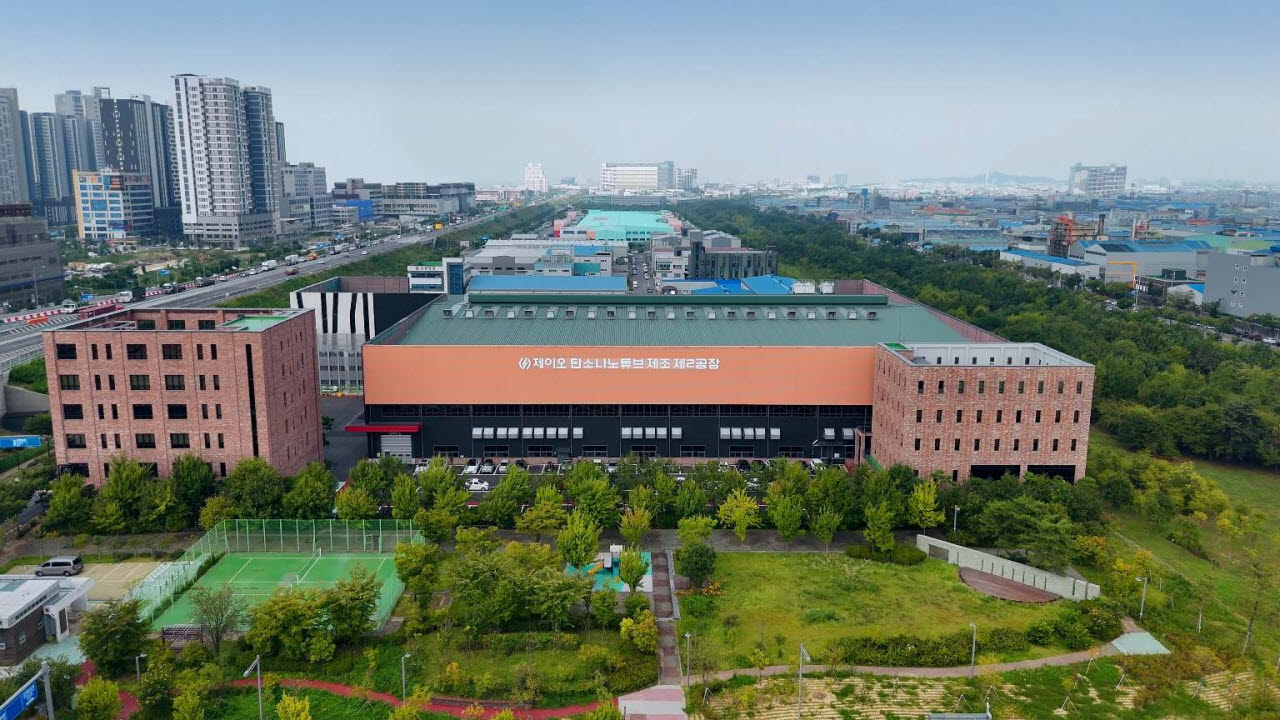
제이오, 안산 제2공장 추가 증설 중단…"재무건전성 제고"
1 hour ago
1
한투운용, ACE 미국배당다우존스 ETF 순자산액 1조 돌파
1 hour ago
1
Popular

주말 새 2금융권까지 해킹피해 확산에…당국, 4일 전 금융업권 협회장·금융사 대표 긴급 소집
4 weeks ago
491

임산부석 차지한 노인…다리 깁스한 34주 만삭 임산부는 결국
4 weeks ago
479

승부 가리기엔 11회가 모자랐다…KT, 연장 접전 끝 롯데와 2-2 무승부→매직넘버 2
4 weeks ago
477

“군대 안가” 자랑한 축구대표팀에…안철수 “군대가 혐오시설? 군면제 없애야”
4 weeks ago
469

은행권 AI 연쇄해킹…공격서버에 ‘중국어 문자열’ 있었다는데
4 weeks ago
463

평택시흥고속도로서 트럭이 승용차 2대 추돌…트럭 운전자 사망
4 weeks ago
457

[ET특징주]펩트론, 일라이릴리 기술평가 종료 소식에 하락세
3 weeks ago
452

[美특징주]캠벨·제너럴밀스 등 강세…기술주 이탈해 소비재주로
2 weeks ago
449
이효리, 잔고 10만원·찬물 샤워 '쉬었음 청년' 커플 사연에.."너무 마음 아파"[연애전쟁]
4 weeks ago
366
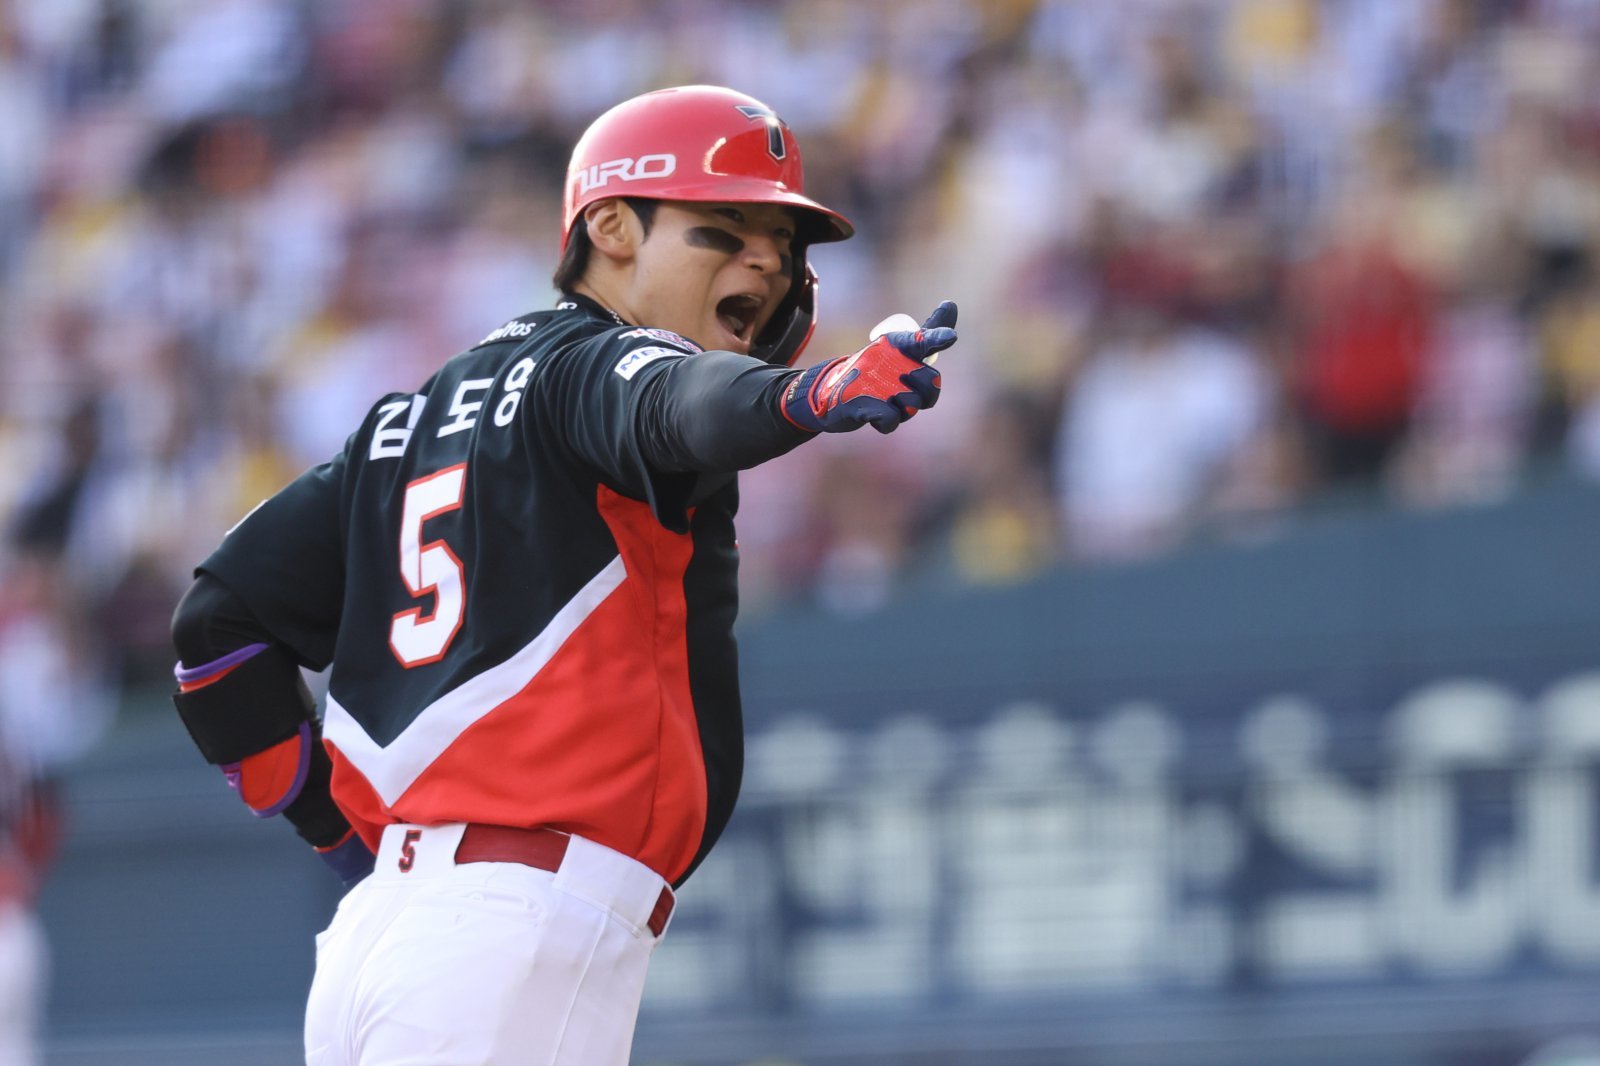
“왜 슈퍼스타인지 증명했다” 김도영, 9회초 역전 스리런포 작렬…KIA 3위 자리 지켰다
3 weeks ago
364
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
