 1 week ago
7
[Money&Life] 부모-자녀 사이 ‘차용증’ 잘 관리하는 법 존재만으로 세무상 판단 끝나는 것 아냐 대여금액-상환방식 등 구체적 표기해야 조정 필요 땐 과거보다 현 시점으로 변경 상속-증여세에 영향… 꼼꼼한 작성 필요 인경진 한화생명 부산WM센터 세무사가 고객과 상담하고 있는 모습. 한화생명 제공 자녀가 주택이나 전세보증금, 사업 자금을 마련할 때 부모의 도움을 받는 일은 흔하다. 문제는 그 돈이 증여인지 대여인지다. 가족들은 돈을 빌려주기로 서로 합의했고, 차용증까지 작성했으니 문제가 없다고 생각하기 쉽다. 그러나 가족 사이의 신뢰와 세법상 증명은 같지 않다. 부모와 자녀 사이에도 금전대차는 얼마든지 가능하다. 가족에게 받은 돈이라고 해서 모두 증여가 되는 것은 아니다. 반대로 ‘차용증’이라고 적었다고 해서 송금액이 자동으로 빌린 돈이 되는 것도 아니다. 세법상 중요한 것은 문서의 이름보다 실제로 돌려받고 갚을 거래였는지다.차용증은 결론이 아니라 출발점이다 차용증은 대여 사실을 보여주는 중요한 자료다. 다만 그 문서가 실제 거래를 기록한 것인지, 이미 이뤄진 자금 이동을 뒤늦게 설명하기 위해 만든 것인지는 별개의 문제다. 실제 대여인지 판단할 때는 계약서를 작성한 시점, 돈을 보낸 경위와 사용처, 차입자의 소득과 재산, 상환 기한과 방법, 이자와 원금의 지급 여부 등을 함께 살펴보게 된다. 세법에는 가족 간 대여가 인정되는 금액이나 기간을 일률적으로 정한 기준이 없다. 담보가 없거나 만기에 원금을 한꺼번에 갚기로 했다는 이유만으로 곧바로 증여되는 것도 아니다. 그러나 자녀의 경제력에 비해 차입액이 지나치게 크고, 언제 어떻게 갚을지 불분명하며, 오랫동안 아무런 상환도 없다면 처음부터 반환을 전제로 한 거래였다는 설명은 약해질 수밖에 없다. 국세청도 최근 안내 자료에서 ‘가족 간 차용증만 작성하면 세금 문제가 없다’라고 보는 사례를 대표적인 상속·증여세 오해로 선정했다. 차용증의 존재만으로 세무상 판단이 끝나는 것은 아니라는 의미다. 따라서 차용증은 거래가 이뤄진 당시 작성하고 대여 금액과 지급 방법, 이자, 상환기일과 방식 등을 당사자의 사정에 맞게 구체적으로 정하는 것이 바람직하다. 공증이나 확정일자를 받는 것도 문서가 작성된 시점을 보강하는 데 도움이 될 수 있다. 하지만 어떤 절차를 거쳤더라도 실제 이자 지급과 원금 상환이 뒤따르지 않는다면 문서만으로 거래의 실질을 대신하기는 어렵다.세법이 ...
Related
중견기업 '10대 초격차 기술'에 2035년까지 1조 투자
45 minutes ago
0
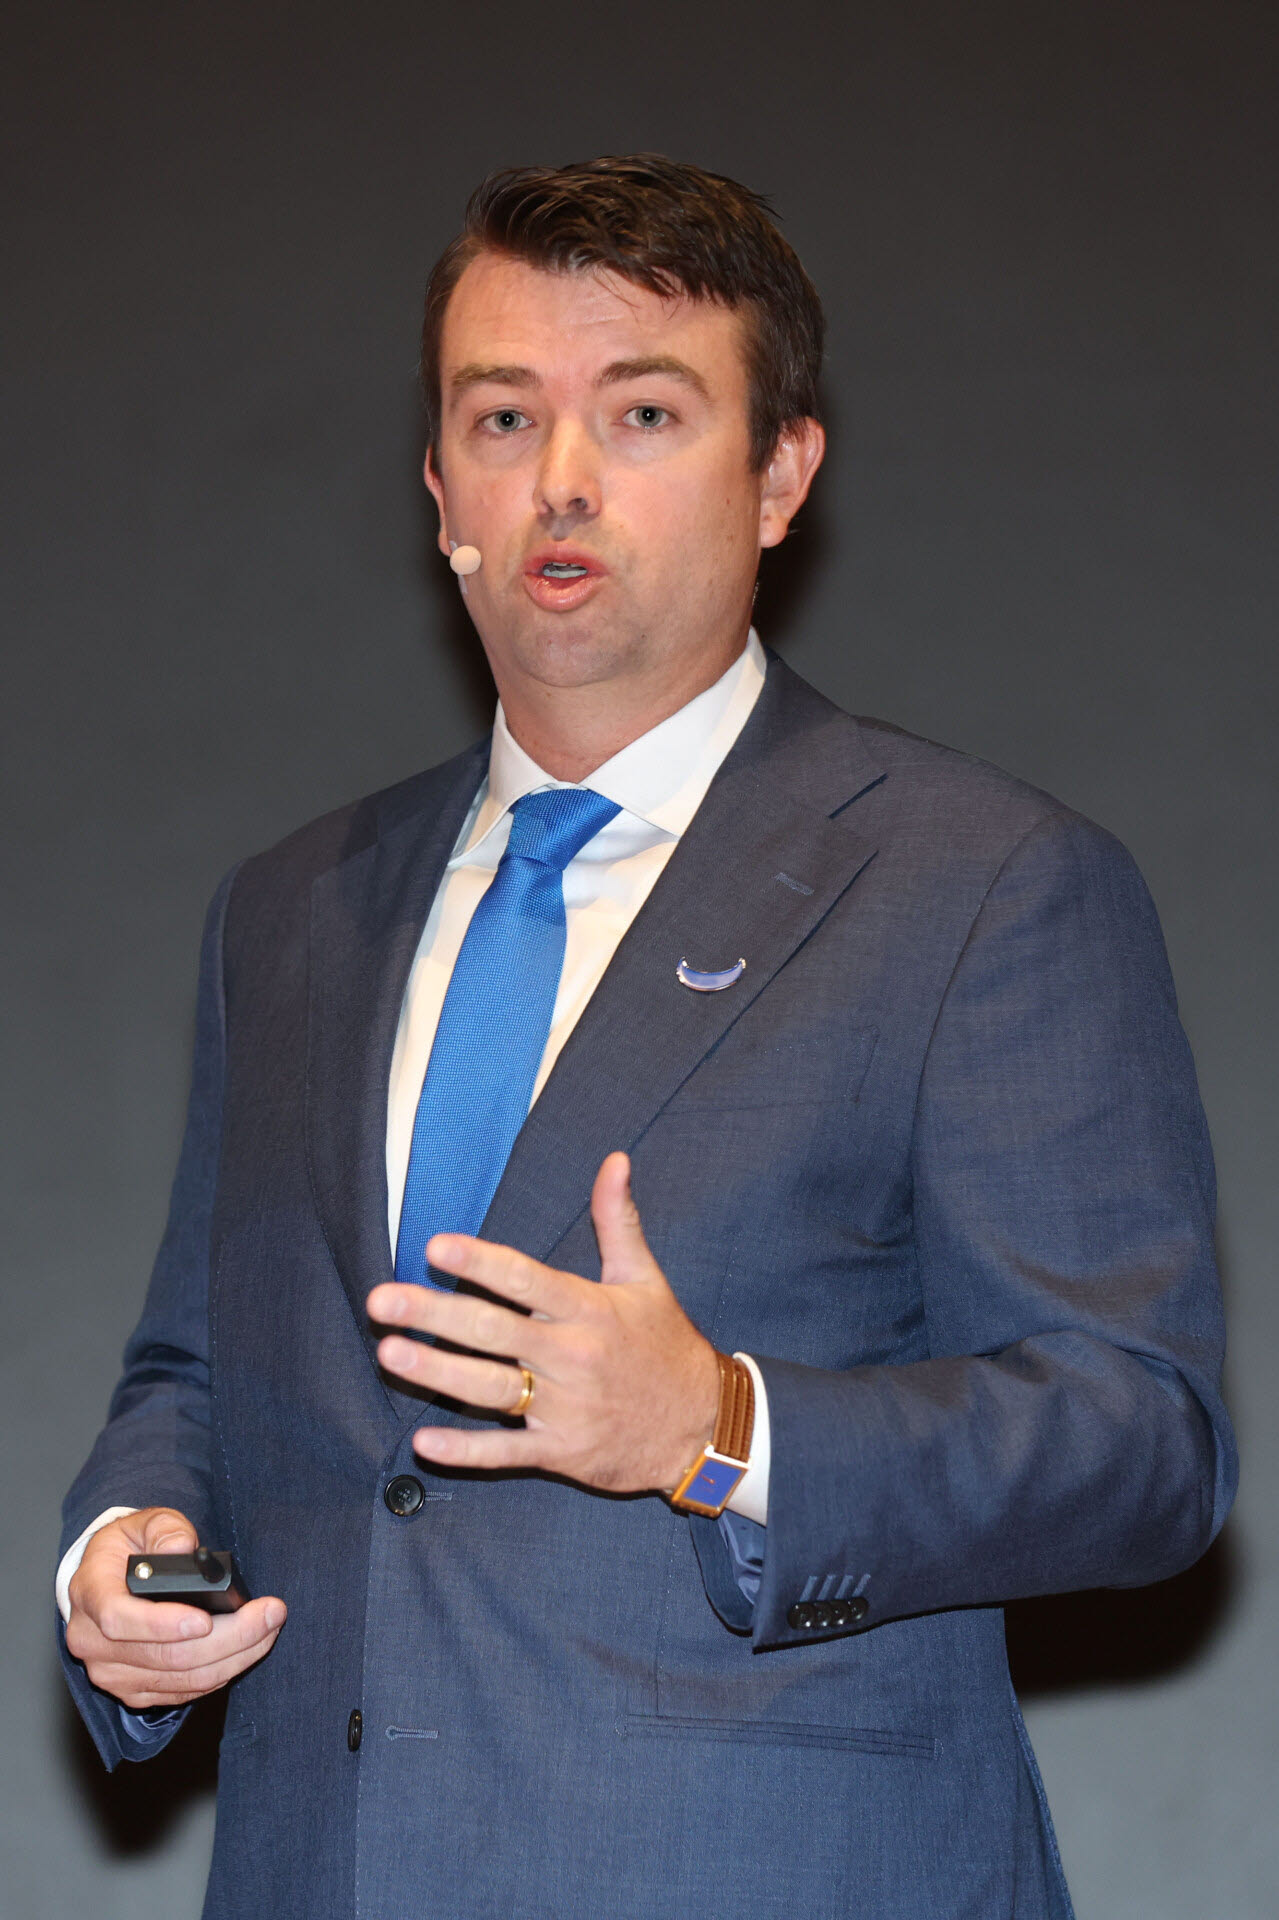
[포토]잭 키팅 위불테크놀로지스 대표 발표
48 minutes ago
0
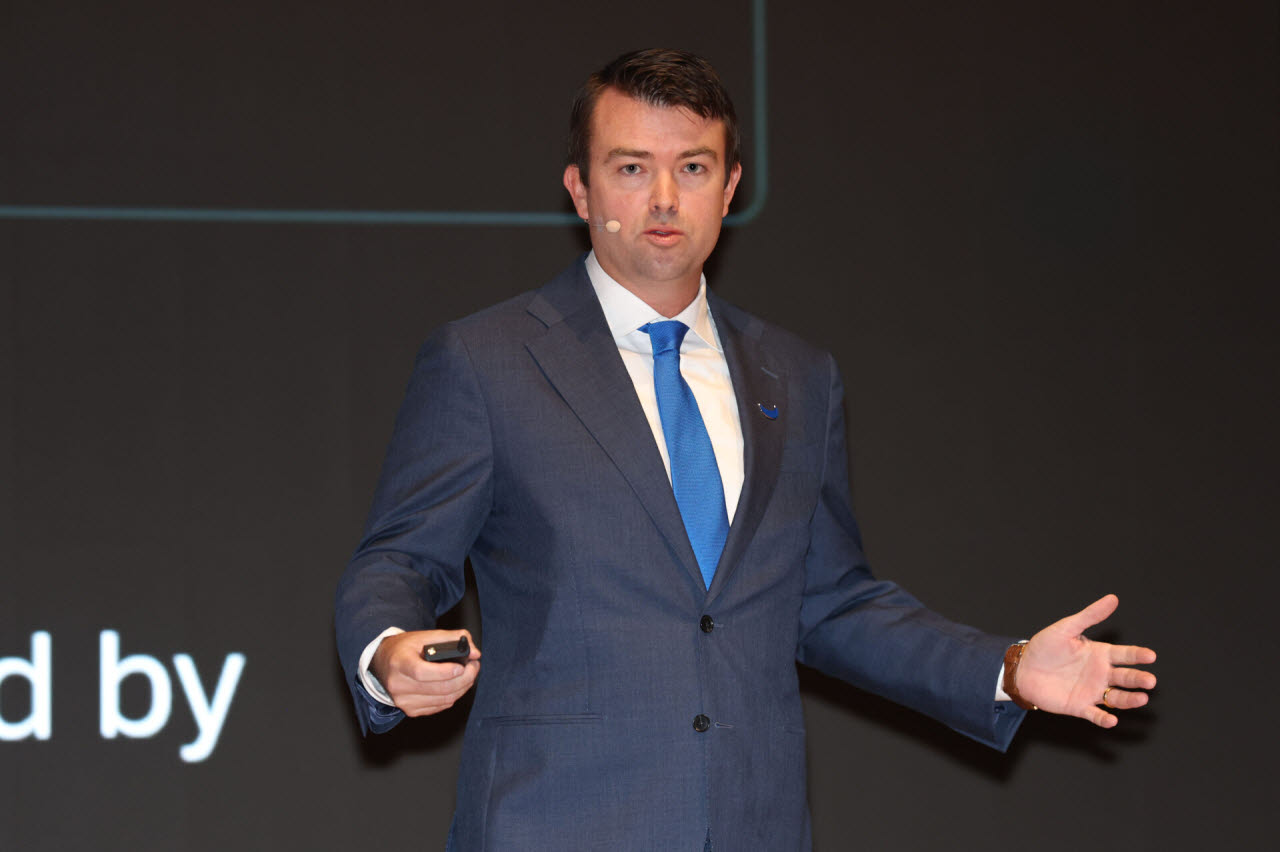
[포토]발표하는 잭 키팅 위불테크놀로지스 대표
49 minutes ago
0
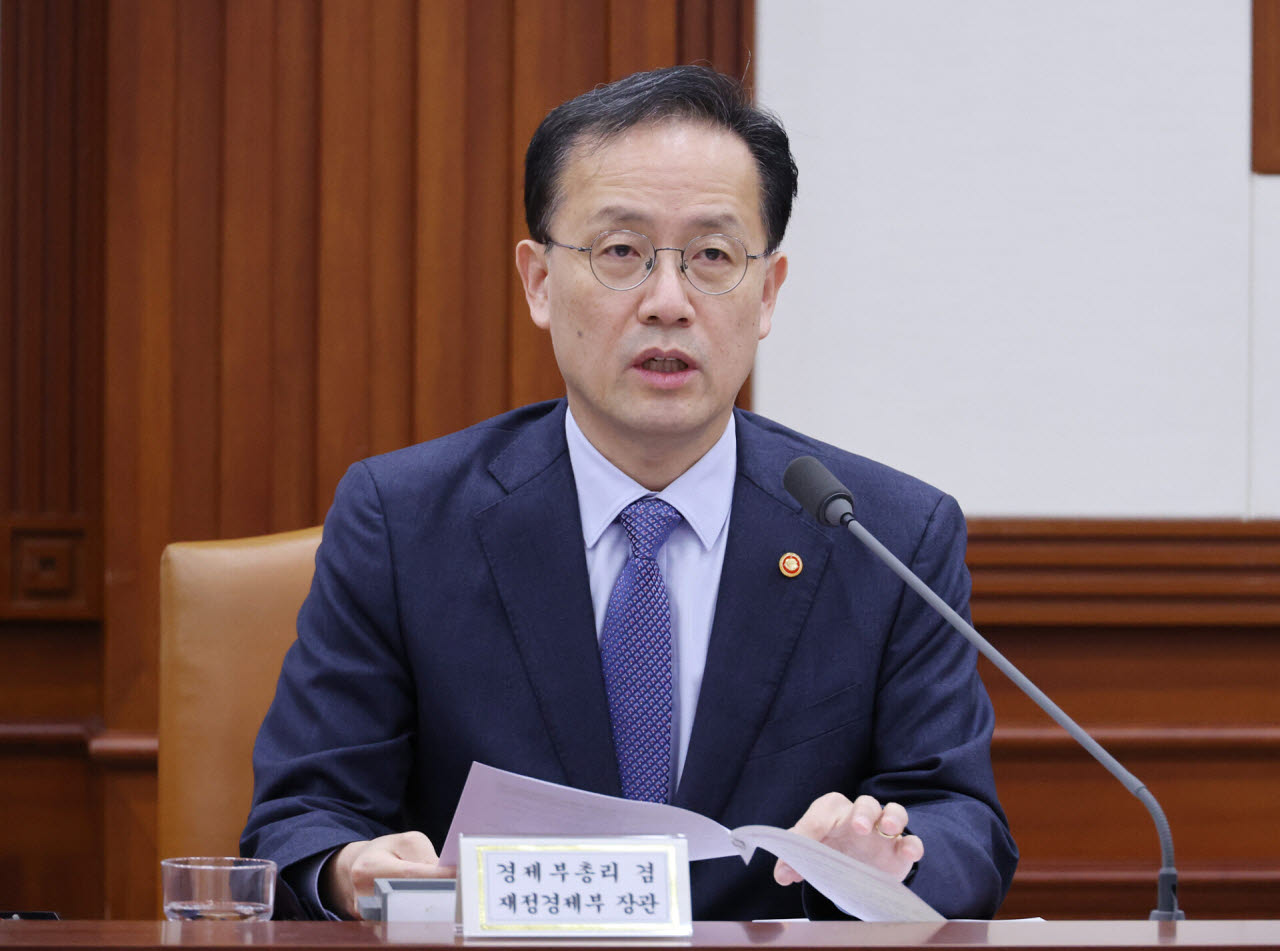
이형일, 첫 유관기관간담회 “불필요한 보고 줄이고 AI 접목하라”
52 minutes ago
0
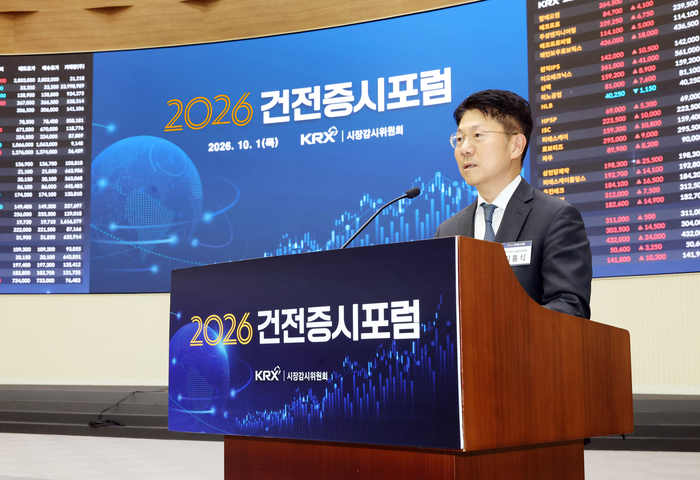
거래소, 2026 건전증시포럼 개최…AI 활용·투자자 보호 방안 논의
53 minutes ago
0
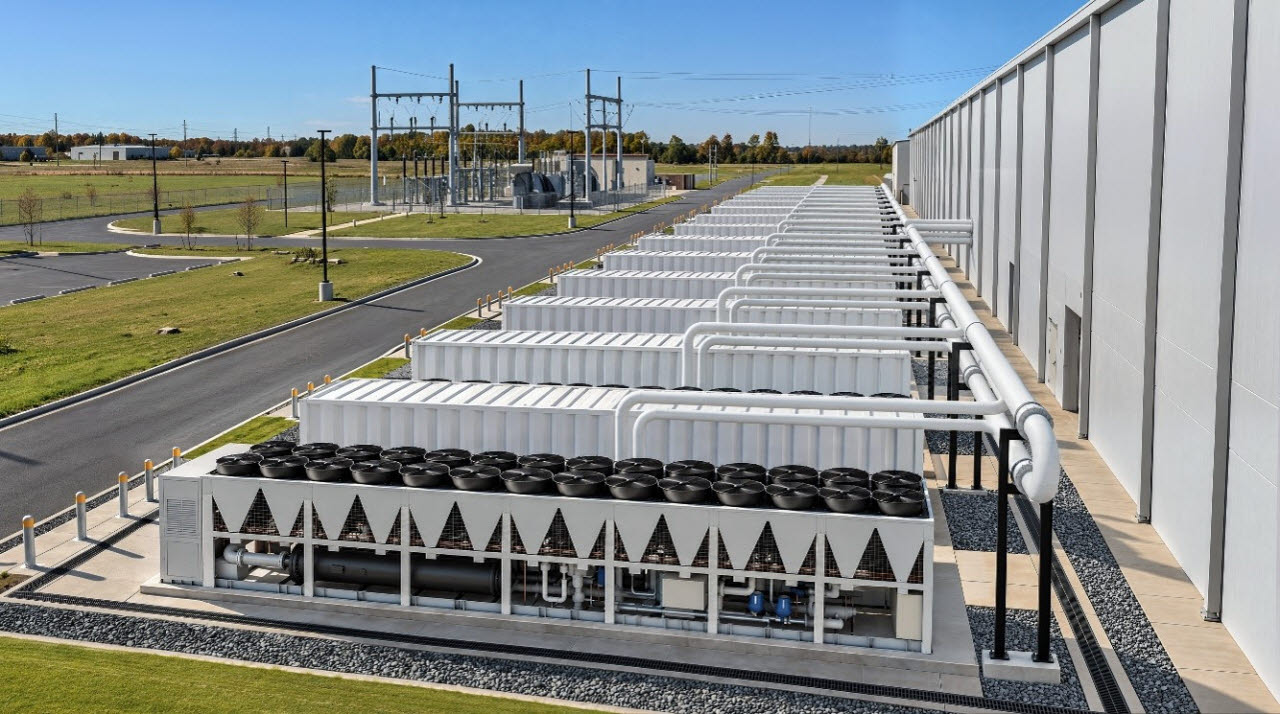
LG전자, 美에 칠러 공장 신설…엔비디아 손잡고 'AI 냉각' 공략(종합)
56 minutes ago
0
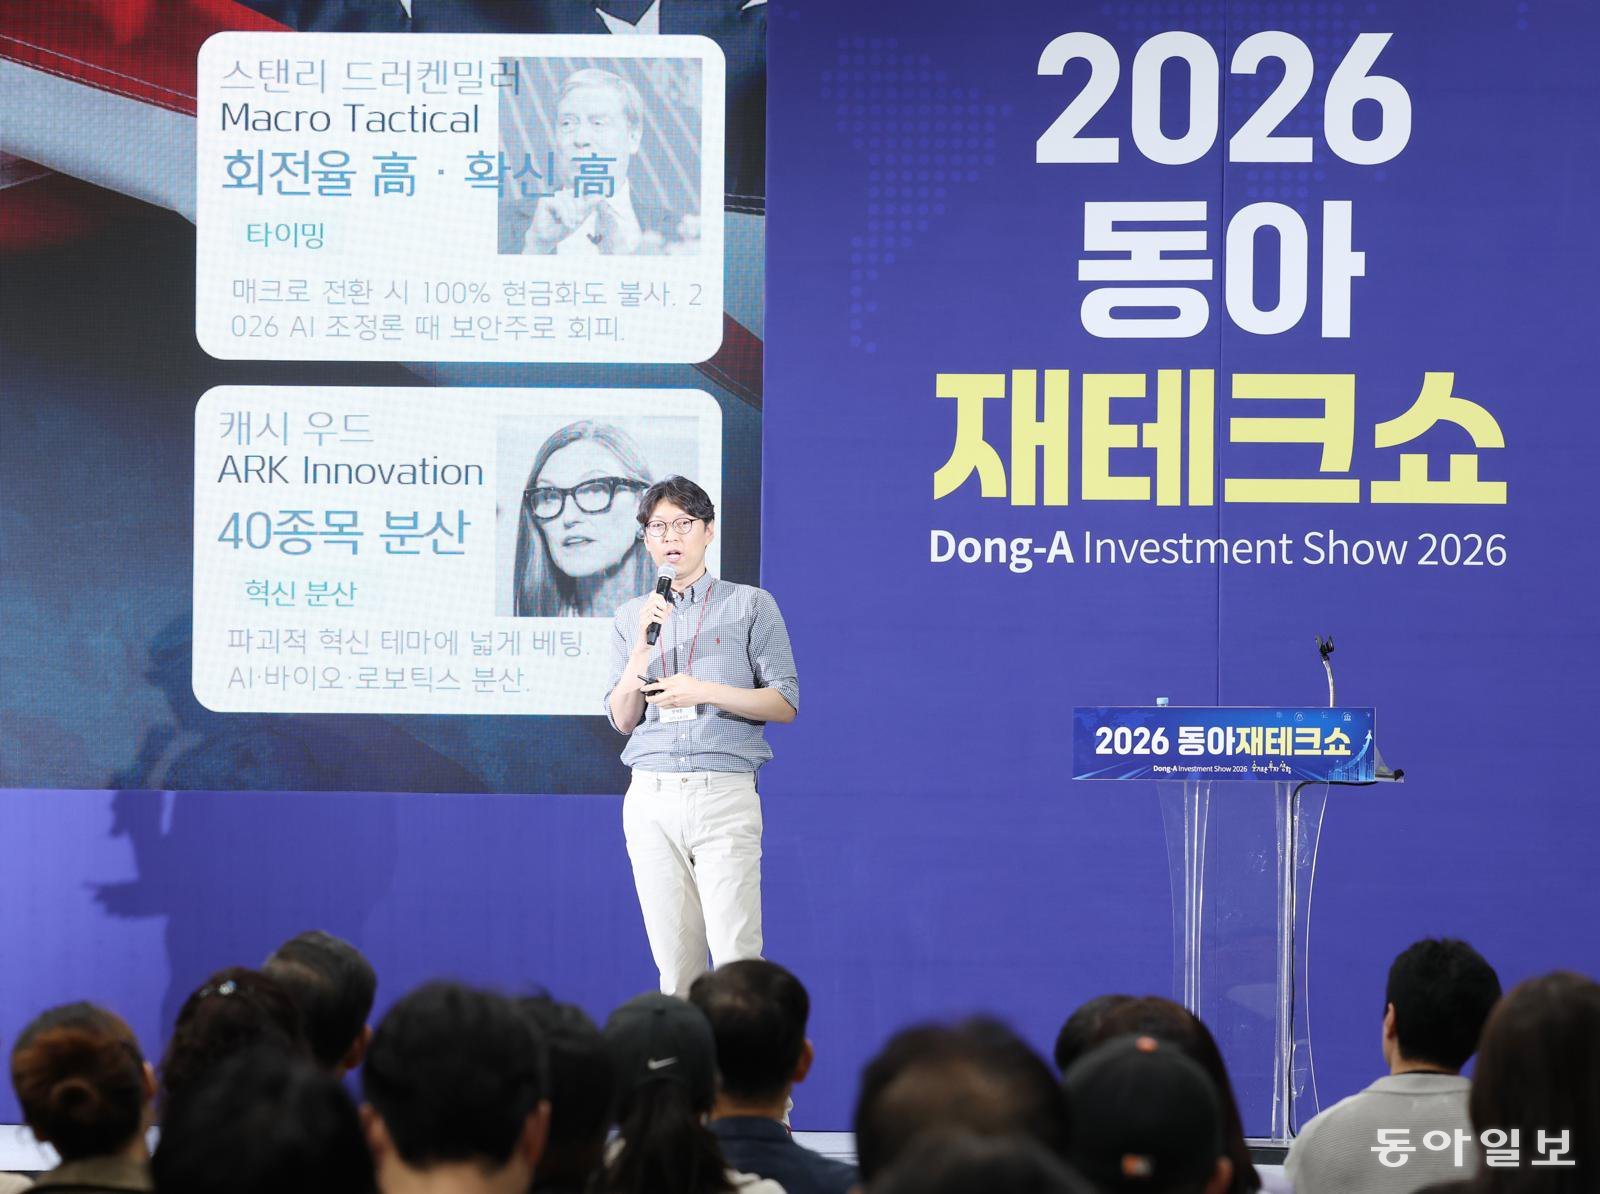
“11월 美중간선거가 AI투자 분수령…반도체·전력 등 옥석 가려야”
57 minutes ago
0
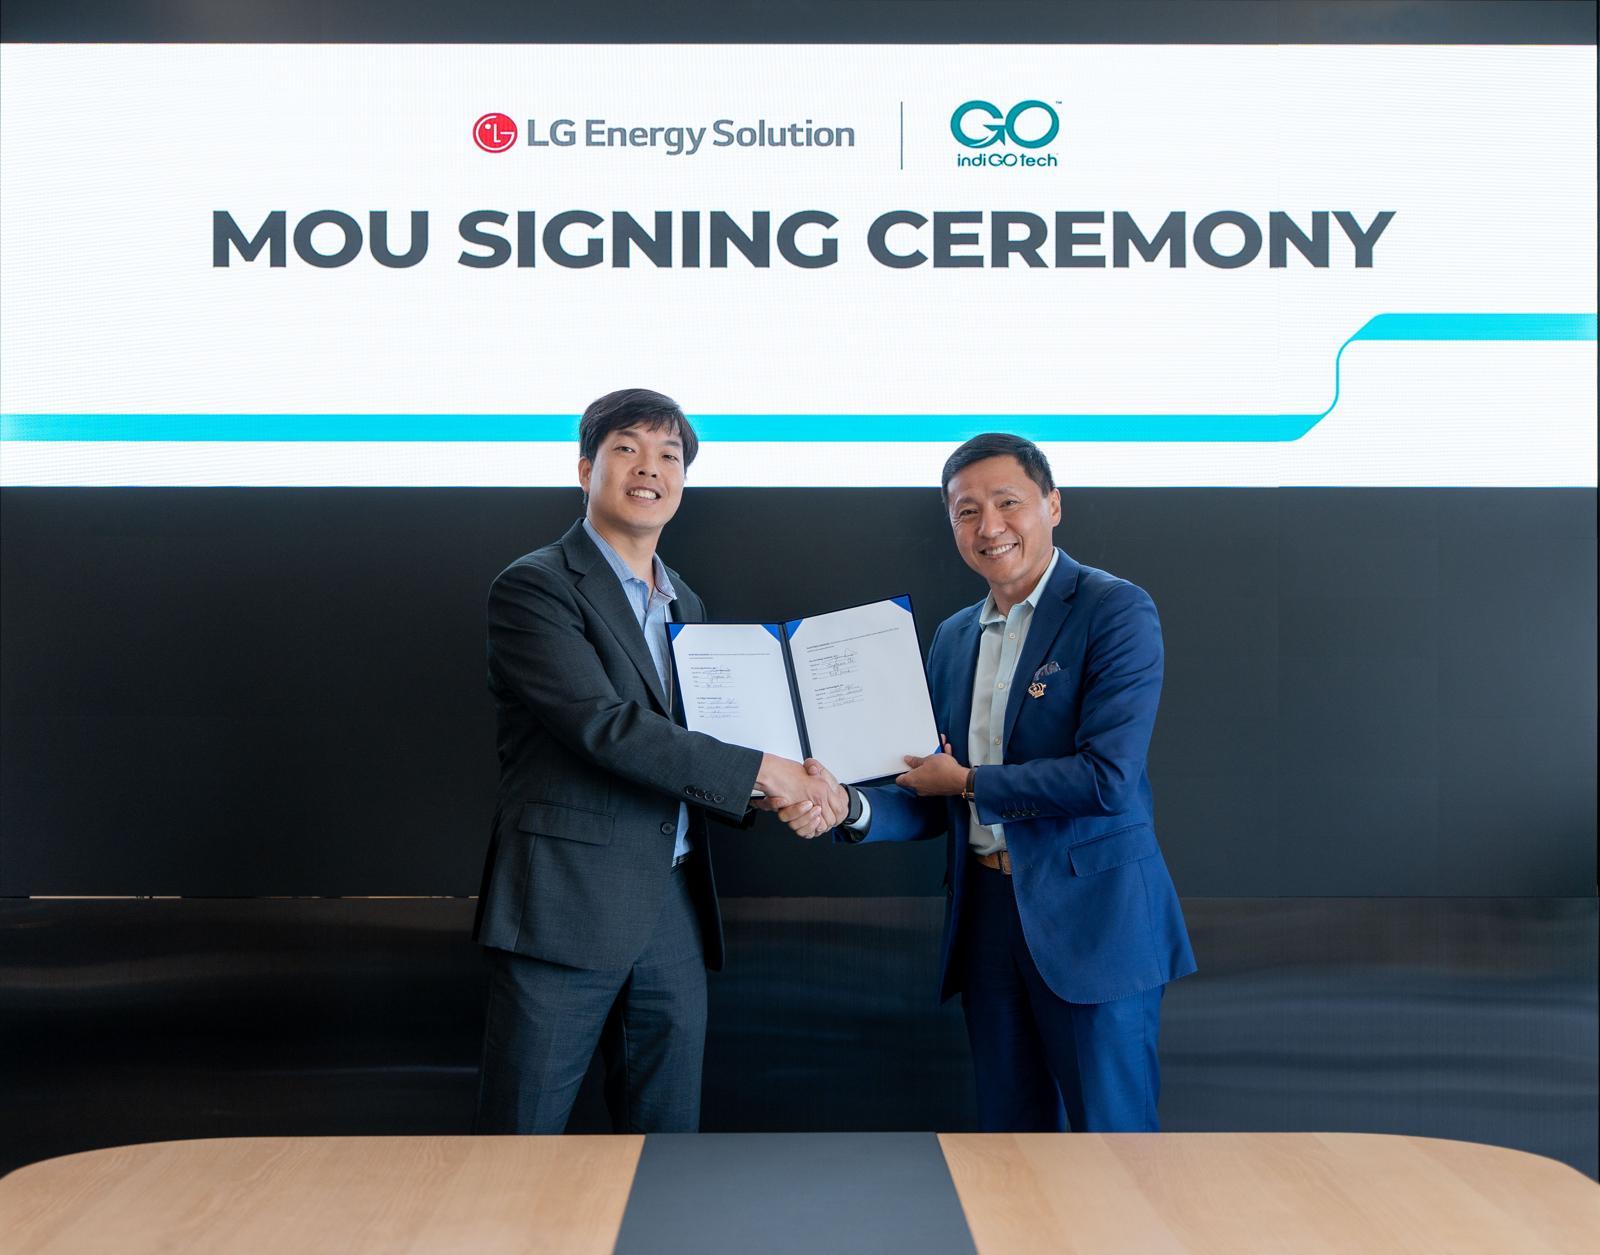
LG엔솔, 美 전기차 스타트업과 맞손…북미 상용 EV 시장 공략
1 hour ago
0
Popular

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
4 weeks ago
83
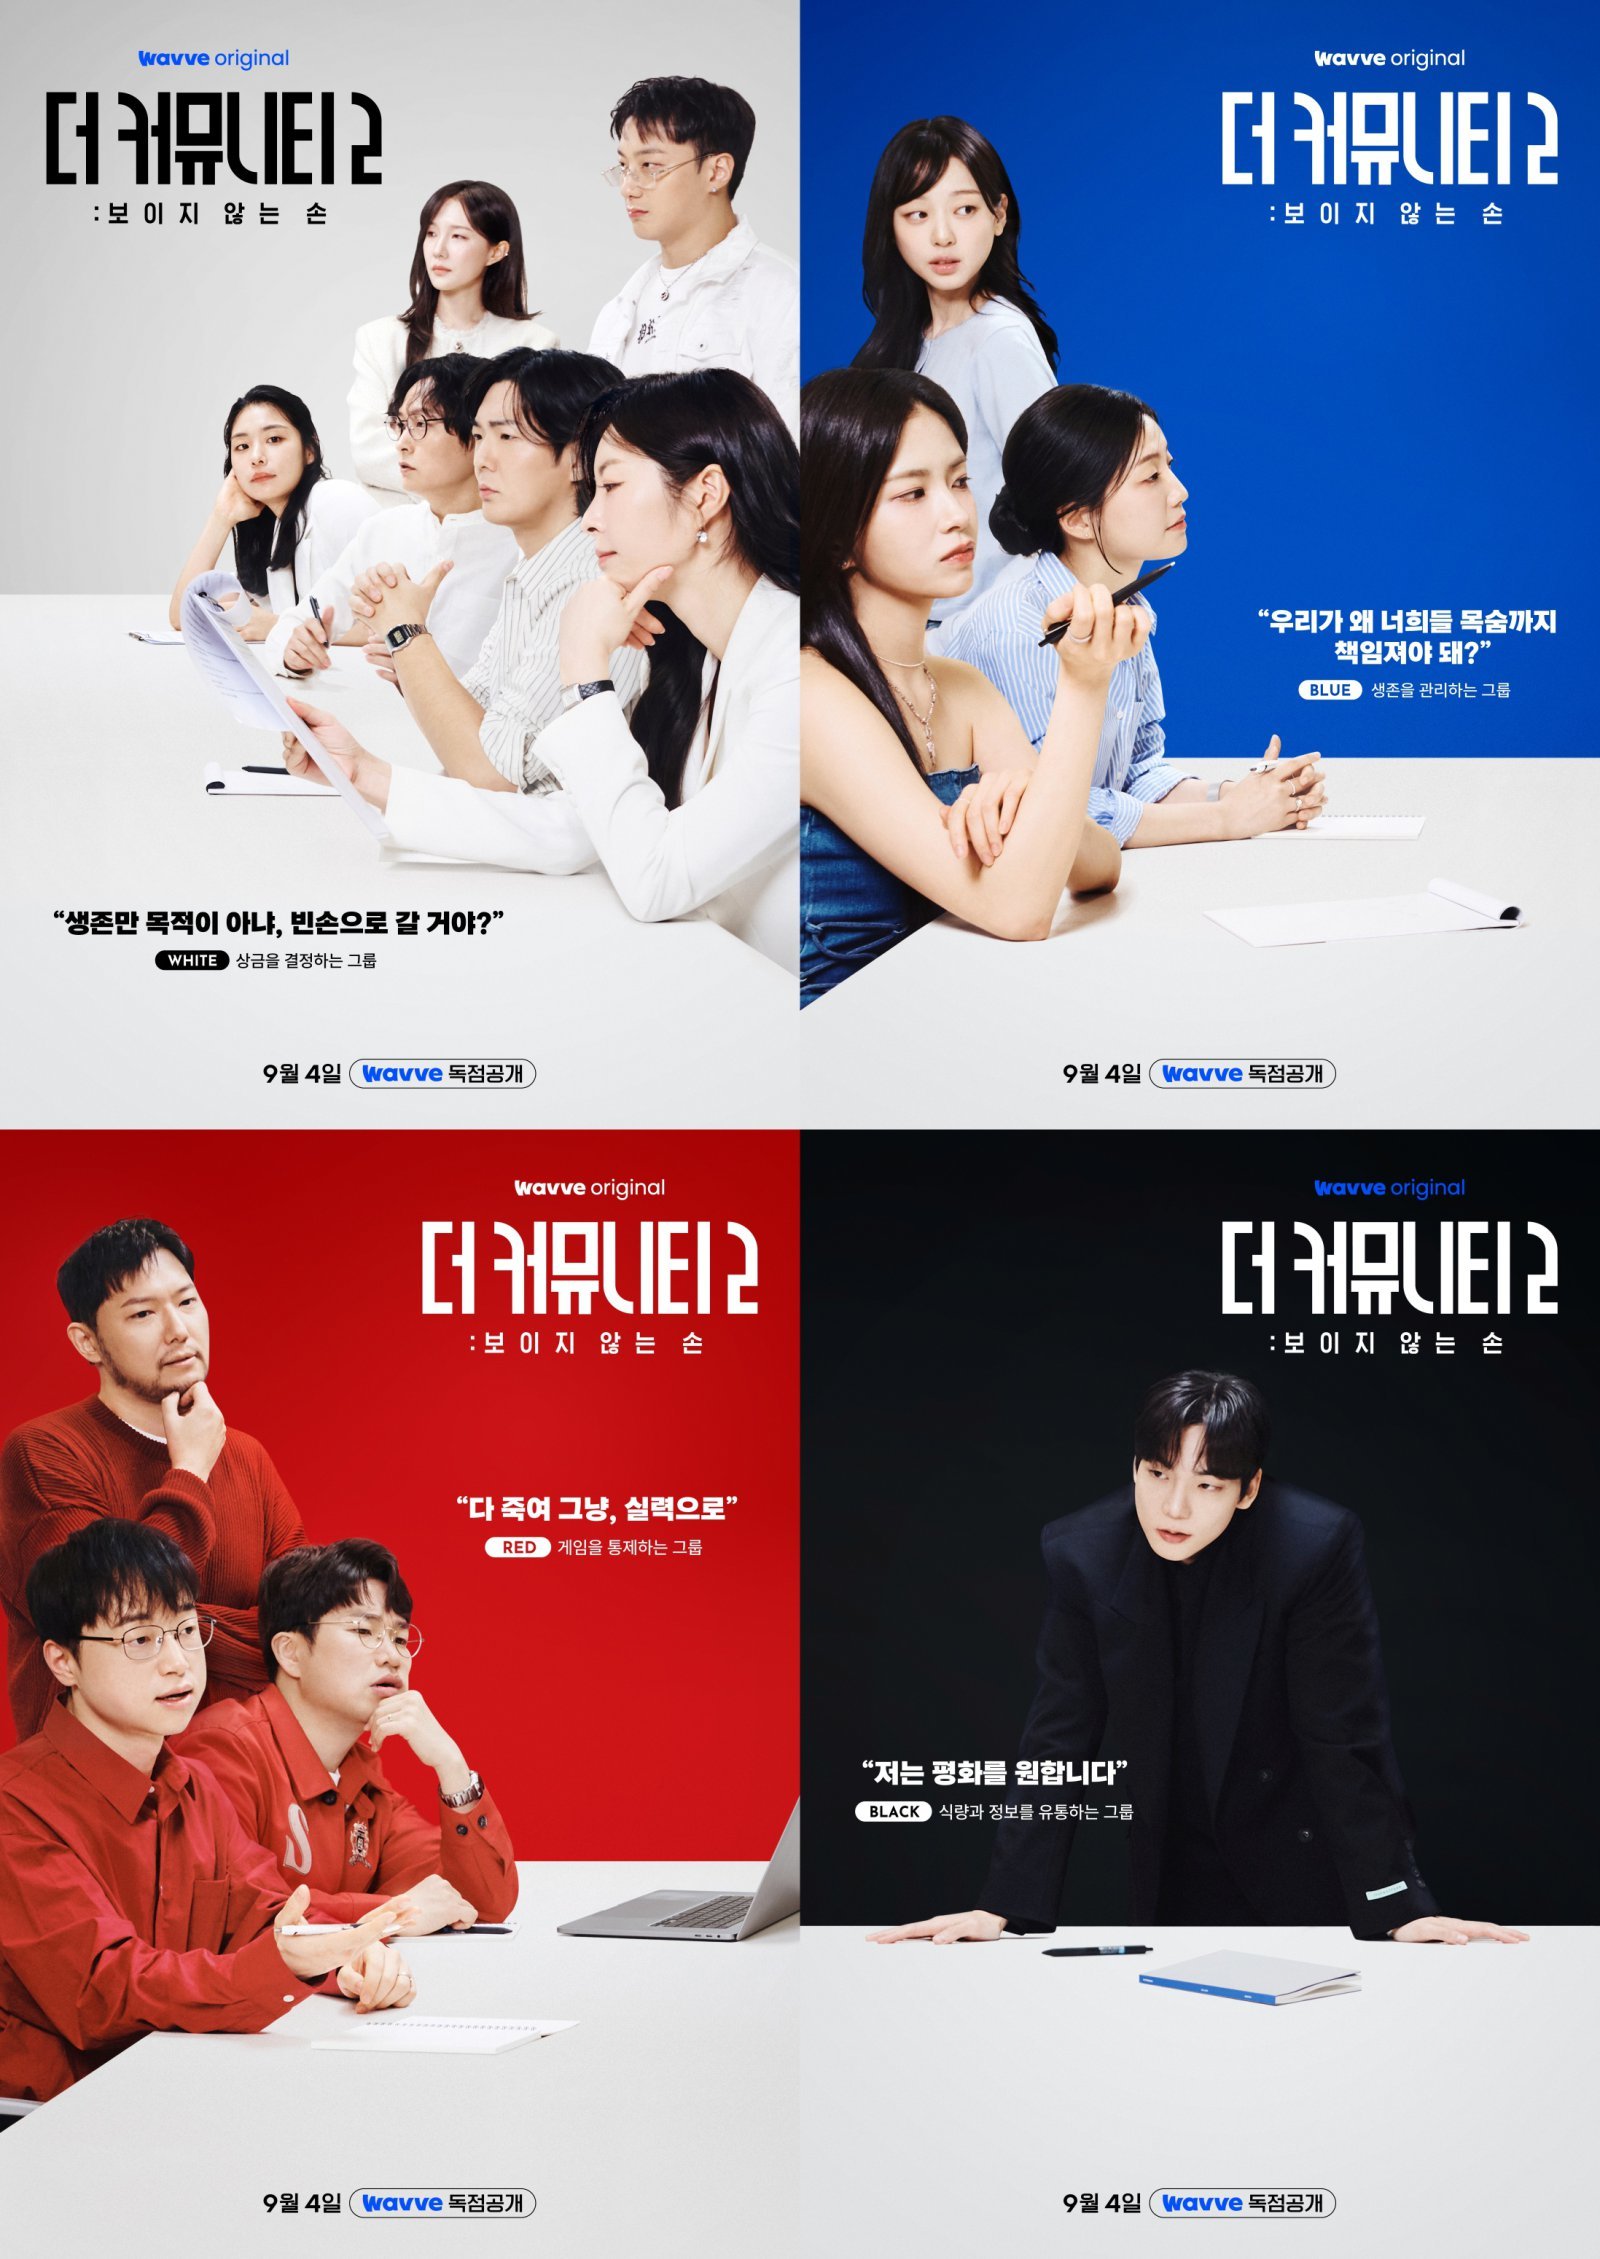
돈·생명·게임·식량 독점…‘더 커뮤니티2’ 살벌한 생존 구조 (더 커뮤니티2)
4 weeks ago
67


베스티 ‘연애의 조건’, 13년 만에 역주행…글로벌 차트까지 접수
3 weeks ago
65

‘아시아 프로야구 최강팀 가리자’ 2026 APBC, 11월 12~15일 도쿄돔서 열린다
3 weeks ago
62

이란 前대통령 “명예롭게 전쟁 끝내야” 종전 국민투표 제안
3 weeks ago
61

24세 유명 먹방 인플루언서 돌연 사망…3일 전 건강 이상 고백
3 weeks ago
55

"소비자와 직접 만날 공간 필요 … AI·헬스케어·교육 기업, 오피스 수요 넘쳐"
3 weeks ago
52

넘어진 뒤 엑스레이는 정상인데 손목이 계속 아프다면… ‘주상골 골절’을 놓치는 이유
4 weeks ago
52
Product Engineer의 가능성과 조건: 대규모 예산이 투입되는 프로젝트에서 확인하다
3 weeks ago
51
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
