 2 weeks ago
6
등록 2026-10-27 오전 7:48:48 수정 2026-10-27 오전 8:31:09 가 가 [이데일리 김형일 기자] 상상인증권이 LG생활건강(051900)에 대해 올해 3분기 영업이익이 전년 동기 대비 두 배 이상 증가하겠지만 시장 기대치에는 못 미칠 것으로 전망했다. 중국 화장품 사업 부진과 음료 부문의 수익성 악화 등이 부담으로 작용할 것이란 분석이다. 그러나 최근 주가 하락으로 상승 여력이 커졌다고 판단해 투자의견을 ‘보유(HOLD)’에서 ‘매수(BUY)’로 상향하고 목표주가도 33만원에서 35만원으로 높였다. (자료=상상인증권)27일 송지연 상상인증권 연구원은 LG생활건강의 3분기 연결 기준 매출액은 1조 6284억원으로 전년 동기 대비 3.1% 증가할 것으로 추정했다. 영업이익은 931억원으로 101.5% 늘어날 내다봤다. 하지만 영업이익 컨센서스인 1034억원에는 미치지 못할 것으로 예상했다. 화장품 부문 매출액은 7185억원으로 전년 동기 대비 8.5% 증가하고, 영업이익은 216억원으로 흑자 전환할 것으로 추정됐다. 면세 매출은 전 분기와 비슷한 약 900억원 수준을 유지할 전망이다. 반면 중국은 라이브방송 축소와 비수기 영향으로 매출 감소 폭이 확대되고 적자도 이어질 것으로 예상됐다. 북미 사업에서는 9월부터 에이본이 연결 실적에서 제외되면서 월 약 200억원의 매출 감소 효과가 발생할 것으로 분석됐다. 헤어케어 브랜드 닥터그루트는 견조한 수요가 이어지고 있지만, 전년 동기 코스트코 입점에 따른 높은 기저로 성장률은 둔화할 것으로 전망됐다. 생활용품(HDB) 부문은 매출액 4029억원으로 전년 동기 대비 0.2% 감소하고, 영업이익은 299억원으로 6.5% 줄어들 것으로 추정됐다. 홈플러스 폐점에 따른 매출 감소를 추석 선물세트와 유튜버 협업 프로모션 효과가 상쇄할 것으로 분석됐다. 음료 부문은 매출액 5070억원으로 전년 동기 대비 1.1% 감소하고, 영업이익은 416억원으로 33.5% 줄어들 전망이다. 국내 음료 소비 부진에 원부자재 가격 상승과 판촉비 부담이 더해지면서 수익성이 악화할 것으로 예상됐다. 상상인증권은 단기적인 실적 개선세가 제한적일 것으로 봤다. 2분기 북미 사업의 양호한 실적에는 코스트코 입점 제품(SKU) 확대와 세포라 초도 물량 일부 반영 등 우호적인 요인이 집중됐지만, 3분기에는 마케팅 비용 부담으로 화장품 영업이익이 전 분기 대비 감소할 것으로 예상했다. 4분기...
Related
![][美특징주]코어위브, 3분기 매출·수주잔고 상회…시간외 6% 상승](https://image.edaily.co.kr/images/content/defaultimg.jpg)
][美특징주]코어위브, 3분기 매출·수주잔고 상회…시간외 6% 상승
1 hour ago
6
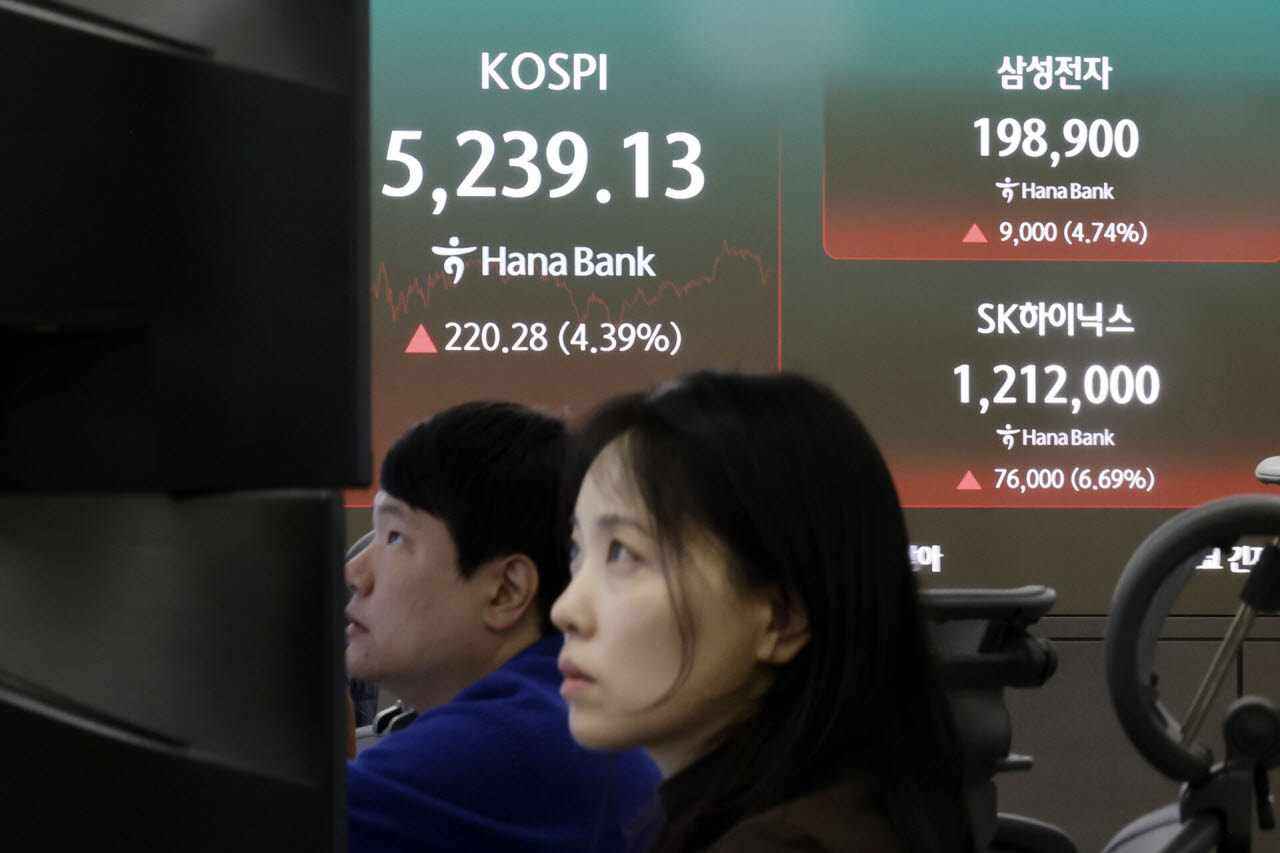
“삼전 30만원·하닉 160만원” 목표가 뚝…개미들 “그게 어디냐”
1 hour ago
2
[속보]美물가에 ‘빅스텝’ 경계…나스닥 0.7%↓ '하루만에 하락'
1 hour ago
2
[단독]국민연금 '4조 강남건물' 운용사교체 점수조작 의혹
1 hour ago
6
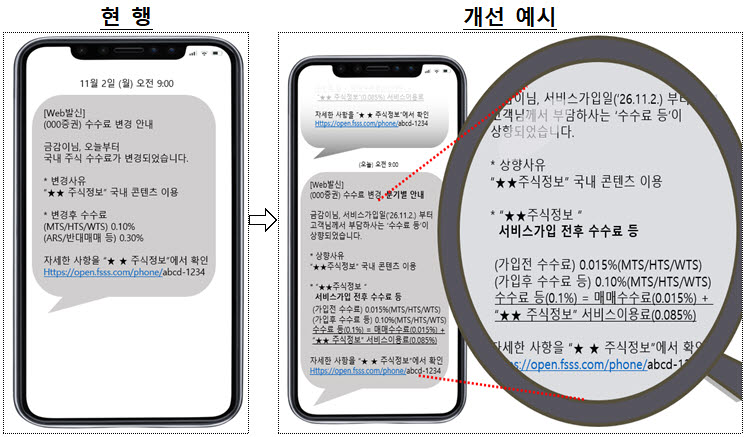
證 주식정보 서비스 '숨은 이용료' 제동…자동 유료전환 금지
2 hours ago
6
'19일 데뷔' 앤스로픽, 성장만 보면 될까…IPO의 3가지 시험대
2 hours ago
2
[오후장특징주]AST스페이스모바일, 온홀딩, 스카이댄스
2 hours ago
2
[美특징주]엔비디아, 젠슨 황 조사 위해 대형 로펌 선임…주가 6%↓
2 hours ago
6
Popular
[美특징주]캠벨·제너럴밀스 등 강세…기술주 이탈해 소비재주로
3 weeks ago
578

매경이 전하는 세상의 지식 (매-세-지, 10월 13일)
4 weeks ago
350

“딸 숨져가던 21분 CCTV 사라져”…양재웅 병원 사망 유족, 경찰 초동수사 질타
4 weeks ago
318

Show GN: 나래 한글(나래팩) – AI 에이전트용 HWP/HWPX 편집·생성 CLI/스킬/템플릿 패키지...
4 weeks ago
318

국민연금이 美 아마존과 손잡은 까닭…“AI로 주식 분석할 것”
4 weeks ago
314
'주전들 빼고 호주 날아간' 서울, 김기동 감독 "영건들, 능력 증명하라"... 정현우 "결과 보여주겠다" ...
4 weeks ago
307
서울역 TMO에 들어온 민간인 “왜 나만 나가나”…군인들 신분 검사까지 요구
4 weeks ago
298
'서울달리기' 참가했던 20대 여성 사망…원인 조사 중
4 weeks ago
297
Doory - 오픈소스 Canva
4 weeks ago
293

멈춰선 롤러코스터 ‘골리앗’…美 놀이공원 사고로 5명 사상
4 weeks ago
288
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
