 23 hours ago
1
[이데일리 권오석 기자] IBK투자증권이 씨젠(096530)에 대해 투자의견 ‘매수’를 유지하되 목표주가는 기존 4만 4000원에서 3만 3000원으로 하향한다고 10일 밝혔다.
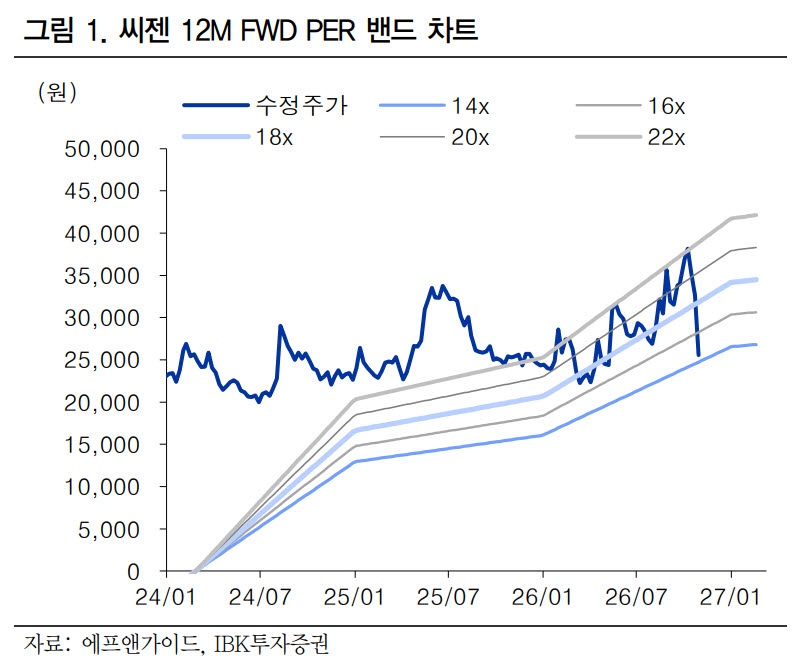
조은애 IBK투자증권 연구원은 “목표주가는 하향하나 비호흡기 중심의 구조적 성장은 유효하다고 판단해 투자의견은 유지한다”면서 “회사는 중장기 성장을 위한 투자를 이어가면서 연 10%대 매출 성장과 10% 이상의 영업이익률을 목표하고 있다”고 설명했다.
그러면서 “단종을 앞둔 기존 증폭장비 재고 소진 이후 차세대 장비로의 전환에 따른 원가율 상승 및 큐레카(검사 전 과정 자동화 설비)·스타고라(감염병 데이터 플랫폼) 개발에 따른 연구개발비 증가를 반영해 2027년 예상 실적을 기존 대비 27% 하향 조정한다”고 부연했다.
앞서 3분기 매출은 1231억원(전년 대비 +8%), 영업이익은 116억원(+21%), 영업이익률은 9%로 컨센서스를 하회했다. 급격한 환율 변동으로 해외법인 실적 재환산 과정에서 3분기 매출 차감 약 60억원이 발생했다. 이는 회계상 영향으로 실제 판매 감소와는 무관하다. 퇴직급여 산정 기준 변경으로 일회성 비용 36억원도 발생했다.
그는 “환율과 일회성 비용을 제외하면 매출은 약 1290억원, 영업이익률은 16%로 수익성 체력은 유지됐다고 판단한다. 비호흡기(소화기·자궁경부암·성매개감염 등) 매출은 624억원(+12%)으로 GI(+14%), HPV(+20%)가 매출 고성장을 견인했다”고 분석했다.
4분기 매출은 1392억원(+7%), 영업이익은 186억원(+168%), 영업이익률 13%(+8%포인트)로 전분기 대비 회복에 나설 것으로 예상했다. 조 연구원은 “호흡기 성수기 진입과 비호흡기 성장이 실적 회복을 견인할 전망”이라며 “2026년 연간 매출은 5274억원(+11%), 영업이익은 754억원(+118%), 영업이익률은 14%(+7%포인트)를 기록할 것”이라고 강조했다.
아울러 2027년 매출은 6019억원(+14%), 영업이익은 918억원(+22%), 영업이익률 15%(+1%포인트)를 각각 예상했다.
![][美특징주]코어위브, 3분기 매출·수주잔고 상회…시간외 6% 상승](https://image.edaily.co.kr/images/content/defaultimg.jpg)



 English (US) ·
