증권 > 국내 주식 영업익 예상치 2배에 자사주 6900억 소각까지…삼성E&A ‘겹호재’ [오늘 나온 보고서] 다올증권, 적정주가 7만1000→7만6000원 상향3분기 영업익 5006억...전년比 184% 급증올해 누적 수주 17.1조·잔고 27.2조 역대최대자사주 총 7800억 매입 주주환원 확대 지난 6월 ‘삼성E&A테크 포럼’에서 남궁홍 삼성E&A 대표이사가 개회사를 하고 있다. [사진=삼성E&A] 삼성E&A가 3분기 시장 예상치의 두 배에 가까운 영업이익을 거둔 데 이어 대규모 자사주 매입·소각 계획까지 내놓으면서 주가 재평가 기대가 커졌다는 분석이 나왔다.다올투자증권은 실적과 수주 전망, 주주환원책이 동시에 개선됐다며 적정주가를 7만1000원에서 7만6000원으로 높이고 투자의견 ‘매수’를 유지했다.다올투자증권 박영도 연구원은 23일 보고서에서 삼성E&A의 3분기 잠정 매출액이 2조9105억원, 영업이익이 5006억원을 기록했다고 밝혔다. 전년 동기보다 각각 45.8%, 183.6% 증가한 수치다. 매출액은 시장 전망치 2조7700억원을 5.1% 웃돌았고, 영업이익은 컨센서스 2520억원을 98.6% 상회했다. 영업이익률도 17.2%로 전년 동기보다 8.4%포인트 높아졌다.다만 이익 급증에는 충당금 환입 등 일회성 효과가 상당 부분 반영됐다. 얀부3 프로젝트 충당금 환입 약 1000억원과 가치공학(VE) 인센티브, 준공정산 등으로 발생한 이익이 총 2300억원으로 추정된다. 이를 제외한 영업이익도 약 2700억원으로 기존 추정치 2462억원과 시장 예상치를 모두 웃돈다. 일회성 요인을 제외해도 매출총이익률이 13~14%로 견조하다는 평가다. 다만 환율 영향과 바레인 현장 본드콜 반영으로 영업외비용 2020억원이 발생했다.수주도 크게 늘었다. 3분기 사우디아라비아 SAN7 프로젝트 약 4조9000억원과 관계사 공사 등을 포함해 총 9조4000억원을 신규 수주했다. 이에 올해 누적 수주는 17조1000억원, 수주잔고는 27조2000억원으로 역대 최고치를 기록했다. 관계사 공사 물량은 내년까지 매출로 전환되고 첨단산업 분야의 매출 기여도 이어질 것으로 전망했다.삼성E&A는 연간 가이던스(전망치)를 수주 19조원, 매출액 11조원, 영업이익 1조4000억원으로 상향했다. 다올투자증권은 4분기에도 준공 정산 효과 등을 반영해 4000억원대 영업이익을 기대했...
Related
영광, 코스닥 상장 첫날 공모가 대비 79%↑[특징주]
1 hour ago
1
삼성운용, KODEX 미국10년국채액티브(H) 순자산 2000억 돌파
1 hour ago
1
에스엠국일, ESS·반도체 장비 전문기업 '대진기계' 인수 양해각서
1 hour ago
4
디에스엠, GV90 회전형 시트·차세대 슈퍼커패시터로 시장 공략
1 hour ago
4

“코스피 1년만 더 기다릴까요?”…내년 ‘상반기까지만’ 전망 나온 이유는 [오늘나온 보고서]
1 hour ago
5

M83, 관계사 줄라이하우스와 AI 광고 플랫폼 ‘클링크’ 진출
1 hour ago
2
제이오, 안산 제2공장 추가 증설 중단…"재무건전성 제고"
1 hour ago
1
한투운용, ACE 미국배당다우존스 ETF 순자산액 1조 돌파
1 hour ago
1
Popular

주말 새 2금융권까지 해킹피해 확산에…당국, 4일 전 금융업권 협회장·금융사 대표 긴급 소집
4 weeks ago
491

임산부석 차지한 노인…다리 깁스한 34주 만삭 임산부는 결국
4 weeks ago
479

승부 가리기엔 11회가 모자랐다…KT, 연장 접전 끝 롯데와 2-2 무승부→매직넘버 2
4 weeks ago
477

“군대 안가” 자랑한 축구대표팀에…안철수 “군대가 혐오시설? 군면제 없애야”
4 weeks ago
469

은행권 AI 연쇄해킹…공격서버에 ‘중국어 문자열’ 있었다는데
4 weeks ago
463

평택시흥고속도로서 트럭이 승용차 2대 추돌…트럭 운전자 사망
4 weeks ago
457

[ET특징주]펩트론, 일라이릴리 기술평가 종료 소식에 하락세
3 weeks ago
452

[美특징주]캠벨·제너럴밀스 등 강세…기술주 이탈해 소비재주로
2 weeks ago
449
이효리, 잔고 10만원·찬물 샤워 '쉬었음 청년' 커플 사연에.."너무 마음 아파"[연애전쟁]
4 weeks ago
366
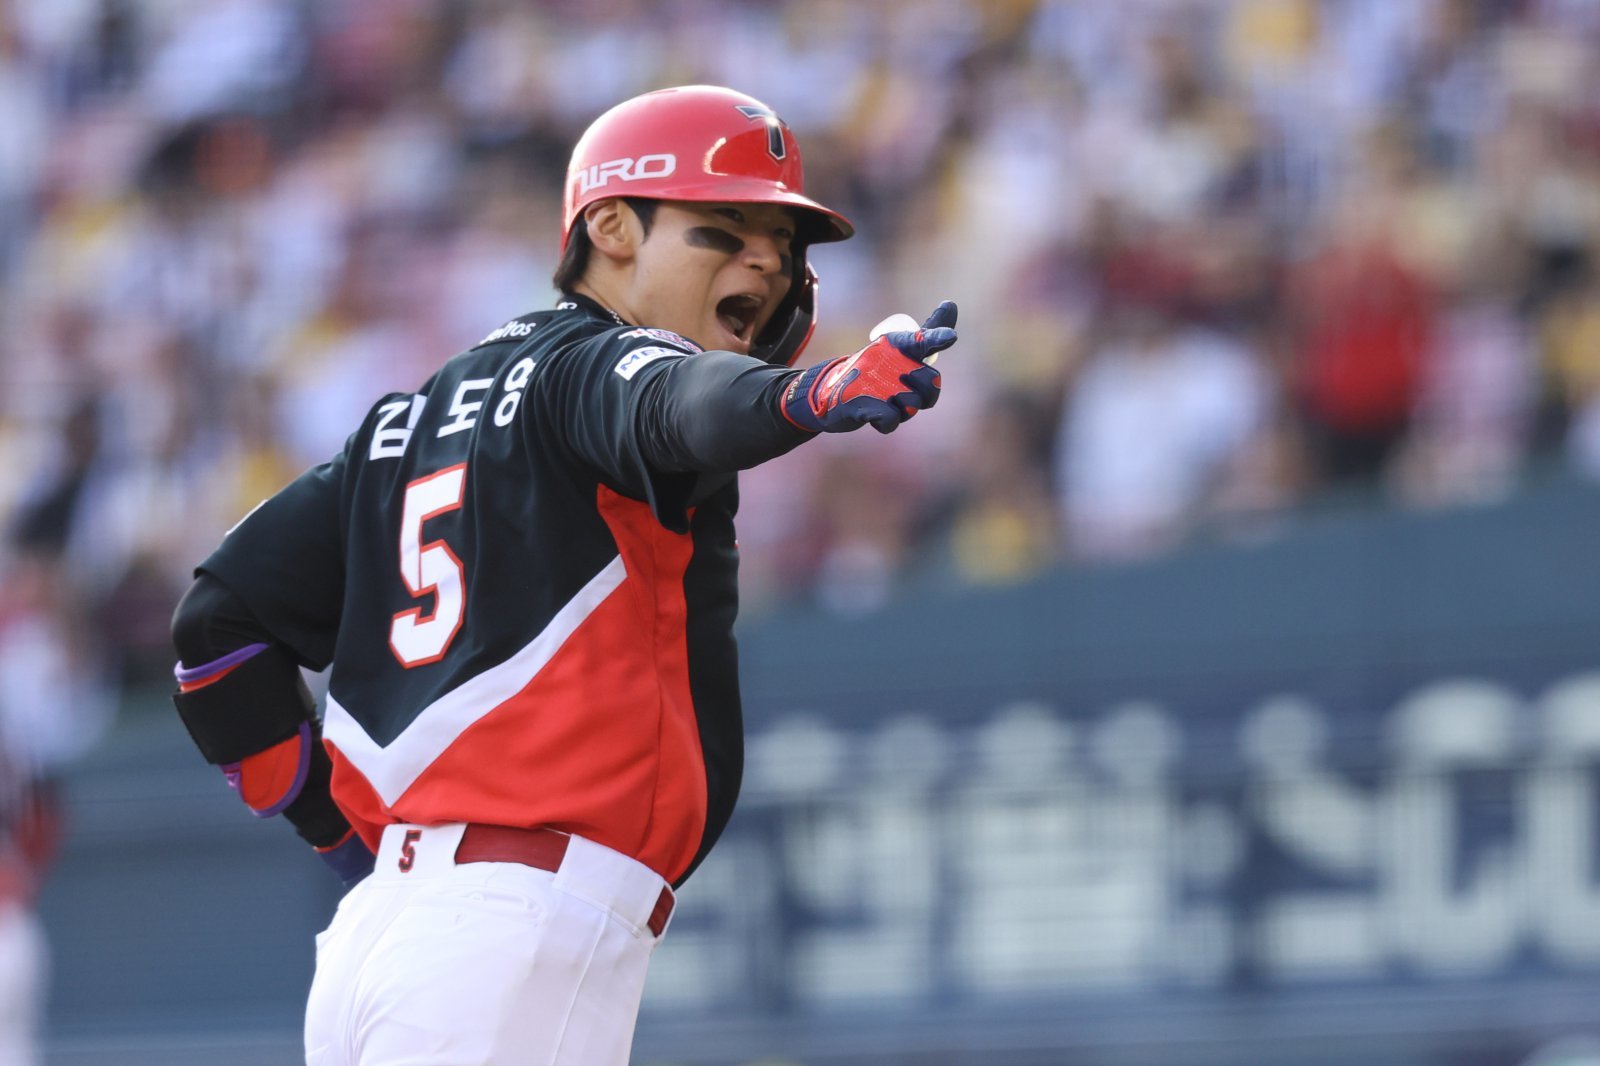
“왜 슈퍼스타인지 증명했다” 김도영, 9회초 역전 스리런포 작렬…KIA 3위 자리 지켰다
3 weeks ago
364
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
