 1 week ago
27
변동형보다 금리 1%p가량 높아…소비자 선택 유인 낮아은행도 장기 조달·금리 변동 위험 부담…상품 공급 유인 부족가계대출 총량관리로 대환 경쟁도 위축…금리 하락기 대응 한계"커버드본드 활성화·자본규제 인센티브 등 정책 지원 필요" 등록 2026-09-15 오전 6:00:04 수정 2026-09-15 오전 6:00:04 가 가 [이데일리 임유경 기자] 금융당국이 금리 상승에 따른 차주의 이자 부담을 낮추기 위해 ‘10년 이상 장기 고정금리(고정형) 주택담보대출(주담대)’ 카드를 다시 꺼내 들었다. 하지만 장기 고정형의 금리가 변동형보다 높은 데다, 나중에 금리가 떨어져도 가계대출 총량관리로 더 싼 대출을 찾기 쉽지 않을 수 있어 소비자들이 실제로 선택할지는 미지수라는 지적이 나온다. 14일 금융권에 따르면 금융위원회는 조만간 은행권과 장기 고정형 주담대 도입을 위한 협의에 나설 계획이다. 금융위는 은행에 가계대출 총량이나 자본규제 측면에서 인센티브를 제공해 경쟁력 있는 금리의 장기 고정형 주담대 상품 출시를 유도하는 방안을 검토하고 있다. (사진=연합뉴스)신진창 금융위 사무처장은 최근 가계부채 점검회의에서 “한국은행의 기준금리 인상과 시중금리 상승 등으로 차주의 상환 부담이 커지고 있는 상황에서 서민·취약계층의 피해가 발생하지 않도록 금융회사의 세심한 배려가 필요하다”며 “향후 금융권의 고정금리 주담대 취급 현황 점검, 은행권의 장기 고정금리 주담대 출시 유도 등 가계부채의 질적 구조 개선을 위한 노력을 지속해 나가겠다”고 강조했다. 실제 주담대 금리는 빠르게 오르고 있다. 한국은행에 따르면 예금은행의 신규취급액 기준 주담대 가중평균금리는 지난 5월 4.32%에서 6월 4.36%, 7월 4.48%로 상승했다. 한은이 추가 기준금리 인상 가능성을 열어둔 데다 미국 연방준비제도(Fed·연준)의 금리 인상 전망까지 커지면서 주담대 금리가 추가로 오를 수 있다는 우려도 커지고 있다. [이데일리 이미나 기자]하지만 시장에서는 장기 고정금리 주담대가 실제로 차주의 금리 변동 위험을 낮추고 가계대출 구조를 개선하는 정책 목표 달성에 얼마나 도움이 될지를 두고 회의적인 반응이 나온다. 가장 큰 걸림돌은 변동형 대비 금리 매력도가 떨어진다는 점이다. 현재 신한·기업 등 일부 은행이 판매하는 10년 고정형 주담대와 6개월 변동금리 상품 간 금리 격차는 1%포인트에 육박한다. 향후 금리가 더 오를 가능성이 있더라도 당장 부담해야 하...
Related
럼피스킨 정밀진단 기관 2곳서 13곳으로…지방정부에 검사 권한 이관
1 hour ago
6
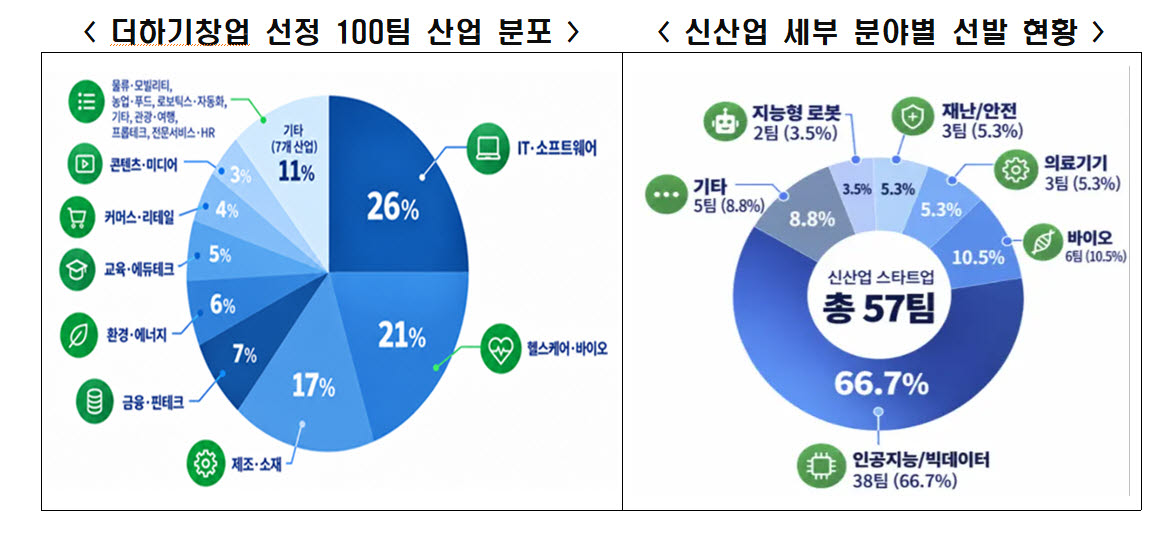
한경협 ‘더하기창업’ 100팀 선발…대기업 협력·투자 연계 지원
1 hour ago
5
AI·스마트도시 석·박사 키운다…대학 4곳에 장학금·인턴십 지원
1 hour ago
6
럼피스킨 정밀진단 전국 확대…13개 시도서 바로 검사
1 hour ago
1
유한양행 ‘윌로우하우스’, 공연·전시 확대…지역 문화공간으로
1 hour ago
5
24년 곁을 지킨 든든한 후원, 금빛 칼끝으로 돌아왔다
1 hour ago
1

편의점서 스테이블코인으로 결제…KB국민카드, CU서 실증 완료
1 hour ago
5

직급에 암호화 비밀번호까지…한은 직원 186명 정보 샜다
1 hour ago
1
Popular

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
3 weeks ago
76


베스티 ‘연애의 조건’, 13년 만에 역주행…글로벌 차트까지 접수
2 weeks ago
53
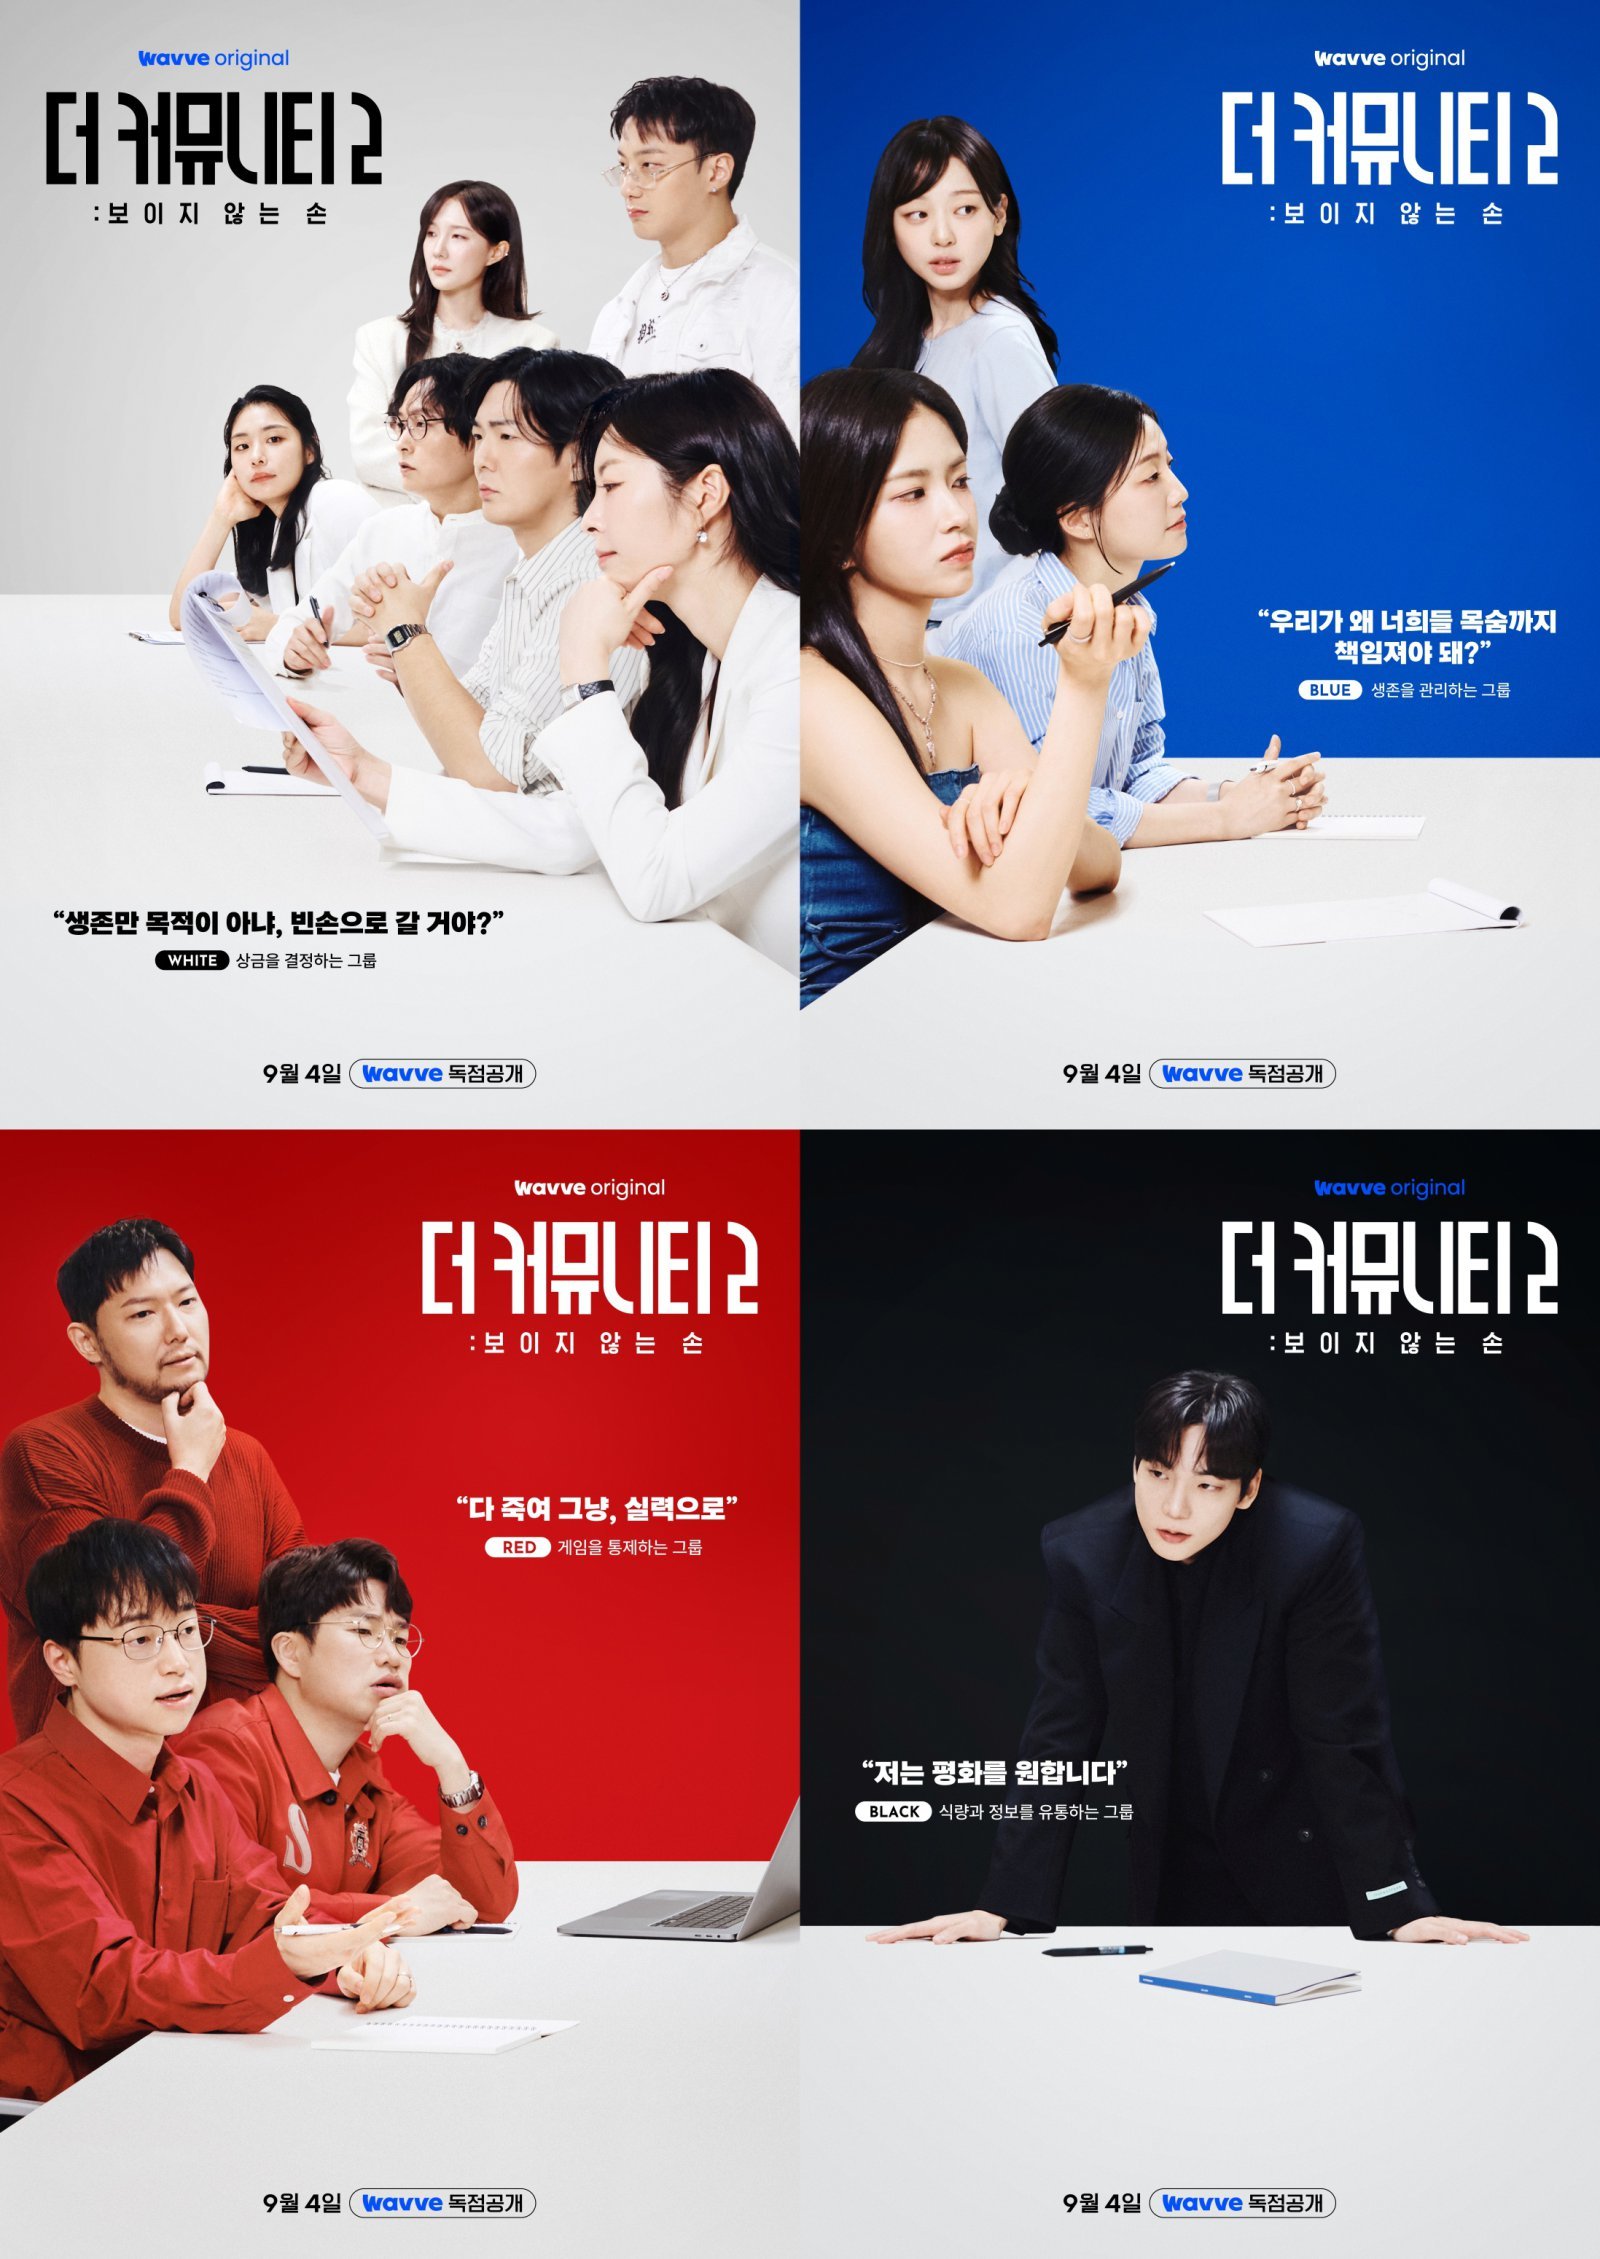
돈·생명·게임·식량 독점…‘더 커뮤니티2’ 살벌한 생존 구조 (더 커뮤니티2)
3 weeks ago
53
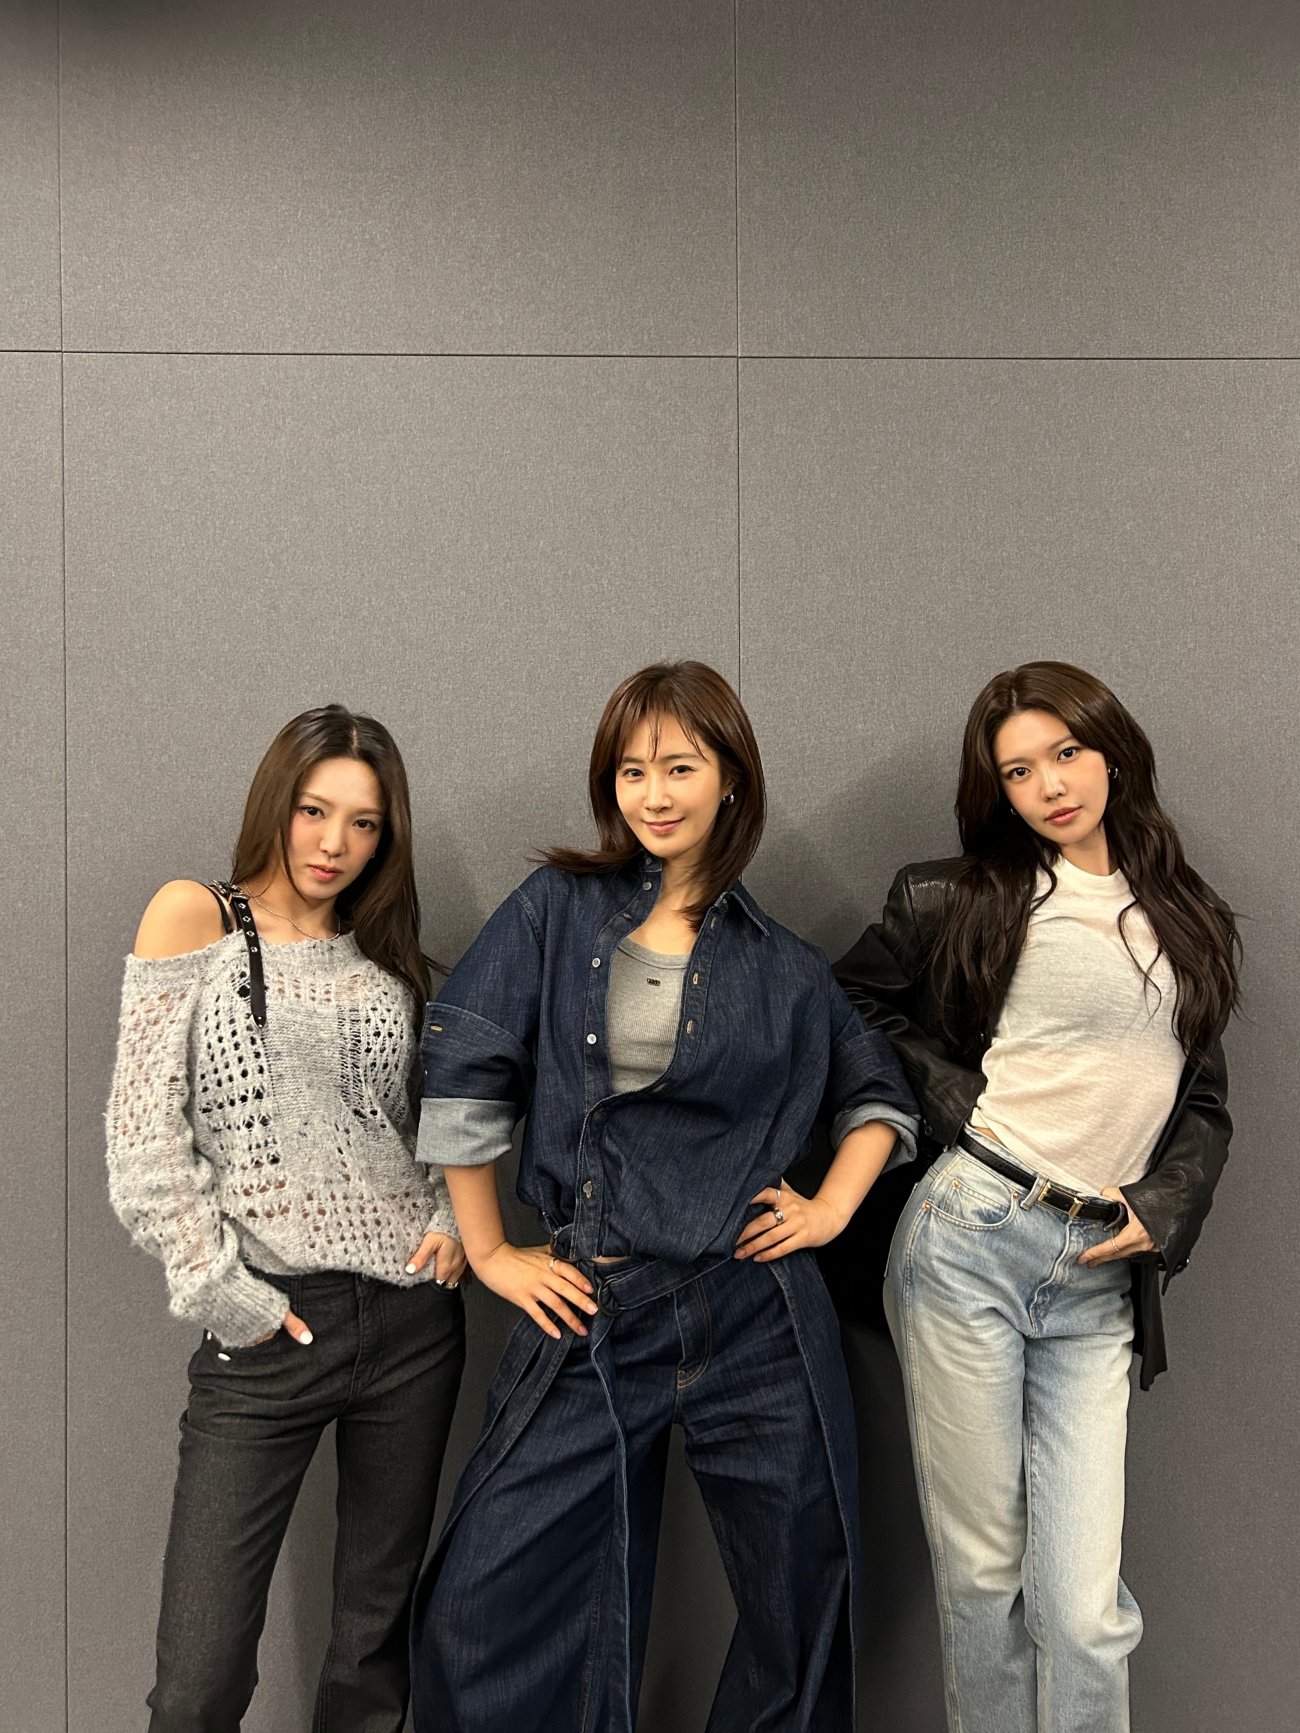
효리수, 그야말로 ‘화제의 신인’ 효연·유리·수영 K팝 새 판 짠다
3 weeks ago
53

‘아시아 프로야구 최강팀 가리자’ 2026 APBC, 11월 12~15일 도쿄돔서 열린다
3 weeks ago
51

이란 前대통령 “명예롭게 전쟁 끝내야” 종전 국민투표 제안
2 weeks ago
49
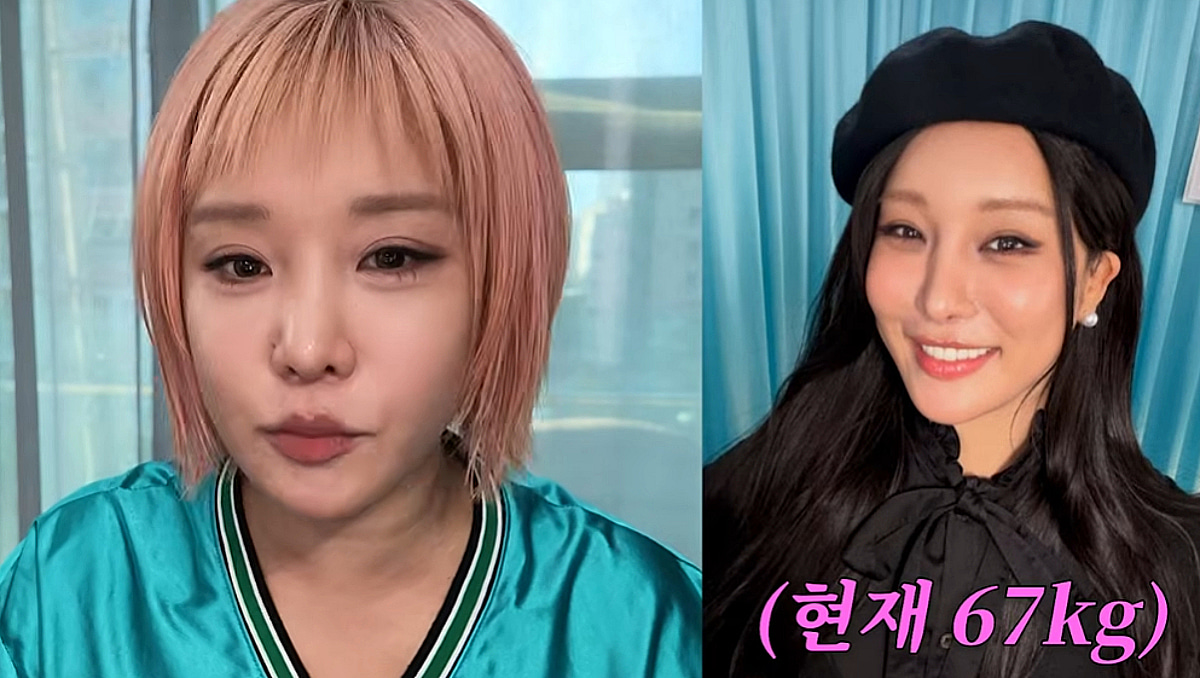
금주 432시간..랄랄, 10kg 제대로 뺐다 "마운자로·위고비 NO"[스타이슈]
4 weeks ago
48
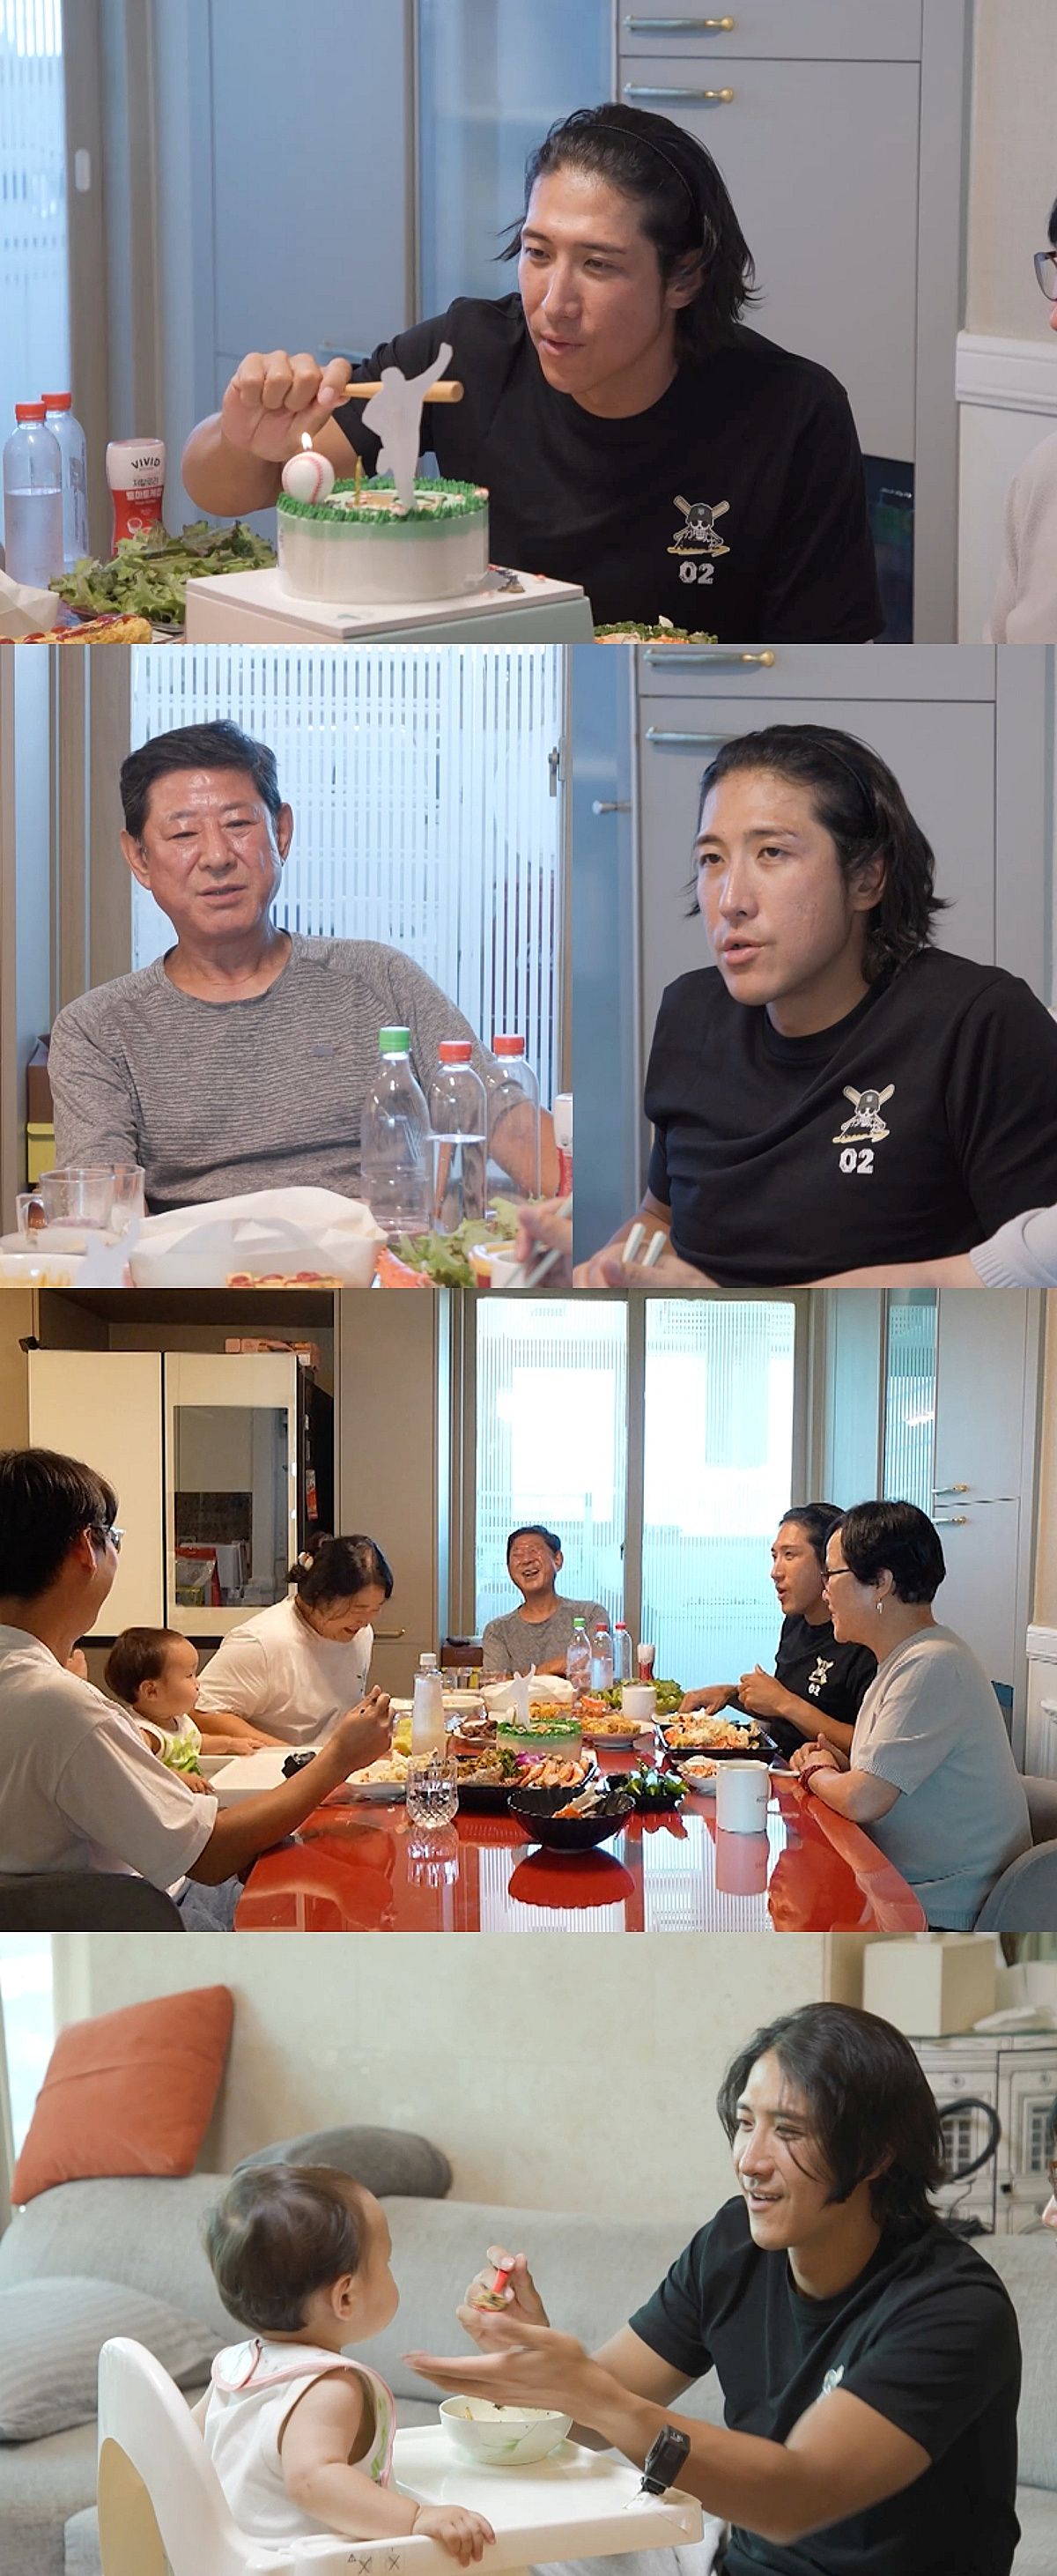
황재균, 폭염에 은퇴식 취소..온가족 총출동 "은퇴 선언도 취소해"[전참시]
4 weeks ago
48

24세 유명 먹방 인플루언서 돌연 사망…3일 전 건강 이상 고백
2 weeks ago
47
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
