
하나증권은 7일 HD현대일렉트릭의 3분기 실적에 대해 환율 하락 영향으로 시장 기대치를 밑돌 것으로 전망했다.
이에 따라 목표주가를 144만원에서 115만원으로 하향 조정했다. 다만 투자의견은 ‘매수’로 유지했다.
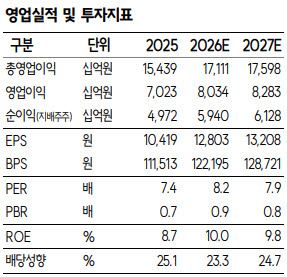
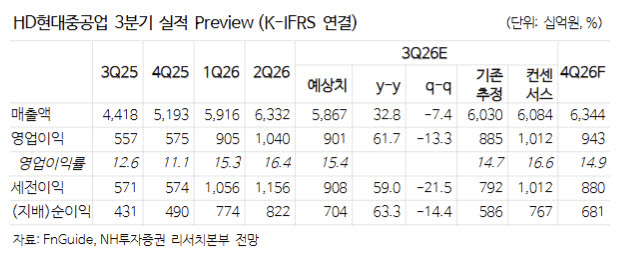
유재선 연구원은 3분기 연결 매출액을 1조1101억원, 영업이익을 2863억원으로 추정했다. 이는 전년 동기보다 각각 11.5%, 15.9% 늘어난 것이지만 컨센서스를 하회하는 수준이다. 영업이익률은 25.8%로 역대 최고치를 경신할 것으로 예상했다.
유 연구원은 “원·달러 환율 하락이 매출 성장 속도를 낮추는 요인”이라며 “다만 전력기기는 고수익 프로젝트를 바탕으로 이익 개선이 이어지고, AI 데이터센터용 배전기기와 ESS 프로젝트도 기존 제품보다 높은 수익성을 확보한 것으로 분석된다”고 말했다.
.




 English (US) ·
