 1 week ago
33
등록 2026-09-15 오전 8:13:23 수정 2026-09-15 오전 8:13:23 가 가 [이데일리 김형일 기자] 유안타증권이 SK이노베이션(096770)에 대해 정유와 윤활유 부문의 실적 개선 효과가 구조조정에 따른 기업가치 감소보다 클 것이라며, 큰 폭의 실적 개선을 전망했다. 적정주가도 기존 17만원에서 20만원으로 상향 조정했다. (자료=유안타증권) 15일 황규원 유안타증권 연구원은 “2026년 실적 횡재가 예상보다 훨씬 클 것”이라며 “연간 예상 실적은 매출액 102조 2000억원, 영업이익 10조원, 지배주주 순이익 3조 6000억원 등”이라고 밝혔다. 영업이익률은 9.8%로 전망했다. 황 연구원은 실적 개선 배경으로 ‘3중 쓰나미 효과’를 꼽았다. 이란 전쟁 지연에 따른 원유 공급 차질 4~6%, 중동 석화설비 파손 후 재가동 지연 2~3%, 러시아·우크라이나 전쟁으로 인한 에너지설비 파손 3~4% 등으로 글로벌 수급에 14%의 차질이 이어지고 있다는 분석이다. 부문별 영업이익은 석유정제 6조 2000억원, 윤활유 2조 2000억원, E&S 9544억원, 배터리 -964억원으로 예상했다. 석유정제 영업이익은 지난해 3499억원에서 크게 늘고, 윤활유는 지난해 6076억원에서 증가할 것으로 전망했다. E&S는 지난해 6811억원에서 늘어나는 반면 배터리는 지난해 9235억원의 영업손실에서 적자 규모가 축소될 것으로 봤다. SK이노베이션의 구조조정은 2026년 하반기부터 2027년까지 이어질 전망이다. 황 연구원은 “2024년 SK이엔에스 합병, 2025년 SK온 다운사이징에 이어 2026년 하반기~2027년 3가지 구조조정이 남아 있다”고 설명했다. 먼저 SK아이이테크놀로지와의 합병을 제시했다. 지난 8월 합병 절차가 발표됐으며 SK이노베이션의 소규모 합병으로 발행주식수가 2.6% 희석될 것으로 예상했다. SK시티가스홀딩스 매각도 주요 요인으로 제시했다. 황 연구원은 4분기 SK시티가스홀딩스가 글로벌 사모펀드(PE)인 KKR에 매각될 것으로 전망했다. 5년 전 발행된 3조 2000억원 규모 상환전환우선주에 대한 현물청산으로 기업가치가 줄어들 것으로 예상했다. SK지오센트릭의 NCC 66만톤 설비 구조조정도 예로 들었다. 2027년 해당 설비를 박스업하거나 폐쇄할 수 있다는 전망이다. 정부가 추진하는 울산 범용석유화학 구조조정과 관련된 것으로 장부가 규모는 1조원 수준이다. 하지만...
Related
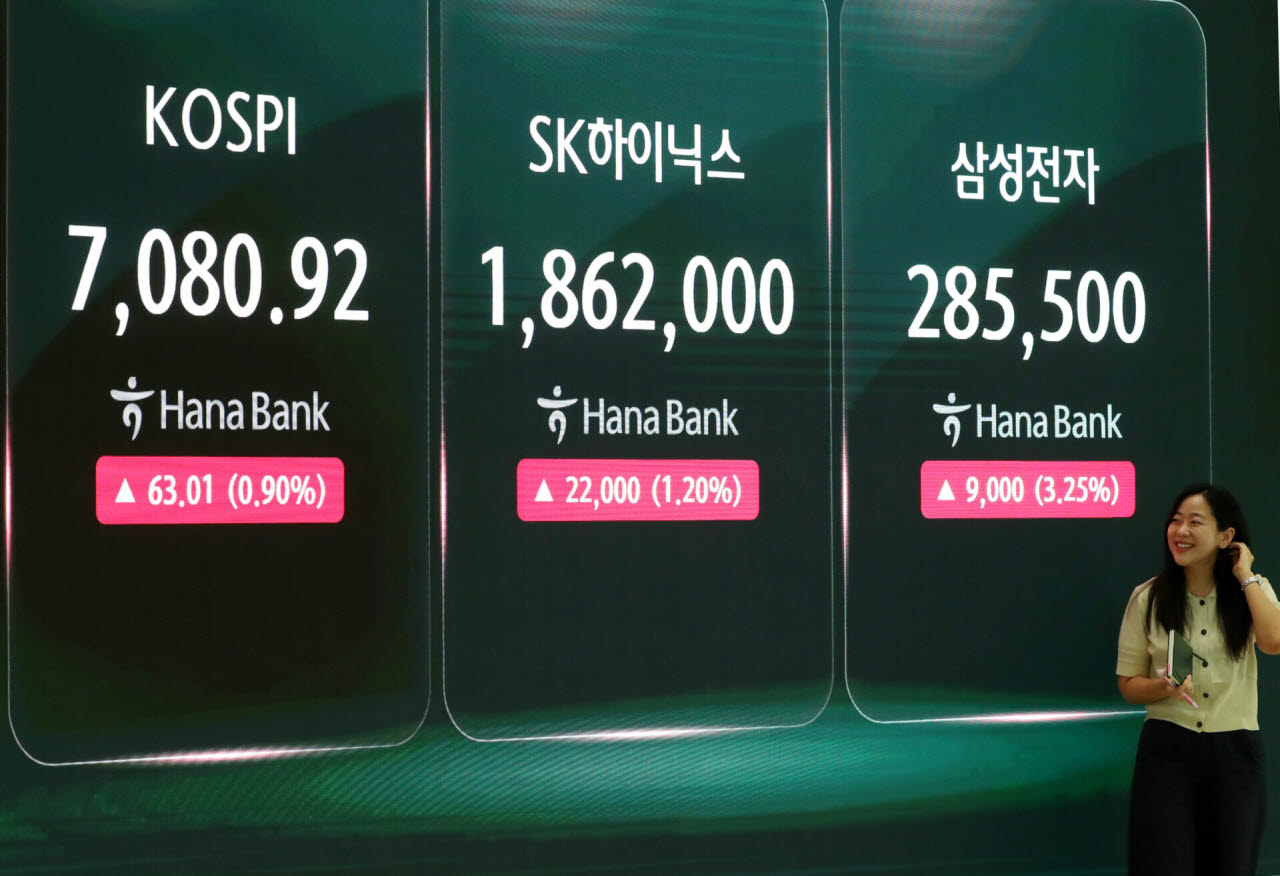
"9% 뛴 삼전닉스 더 살까"…추석 뒤 금융주로 갈아탈까
6 hours ago
3

“78층인데 구조대 오나요?” 55% 빠진 현대차…증권사도 목표가 줄하향
7 hours ago
8
DN오토모티브·해성디에스·RFHIC[하나證 주간추천주]
7 hours ago
5
[오늘장특징주]메타, 마이크로소프트, 암(ARM)홀딩스
7 hours ago
5
[美특징주]암(ARM) 홀딩스, 하루만에 반등…메타 '뮤즈' 성공에 AI CPU 수요↑
7 hours ago
8
[美특징주]마이크로소프트, 4% 강세…새로워진 '코파일럿' 출시
8 hours ago
11
'선택 아닌 필수'...방치된 연금 살리는 4가지 비법[증권맨 Talk]
8 hours ago
4
국채금리 급등 뒤 반락…AI주 강세에 뉴욕증시↑[월스트리트in]
8 hours ago
8
Popular
[속보] 네팔 홍수로 고립됐던 한국인 10명 중 9명 안전지역 이송
4 weeks ago
78

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
3 weeks ago
73

제니, 드레스 입고 와이어 촬영도…아찔+강렬한 비하인드
4 weeks ago
59

“복구 끝나기도 전에 또 비”…거제·통영 호우 피해지역 ‘긴장’
4 weeks ago
56

실종아동·입양인 개인정보 117만건 ‘싹’ 털렸다…유출 신고도 늦어
4 weeks ago
56

GR/IR Analysis in SAP S/4HANA Finance
4 weeks ago
52
잘 먹고, 운동하고, 쉬고… 도쿄의 ‘럭셔리’[정성갑의 공간의 재발견]
4 weeks ago
49
‘보스니아의 도살자’ 믈라디치 84세로 사망…종신형 복역 중
4 weeks ago
48

차인표, 네팔 홍수·산사태 참사에 “조속한 구조·복구 위해 기도”
4 weeks ago
48
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
