 1 week ago
11
위반 중대성·피해 규모 반영…부과기준율 세분화 추진금감원·금융협회와 TF 개최…의견 수렴 후 규정 개정 등록 2026-09-16 오전 11:00:06 수정 2026-09-16 오전 11:00:06 가 가 [이데일리 최정훈 기자] 금융당국이 신용정보법 위반에 따른 과징금 산정기준을 전면 손질한다. 전체 매출액의 3%를 법정 상한으로 두면서도 위반 정도를 반영할 세부 기준이 부족해 경미한 위반에도 과도한 과징금이 산출될 수 있다는 지적에 따른 것이다. 금융당국은 현재 50·75·100%로 나뉜 부과기준율을 세분화하고 피해 규모와 정보의 성격 등을 반영한 별도 기준을 마련하기로 했다. (사진=금융위원회)금융위원회는 16일 정부서울청사에서 유영준 디지털금융정책관 주재로 ‘신용정보법 과징금 산정기준 개선 태스크포스(TF)’ 첫 회의를 열었다. 회의에는 금융감독원과 은행연합회, 여신금융협회, 생명보험협회, 손해보험협회, 금융투자협회가 참석했다. 현행 신용정보법은 과징금 법정 상한을 금융회사 전체 매출액의 3%로 정하고 있다. 2020년 2월 법 개정 당시 개인신용정보의 안전한 활용을 뒷받침하기 위해 과징금 부과 대상을 정보 누설·유출뿐 아니라 부당 제공·이용과 가명정보 부정 처리 등으로 확대했다. 과징금 상한을 관련 매출액의 3%에서 전체 매출액의 3%로 높였다. 문제는 과징금 상한은 대폭 높아졌지만 신용정보법 위반행위의 특성을 반영한 별도 산정기준이 마련되지 않았다는 점이다. 현재는 모든 금융업권에 공통으로 적용되는 ‘금융기관 검사 및 제재에 관한 규정’에 따라 과징금을 산정한다. 현행 규정은 전체 매출액의 3%로 계산한 법정 상한액에 위반행위의 중대성에 따라 50·75·100% 중 하나의 부과기준율을 적용해 기본과징금을 산출한다. 이후 금융회사의 위반 동기와 사후 조치 등을 고려해 가중하거나 감경한다. 은행법이나 보험업법은 위반행위와 직접 관련된 금액을 기준으로 과징금을 계산해 현행 방식으로도 위반 정도에 비례한 제재가 가능하다. 반면 신용정보법은 위반행위와 무관한 부분까지 포함한 전체 매출액을 기준으로 삼아 경미한 위반에도 기본과징금이 지나치게 커질 수 있다는 지적을 받아왔다. 영업수익이 수십조원에 달하는 대형 은행에는 산식상 수천억원에서 조 단위 과징금이 산출될 수도 있다. 개인정보보호법 등 유사 법률과 비교해도 신용정보법의 부과기준율은 지나치게 단순하다는 평가다. 개인정보보호법은 경미한 위반행위에 1~30%, 유...
Related
럼피스킨 정밀진단 기관 2곳서 13곳으로…지방정부에 검사 권한 이관
52 minutes ago
2
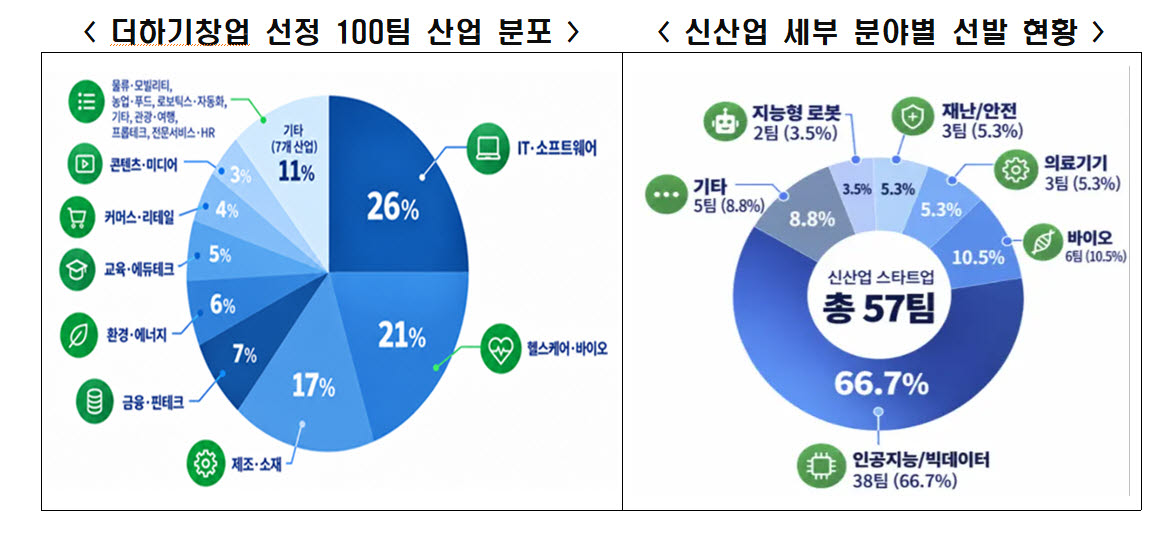
한경협 ‘더하기창업’ 100팀 선발…대기업 협력·투자 연계 지원
52 minutes ago
2
AI·스마트도시 석·박사 키운다…대학 4곳에 장학금·인턴십 지원
52 minutes ago
2
럼피스킨 정밀진단 전국 확대…13개 시도서 바로 검사
52 minutes ago
1
유한양행 ‘윌로우하우스’, 공연·전시 확대…지역 문화공간으로
55 minutes ago
4
24년 곁을 지킨 든든한 후원, 금빛 칼끝으로 돌아왔다
1 hour ago
1

편의점서 스테이블코인으로 결제…KB국민카드, CU서 실증 완료
1 hour ago
4

직급에 암호화 비밀번호까지…한은 직원 186명 정보 샜다
1 hour ago
1
Popular

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
3 weeks ago
76


베스티 ‘연애의 조건’, 13년 만에 역주행…글로벌 차트까지 접수
2 weeks ago
53
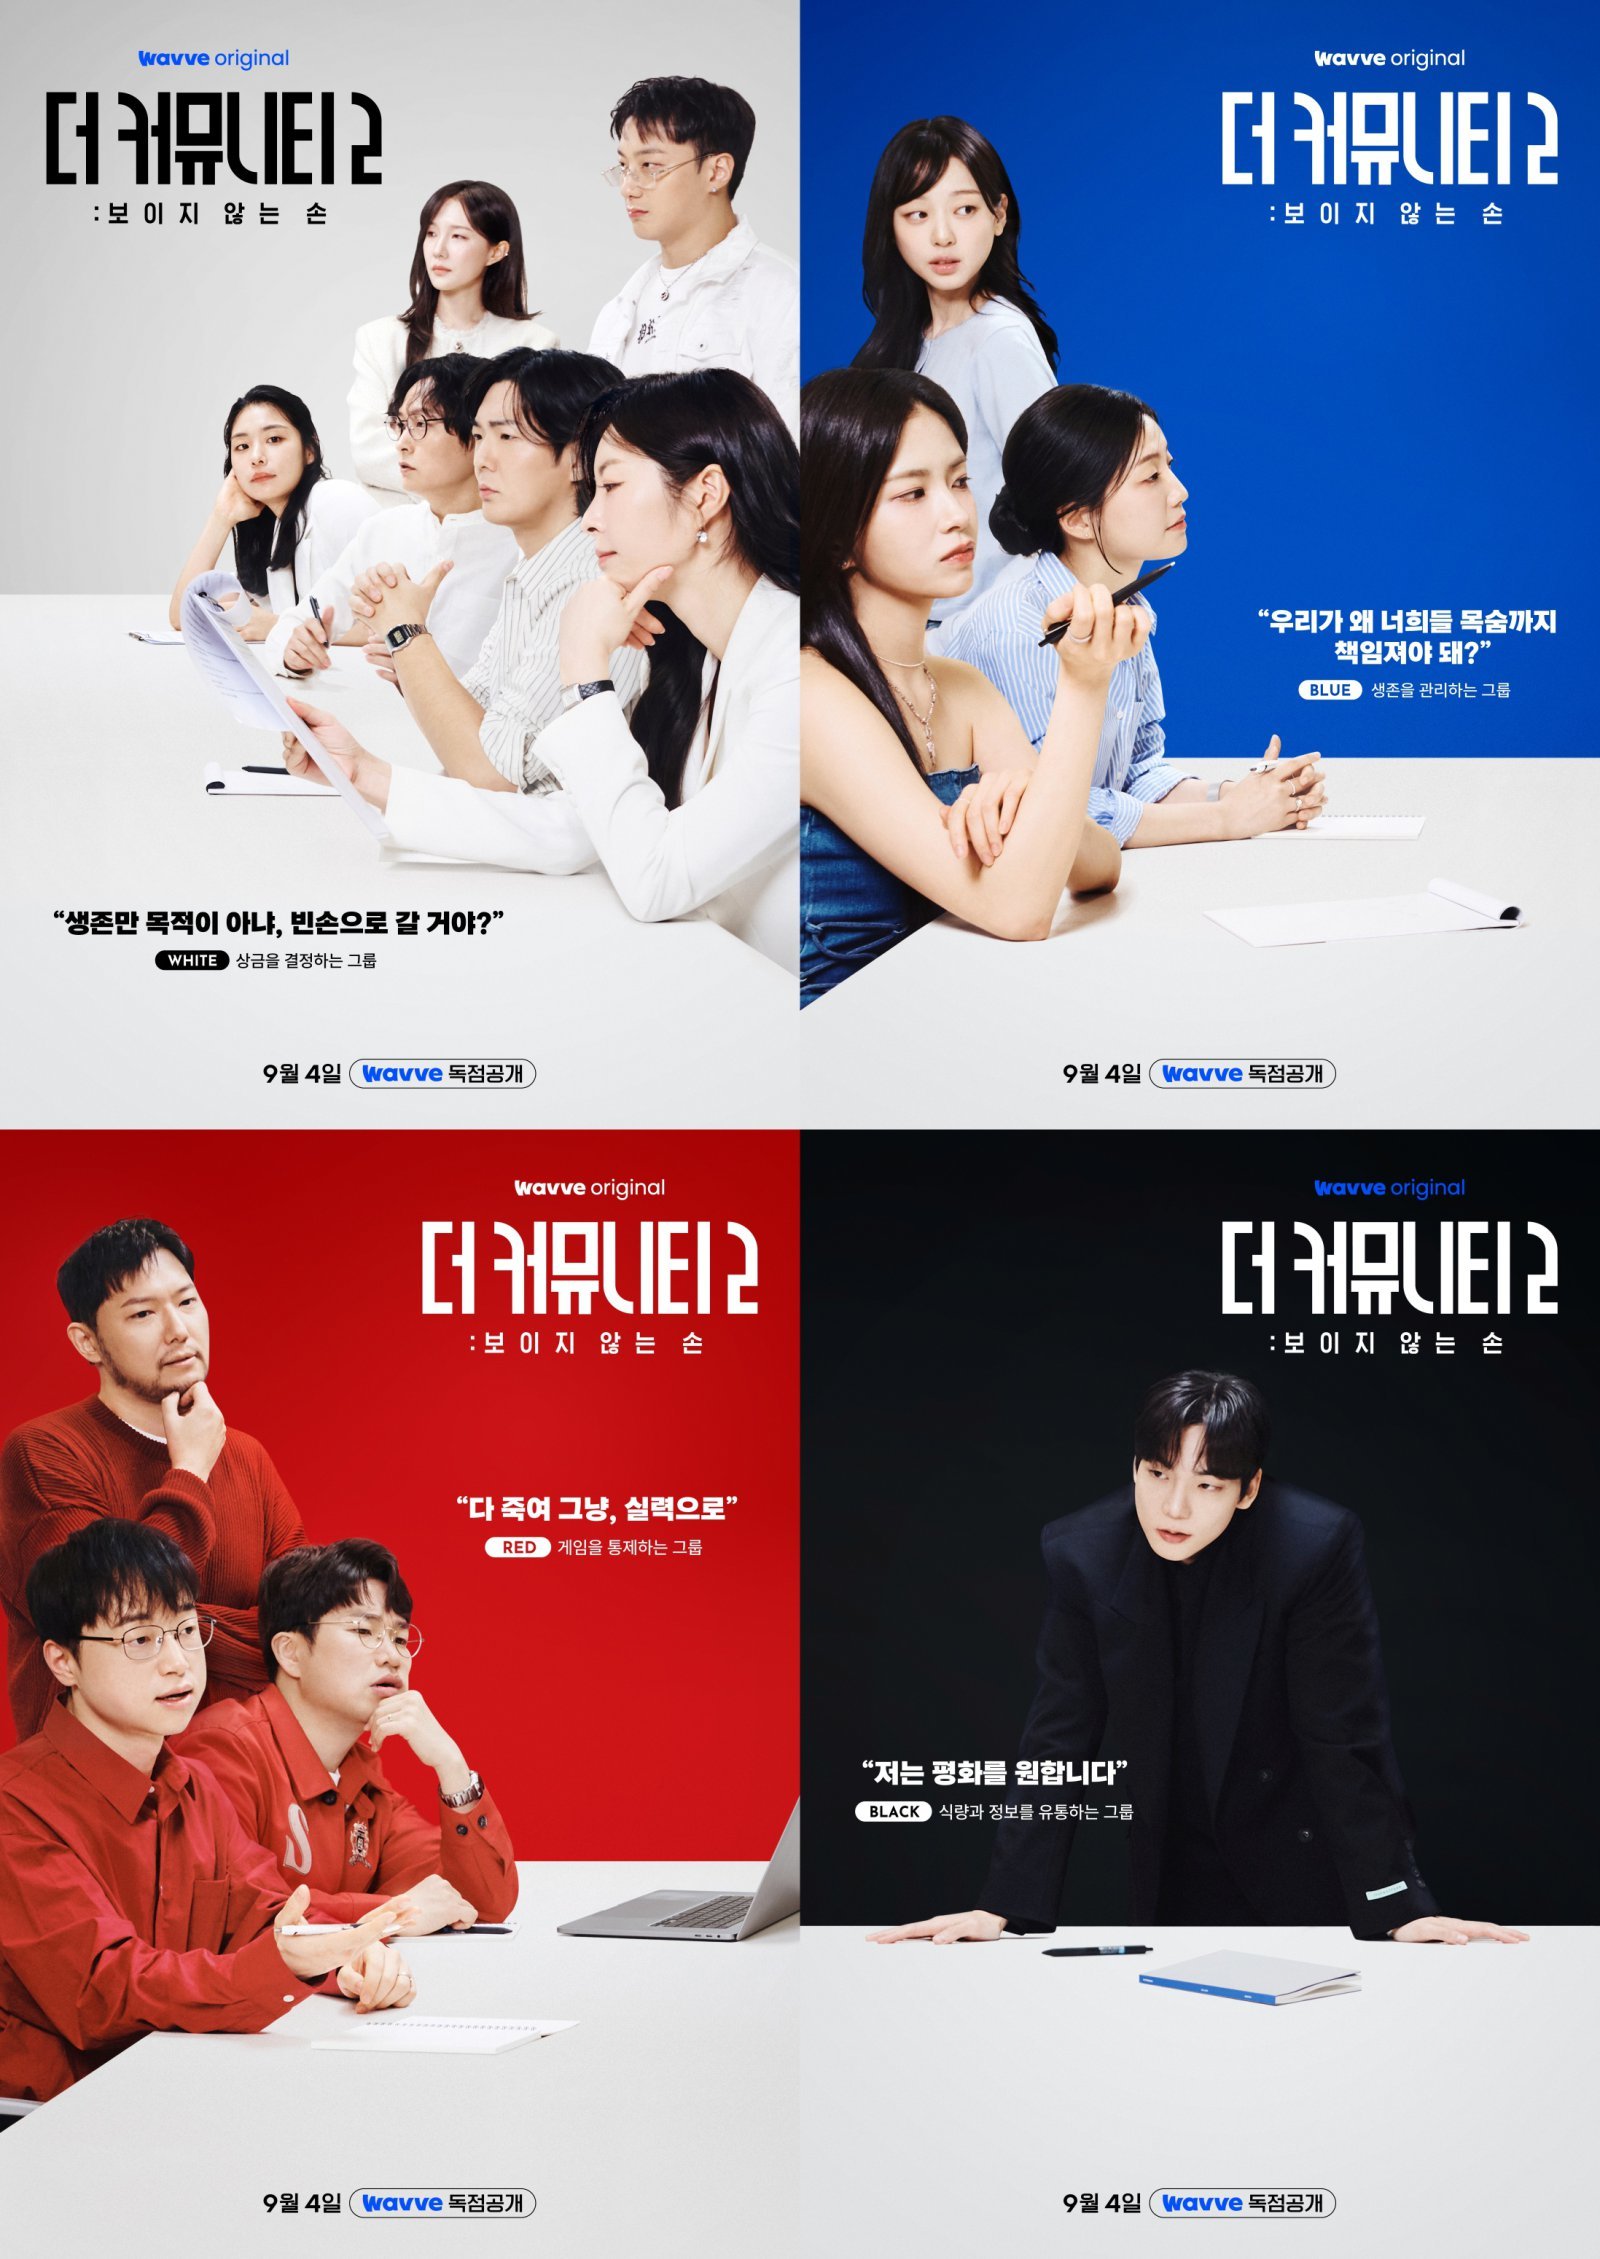
돈·생명·게임·식량 독점…‘더 커뮤니티2’ 살벌한 생존 구조 (더 커뮤니티2)
3 weeks ago
53
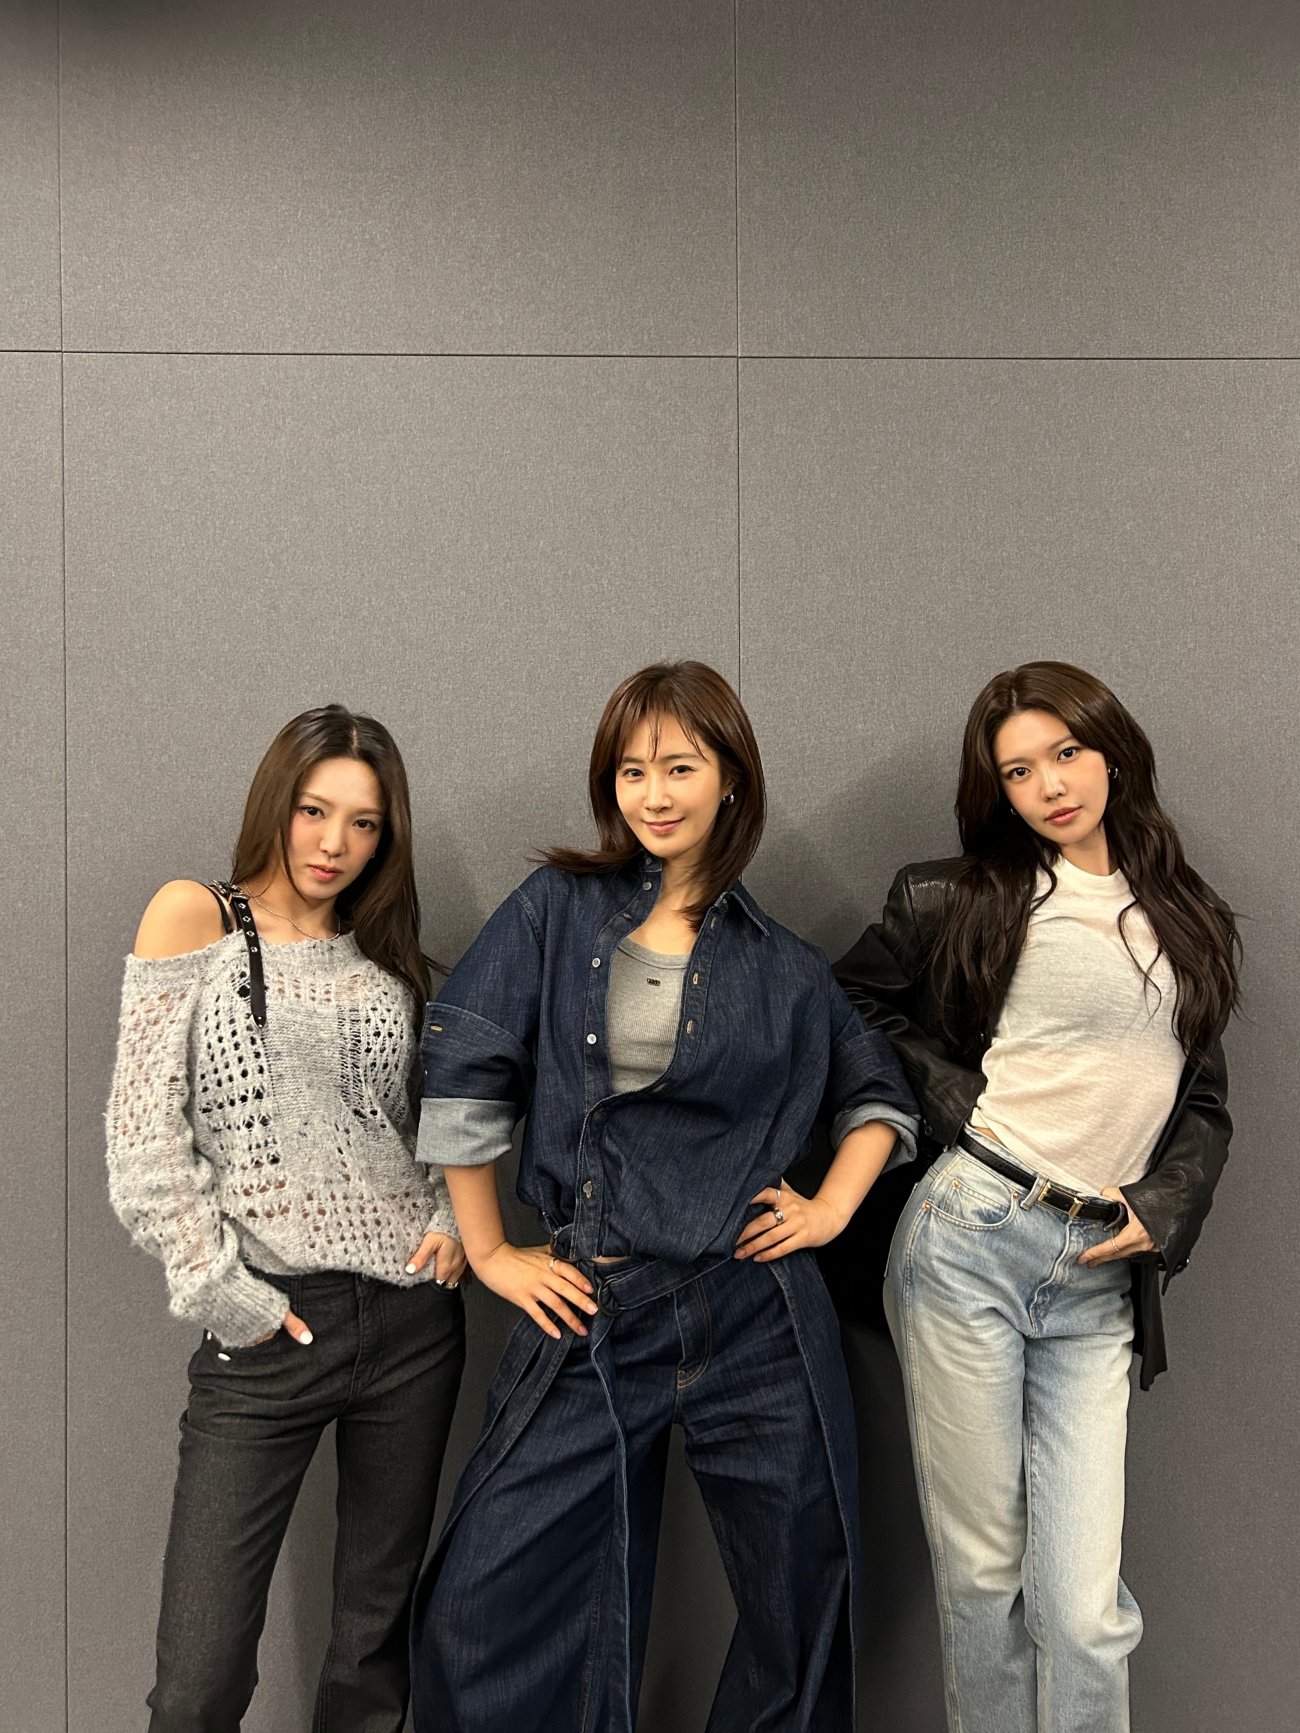
효리수, 그야말로 ‘화제의 신인’ 효연·유리·수영 K팝 새 판 짠다
3 weeks ago
53

‘아시아 프로야구 최강팀 가리자’ 2026 APBC, 11월 12~15일 도쿄돔서 열린다
3 weeks ago
51

이란 前대통령 “명예롭게 전쟁 끝내야” 종전 국민투표 제안
2 weeks ago
49
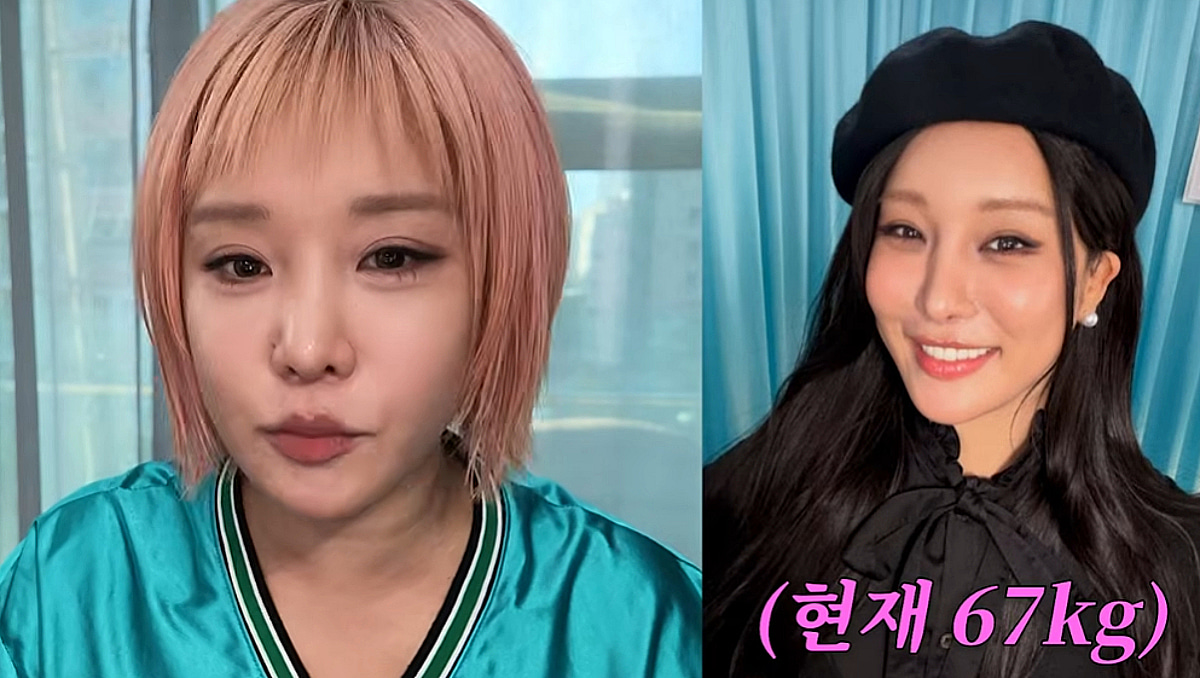
금주 432시간..랄랄, 10kg 제대로 뺐다 "마운자로·위고비 NO"[스타이슈]
4 weeks ago
48
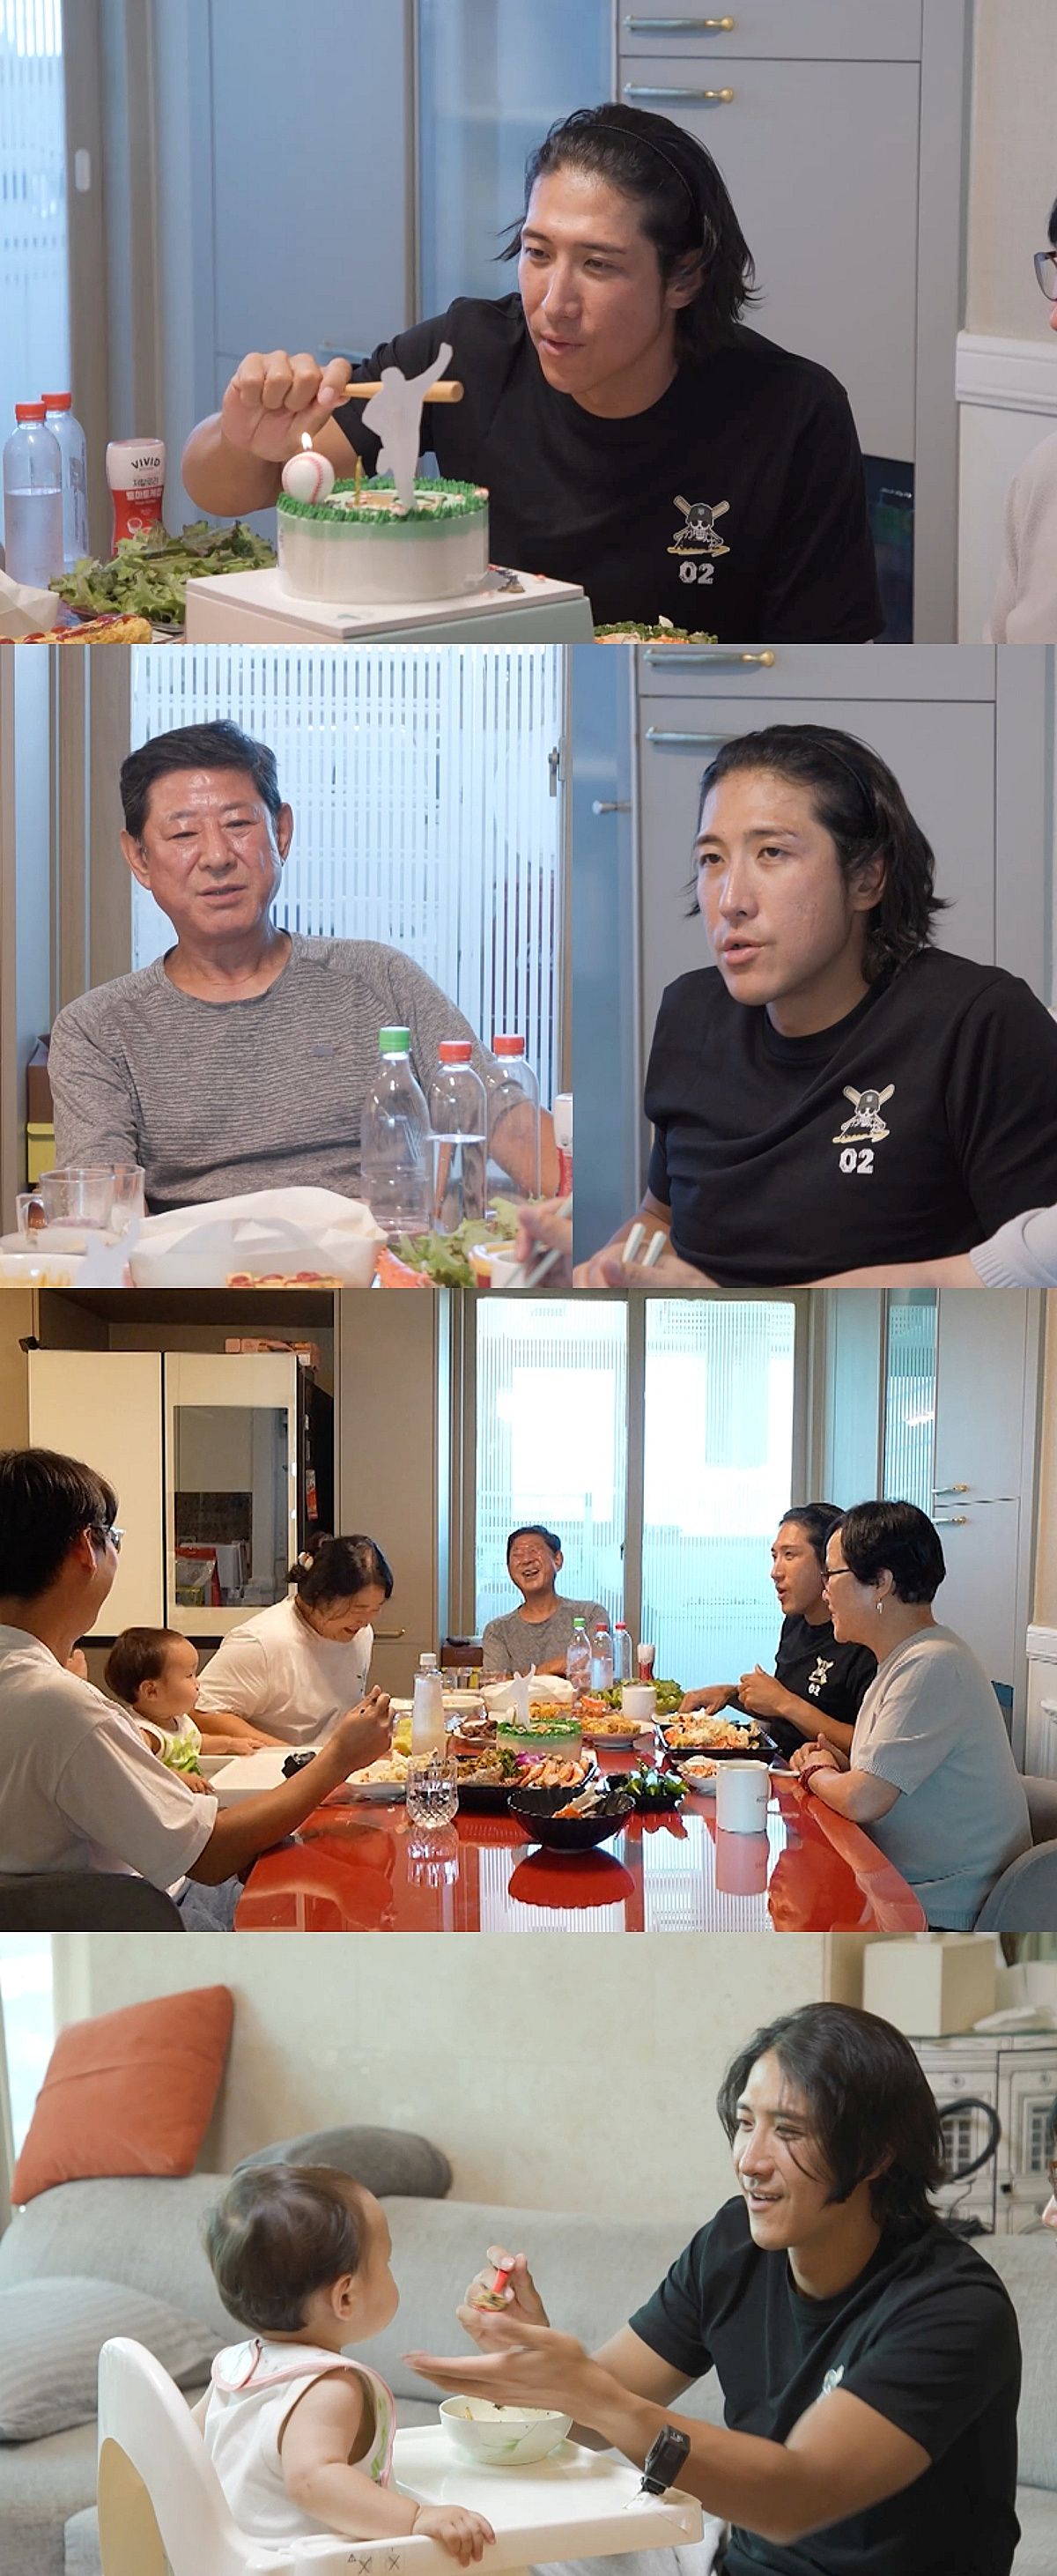
황재균, 폭염에 은퇴식 취소..온가족 총출동 "은퇴 선언도 취소해"[전참시]
4 weeks ago
48

24세 유명 먹방 인플루언서 돌연 사망…3일 전 건강 이상 고백
2 weeks ago
47
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
