금융 > 은행 서울머니쇼+ "꼬마빌딩 상속, 자녀 이름의 재원이 중요" '富의 이전' 부동산 절세전략"임대료·사망보험 연계를" A씨는 토지 60억원, 건물 10억원(감정평가액 기준)짜리 꼬마빌딩을 갖고 있다. 보증금 2억원에 월 임대료 2800만원이 들어온다. A씨가 토지는 그대로 두고 건물만 자녀에게 증여하면, 자녀는 A씨에게 토지 임차료 9300만원과 재산세 등 경비를 내고도 해마다 2억3300만원(세전)의 임대수익을 손에 쥔다. 이 돈은 훗날 빌딩 전체를 물려받을 때 낼 상속세의 '실탄'이 된다. 조하림 메트라이프생명 노블리치센터 세무전문위원(세무사·사진)이 30일 서울 코엑스 마곡에서 열린 '2026 서울머니쇼플러스(+)'에서 '부의 이전을 완성하는 부동산 절세 전략'을 강연하며 상속세 납부 재원 마련법을 소개했다. 조 세무사는 "절세 방법 가운데 으뜸은 쌀 때 먼저 주는 사전 증여지만 모두 다 줄 수는 없다"며 "마지막 남은 방법은 자녀 세대가 상속세를 낼 돈을 만들어 주는 것"이라고 말했다. 재원 마련이 중요한 건 개인 자산 대부분이 부동산에 쏠려 있어서다. 상속세를 낼 현금이 없으면 물려받은 부동산을 헐값에 급히 팔 상황이 생긴다. 조 세무사가 사망보험금을 적극 활용하라고 권하는 이유다. 다만 계약 구조가 중요하다. 부모가 계약자로 보험료를 내면 자녀가 받는 사망보험금에도 상속세가 붙는다. 조 세무사는 "사망보험금 10억원을 받아도 5억원이 세금으로 날아가면 5억원만 쓸 수 있다"고 지적했다. 해법은 자녀가 계약자이자 수익자가 되고, 부모를 피보험자로 두는 것이다. 자녀가 자기 돈으로 보험료를 냈다면 사망보험금은 상속·증여재산에 해당하지 않는다. 건물 임대수익이 있다면 그 돈으로 보험료를 내면 된다. 조 세무사는 "표면상으로만 해놓는 게 아니라 실질적인 재원이 있어야 한다"며 "자녀의 현금흐름이 작다면 부모 세대가 현금흐름을 만들어 주고 이를 보험과 연결해 두면 사망보험금을 세금 없이 100% 상속세 재원으로 쓸 수 있다"고 강조했다. 가족법인을 활용하는 방법도 있다. 자녀 2명이 지분을 절반씩 가진 법인에 부모가 40억원을 무상으로 빌려주고, 은행 대출 20억원을 더해 60억원짜리 빌딩을 사는 식이다. 법정이자율(4.6%)로 따진 법인 이익은 1억8400만원이다. 자녀 1인당 증여이익은 9200만원으로 과세 기준인 1억원에 못 미쳐 증여세가 붙지 않는다. [박창영 기자] 이 기사의 배경지식,...
Related

비만주사는 레버리지 …'근육 원금' 키워라
3 hours ago
2
꽃게 싸다 해서 사러 왔는데…어획량 감소에 가격 두 배 뛴 '가을 별미'
3 hours ago
3
"올해 배추 많이 심었대" 김장철 앞둔 희소식 가격 '뚝'
3 hours ago
1
강남 이어 한강벨트도 거래 줄고 매물 늘고…인허가는 또 줄었다
3 hours ago
3
시스템 장애로 중단된 발권 업무…항공편 38대 줄지연
3 hours ago
2
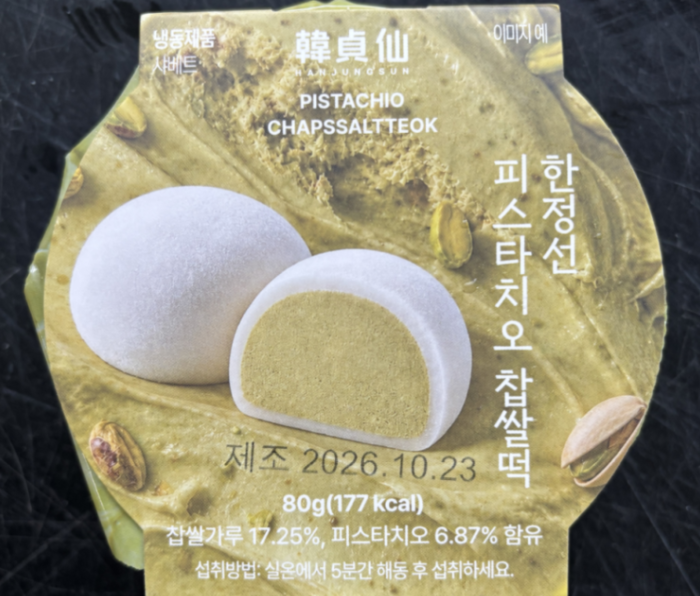
GS25 한정선 찹쌀떡 대장균 검출 충격… 판매 중단·전량 폐기 조치
4 hours ago
7
내년 장기요양보험료율 5.78% 인상
4 hours ago
3

“30% 예상했는데 50%나 깎인다고?”…국민연금 신청자의 ‘착각’ [배짱 편한 은퇴]
4 hours ago
8
Popular
영탁 "임영웅과 자주 운동해, 축구 실력 1티어..장민호는 개발" [사당귀]
4 weeks ago
463

주말 새 2금융권까지 해킹피해 확산에…당국, 4일 전 금융업권 협회장·금융사 대표 긴급 소집
3 weeks ago
454

Show GN: 믹스독 — 같은 구독으로 더 많이 쓰는 오픈소스 코딩 에이전트
4 weeks ago
441

임산부석 차지한 노인…다리 깁스한 34주 만삭 임산부는 결국
3 weeks ago
440

승부 가리기엔 11회가 모자랐다…KT, 연장 접전 끝 롯데와 2-2 무승부→매직넘버 2
3 weeks ago
437

“군대 안가” 자랑한 축구대표팀에…안철수 “군대가 혐오시설? 군면제 없애야”
3 weeks ago
432

은행권 AI 연쇄해킹…공격서버에 ‘중국어 문자열’ 있었다는데
3 weeks ago
419

평택시흥고속도로서 트럭이 승용차 2대 추돌…트럭 운전자 사망
3 weeks ago
418
[ET특징주]펩트론, 일라이릴리 기술평가 종료 소식에 하락세
3 weeks ago
382
[美특징주]캠벨·제너럴밀스 등 강세…기술주 이탈해 소비재주로
2 weeks ago
379
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
