 4 days ago
13
포용금융 등 영향 금리격차 줄어… 일부 은행선 고저신용자 역전도 “시장원칙 위배-주주 손해” 지적속 “큰틀에선 경제전체 이득” 의견도 당국 “신용평가체계 훼손 아니다” 시장금리가 상승하는 가운데, 시중은행에서 고신용자의 신용대출 금리가 따라 오르는 동안 저신용자 금리는 오히려 내리면서 신용점수에 따른 금리 격차가 1년 새 크게 좁혀졌다. 일부 은행에서는 신용점수가 높은 차주가 오히려 더 높은 금리를 부담하는 역전 현상이 나타났다. 중·저신용자의 이자 부담을 덜어주는 포용금융의 취지는 긍정적이지만, 자칫 신용도에 따라 금리를 달리 매기는 시장 원리가 약화되고 고신용자의 부담이 상대적으로 커질 수 있다는 지적도 나온다. 7일 국회 정무위원회 소속 국민의힘 신동욱 의원이 금융감독원에서 받은 ‘신용점수 구간별 신규 신용대출 평균 금리’ 자료에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행에서 신용점수가 951점 이상인 이용자의 평균 금리는 8월 연 5.08%로, 지난해 8월(4.26%)보다 0.82%포인트 올랐다. 같은 기간 851∼900점(+0.90%포인트), 901∼950점(+0.82%포인트) 등 신용점수 중상위권도 평균 금리가 상승했다. 반면 신용점수가 600점 이하인 경우 신용대출 금리는 지난해 8월 연 8.70%에서 올 8월 7.73%로 0.97%포인트 내렸다. 최고신용자와 최저신용자의 금리 차는 같은 기간 4.44%포인트에서 2.65%포인트로 줄었다. 상대적으로 신용점수가 낮은 601∼650점(―0.54%포인트)과 651∼700점(―0.14%포인트) 이용자도 1년 전보다 금리가 내려갔다. 우리은행에서는 올 4∼8월 신용점수 851∼900점인 사람이 600점 이하보다 높은 금리를 적용받는 금리 역전 현상이 확인됐다. 우리은행은 중·저신용자의 부담을 낮추기 위해 올 1월부터 신용점수와 상관없이 대출 최고금리를 연 7%로 제한하고 있다. 일반적으로 신용 위험이 크면 대출 금리가 높게 산정된다. 은행은 담보 없이 신용만 보고 돈을 빌려주는 만큼 저신용자에게는 돈 떼일 위험이 크기 때문이다. 하지만 정부가 가계대출 총량은 늘지 않게 관리하는 가운데, 포용 금융을 위해 중·저신용자 대출을 확대하고 대출금리 인상을 억제하면서 이런 결과가 나타났다. 양준석 가톨릭대 경제학과 교수는 “저신용자가 고신용자보다 더 좋은 조건으로 돈을 빌릴 수 있는 것은 시장 원칙에 어긋난다”고 지적했다. 신 의원은 “성실하게 신용을 ...
Related

[단독]농협 착오송금 5년간 4816억원…절반은 못 돌려받았다
16 minutes ago
0
신현송 한은 총재, G20·IMF 총회 참석…통화정책·국제정세 논의
16 minutes ago
0

“진짜 지폐팝니다”…483장→9716장, 20배 급증 ‘위조지폐’ SNS 광고까지
22 minutes ago
0
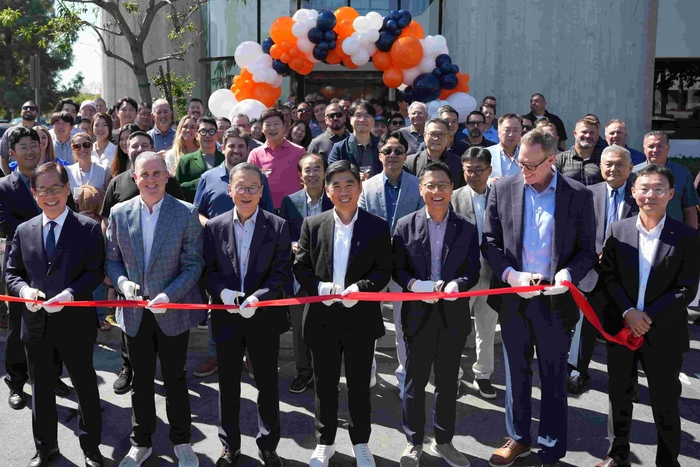
경동나비엔, 美 뉴저지와 어바인에 이노베이션·트레이닝 센터 개소 “HVAC 전략 거점 마련”
23 minutes ago
0
최승재 옴부즈만, '장기검토' 규제 전면 재점검…“캐비닛 속 묵은 과제 꺼낸다”
29 minutes ago
0
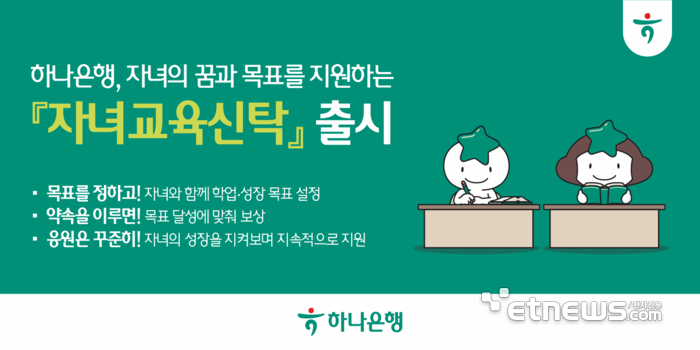
하나은행, 목표 달성 시 신탁재산 지급하는 '자녀교육신탁' 출시
29 minutes ago
0
SK, AI 시대 파격 실험…2년 전일제 ‘비학위 인재양성’ 판 연다
41 minutes ago
1

이억원 금융위원장, SC그룹 경영진 면담…“금융 AX·리스크 대응 논의”
41 minutes ago
1
Popular

영탁 "임영웅과 자주 운동해, 축구 실력 1티어..장민호는 개발" [사당귀]
1 week ago
148

넷마블 ‘몬길: 스타다이브’, 1.4 대규모 업데이트…‘이자벨라’ 등장
1 week ago
141

주말 새 2금융권까지 해킹피해 확산에…당국, 4일 전 금융업권 협회장·금융사 대표 긴급 소집
1 week ago
133

임산부석 차지한 노인…다리 깁스한 34주 만삭 임산부는 결국
1 week ago
128

승부 가리기엔 11회가 모자랐다…KT, 연장 접전 끝 롯데와 2-2 무승부→매직넘버 2
1 week ago
127

Show GN: 믹스독 — 같은 구독으로 더 많이 쓰는 오픈소스 코딩 에이전트
1 week ago
125

한국큐빅, 매출 67% 차지 안산공장 생산중단…부산공장으로 통합
1 week ago
125

“군대 안가” 자랑한 축구대표팀에…안철수 “군대가 혐오시설? 군면제 없애야”
1 week ago
117

은행권 AI 연쇄해킹…공격서버에 ‘중국어 문자열’ 있었다는데
1 week ago
114

[Cover Story] MZ세대의 ‘취향’ 코드...드러내고 공유하다
1 week ago
109
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
