 1 week ago
8
신혼가구 평균 대출 2억4600만→2억7600만원…소득은 100만원 늘어3억원 초과 대출 비중 45.1%…저소득 가구도 대출 규모 확대보금자리론 금리 연 4.9~5.2%…신규 차주 원리금 부담 가중박홍배 “첫 집 마련 넘어 안정적 상환 위한 지원제도 점검해야” 등록 2026-10-13 오후 5:20:21 수정 2026-10-13 오후 7:15:35 가 가 [이데일리 최정훈 기자] 보금자리론으로 첫 집을 마련한 신혼부부 김모씨는 월급날이면 대출 상환액부터 떼어놓고 남은 돈으로 한 달 살림을 계산한다. 관리비와 공과금, 식비를 빼고 나면 저축에 쓸 돈은 생각보다 적다. 이사 걱정 없이 살 집이 생긴 것은 반갑지만, 부부가 함께 벌어도 지출에는 신중해졌다. 김씨는 “집을 살 때는 대출이 얼마나 나오는지만 따졌는데, 막상 갚기 시작하니 매달 남는 돈이 중요하더라”며 “집은 마련했지만 목돈을 다시 모으기는 쉽지 않다”고 말했다. [이데일리 노진환 기자] 서울 마포구 주택가의 모습.첫 집 마련을 돕는 보금자리론을 이용한 신혼가구의 대출 규모가 커지고 있다. 평균 소득은 거의 늘지 않았지만 빌리는 돈은 많아졌다. 신규 대출 금리까지 오르면서 새로 보금자리론을 받을 신혼부부는 같은 금액을 빌려도 더 많은 원리금을 부담하게 됐다. 대출 문턱을 낮추는 것과 함께 신혼가구가 생활비와 저축 여력을 확보하면서 장기간 대출을 갚아나갈 수 있는지도 살펴야 한다는 과제가 떠오르고 있다. 13일 국회 정무위원회 소속 박홍배 더불어민주당 의원실이 한국주택금융공사에서 받은 자료에 따르면 올해 1~8월 보금자리론을 이용한 신혼가구의 평균 부부합산 연소득은 6000만원이었다. 2024년 5900만원과 비교하면 사실상 제자리다. 반면 건당 평균 대출액은 약 2억4600만원에서 2억7600만원으로 약 3000만원 늘었다. 소득이 1.7% 증가하는 동안 대출액은 12.1% 커졌다. 보금자리론은 주금공이 공급하는 장기·고정금리·분할상환 방식의 정책 주택담보대출이다. 일반적으로 6억원 이하 주택과 부부합산 연소득 7000만원 이하 가구가 대상이며, 신혼가구는 자녀 수에 따라 소득 기준이 8500만원~1억원으로 완화된다. 대출한도는 일반 가구 3억6000만원, 생애최초 주택구입자 4억2000만원이다. 대출받을 때 정해진 금리가 만기까지 유지돼 장기간 상환 계획을 세울 수 있다. 이런 정책대출을 이용하더라도 집을 마련하는 데 필요한 자금은 적지 않다. 신혼가구...
Related
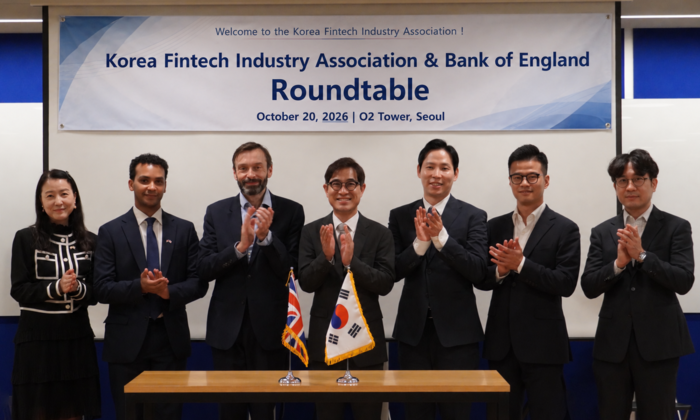
핀테크산업협회, 영국 중앙은행과 디지털금융 협력 논의
1 hour ago
0
한국타이어, 발롱도르 3년 연속 후원…26일 런던서 시상식
1 hour ago
0
[미리보는 이데일리 신문] AI로 신입 때운 기업, 10년 뒤 ‘허리’가 없다
1 hour ago
0
신한은행, 금융 콘텐츠 플랫폼 '신한솔깃(SOL-git)' 오픈
2 hours ago
2
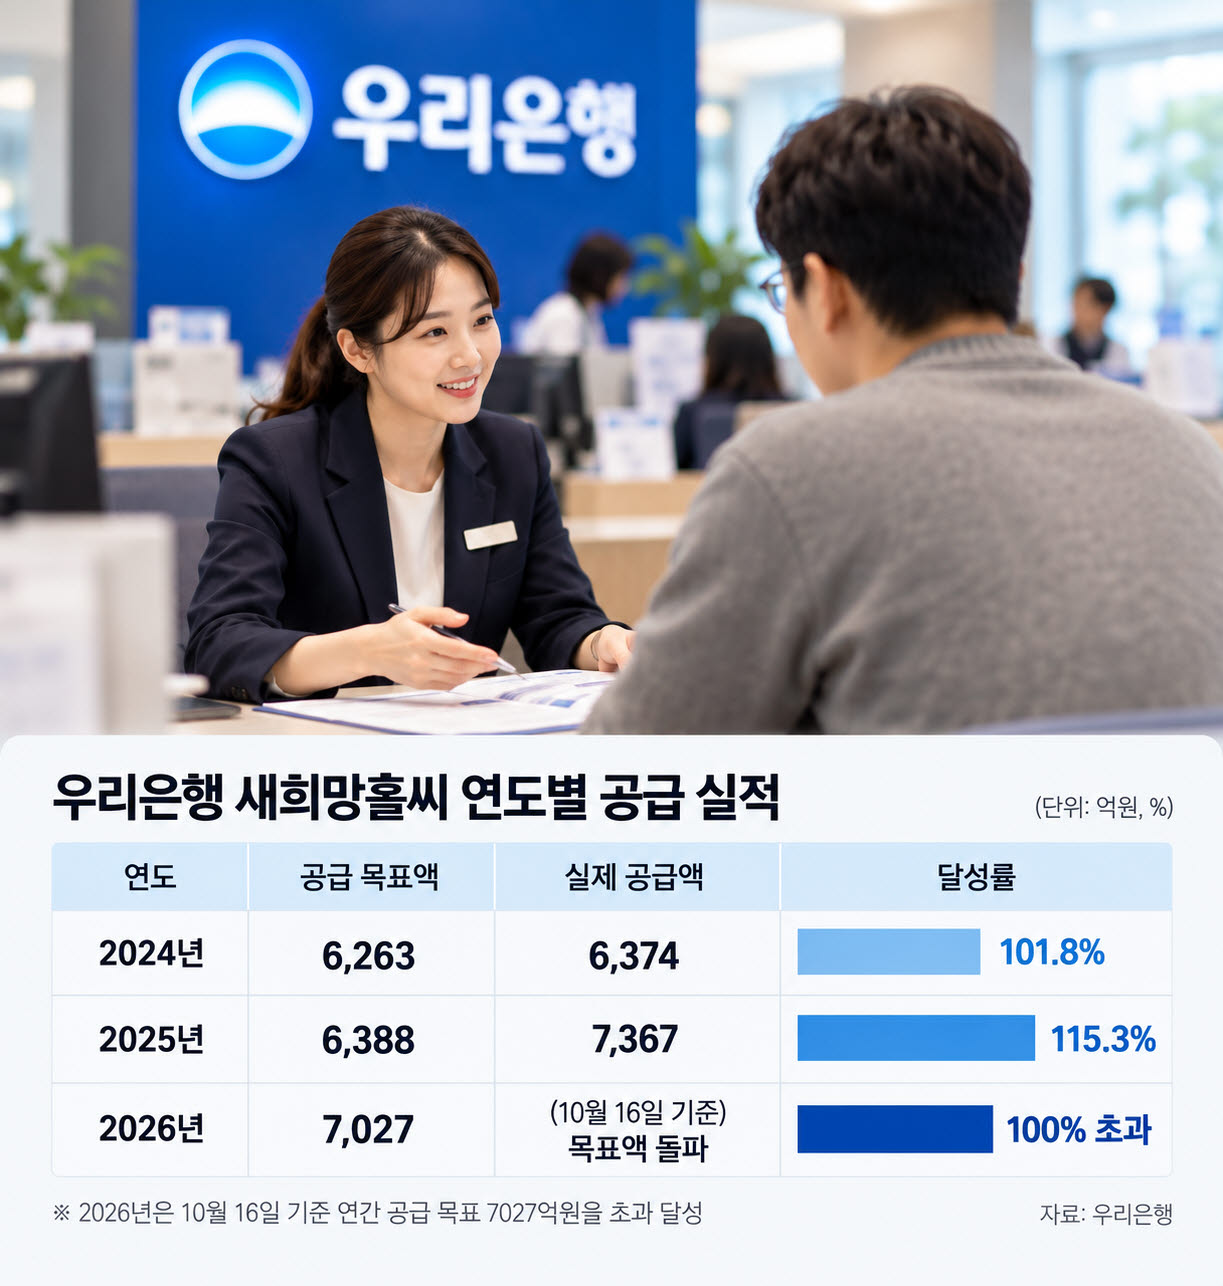
우리은행, 새희망홀씨 연간 목표 조기 달성…70% 중·저신용자에
2 hours ago
4
“물려받느니 포기”…日 상속 포기 32만건, 부모님 낡은 집 외면
3 hours ago
4
이소영 장관 “AI 성장 주역, 소수 대기업 뿐 아니라 중소기업도 주역돼야”
3 hours ago
4

“15억 이상 주택은 대출금지한대” SNS 글에...이억원 “전혀 사실 아냐”
3 hours ago
4
Popular
영탁 "임영웅과 자주 운동해, 축구 실력 1티어..장민호는 개발" [사당귀]
2 weeks ago
278

주말 새 2금융권까지 해킹피해 확산에…당국, 4일 전 금융업권 협회장·금융사 대표 긴급 소집
2 weeks ago
273

넷마블 ‘몬길: 스타다이브’, 1.4 대규모 업데이트…‘이자벨라’ 등장
2 weeks ago
272

임산부석 차지한 노인…다리 깁스한 34주 만삭 임산부는 결국
2 weeks ago
267

Show GN: 믹스독 — 같은 구독으로 더 많이 쓰는 오픈소스 코딩 에이전트
2 weeks ago
264

“군대 안가” 자랑한 축구대표팀에…안철수 “군대가 혐오시설? 군면제 없애야”
2 weeks ago
263

승부 가리기엔 11회가 모자랐다…KT, 연장 접전 끝 롯데와 2-2 무승부→매직넘버 2
2 weeks ago
261
한국큐빅, 매출 67% 차지 안산공장 생산중단…부산공장으로 통합
2 weeks ago
259

은행권 AI 연쇄해킹…공격서버에 ‘중국어 문자열’ 있었다는데
2 weeks ago
251

평택시흥고속도로서 트럭이 승용차 2대 추돌…트럭 운전자 사망
2 weeks ago
244
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
