 1 day ago
1
등록 2026-09-27 오전 8:00:03 수정 2026-09-27 오전 8:00:03 가 가 [이데일리 김미영 기자] 재력가나 자산가의 사망 이후 상속 절차가 진행되는 과정에서 종종 뒤늦게 혼외자 등 새로운 상속인이 확인돼 재산 분할 구도가 달라지는 경우들이 나온다. 실제 한 사례에서는 아버지가 숨진 뒤 혼외자가 친생자 지위를 인정받으면서 이미 끝난 줄 알았던 상속이 뒤집혔다. 사망 직전 배우자에게 증여한 것으로 신고했던 재산까지 상속재산으로 다시 분류되면서다. 수 년에 걸친 소송 끝에 상속인들은 해당 재산을 다시 나눠 갖고, 이에 따라 상속세도 다시 계산해야 하는 상황이 됐다. 27일 국세청 조세법령정보시스템에 공개된 세법해석 사례에 따르면 피상속인 A씨는 2015년 5월 24일 사망했다. A씨의 상속인들은 같은 해 11월 30일 물려받은 재산을 상속재산과 유증, 사전증여재산으로 나눠 상속세를 신고했다. 문제가 된 건 A씨가 사망하기 불과 닷새 전인 5월 19일 배우자에게 증여한 것으로 신고된 재산이었다. 상속인들은 이 재산을 배우자가 생전에 증여받은 ‘사전증여재산’으로 분류했다. 과세당국은 이듬해 9월 이를 토대로 상속세를 결정해 통지했다. 하지만 A씨 사망 이후 예상치 못한 변수가 등장했다. A씨의 혼외자가 2015년 6월 가정법원에 인지청구 소송을 제기한 것이다. 이듬해 4월 법원에서 A씨의 친생자라는 판단을 받아낸 그는 2017년 3월 기존 상속인들을 상대로 자신의 상속분에 해당하는 재산을 달라며 상속분가액지급 및 상속재산분할 소송을 제기했다. AI 생성 이미지상속을 둘러싼 법정 다툼은 3년 가까이 이어졌다. 2020년 1심 법원은 당초 A씨가 배우자에게 증여한 것으로 신고됐던 재산에 대해 사전증여를 인정할 수 없고 상속인들이 나눠야 할 상속재산에 해당한다고 판단했다. 이에 따라 이미 배우자의 사전증여재산으로 신고해 세금 계산까지 마쳤던 재산의 성격이 뒤바뀌게 됐다. 이후 혼외자를 포함한 상속인들은 항소심에서 화해조서를 작성하고 해당 재산을 협의해 분할하기로 했다. 상속인들은 이를 토대로 당초 결정된 상속세를 다시 계산해 달라고 과세당국에 경정을 요구할 예정이었다. 그러자 세금이 다음 쟁점으로 떠올랐다. 우선 배우자가 실제 협의분할을 통해 받은 상속재산이 30억원을 넘을 경우 배우자상속공제를 어떻게 적용할지가 문제가 됐다. 통상 배우자상속공제를 받으려면 법에서 정한 기한까지 배우자의 상속재산을 분할...
Related
“3일 만에 대기업 연봉 번다더니”…돈 몰린 이 시장, 그런데 세금은
1 hour ago
4
장비 추가 투자 없는 인프라 통합… 후이즈, ‘Super DNS 트래픽 매니저’ 선보여
1 hour ago
4

매경이 전하는 세상의 지식 (매-세-지, 9월 28일)
1 hour ago
2
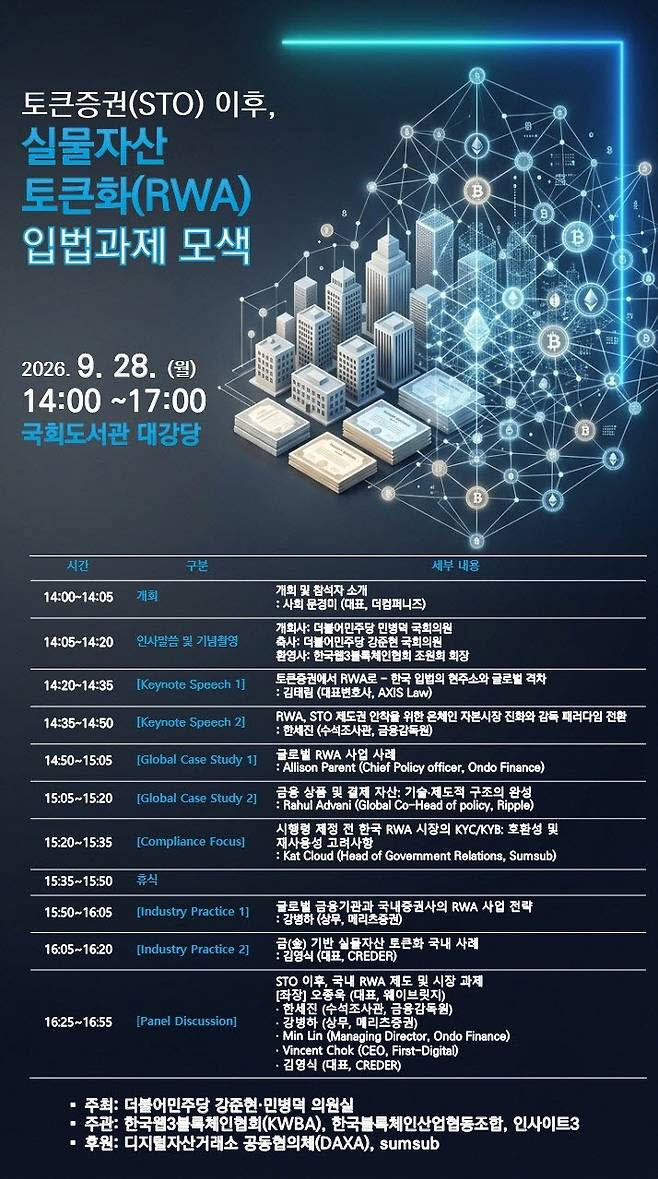
“금융위 토큰증권 정책 점검”…민주당, 오늘 첫 토론
1 hour ago
2
기업경기 한 달 만에 꺾였다…10월 BSI 98.6, 수출 5개월만에 '부정적'
2 hours ago
4
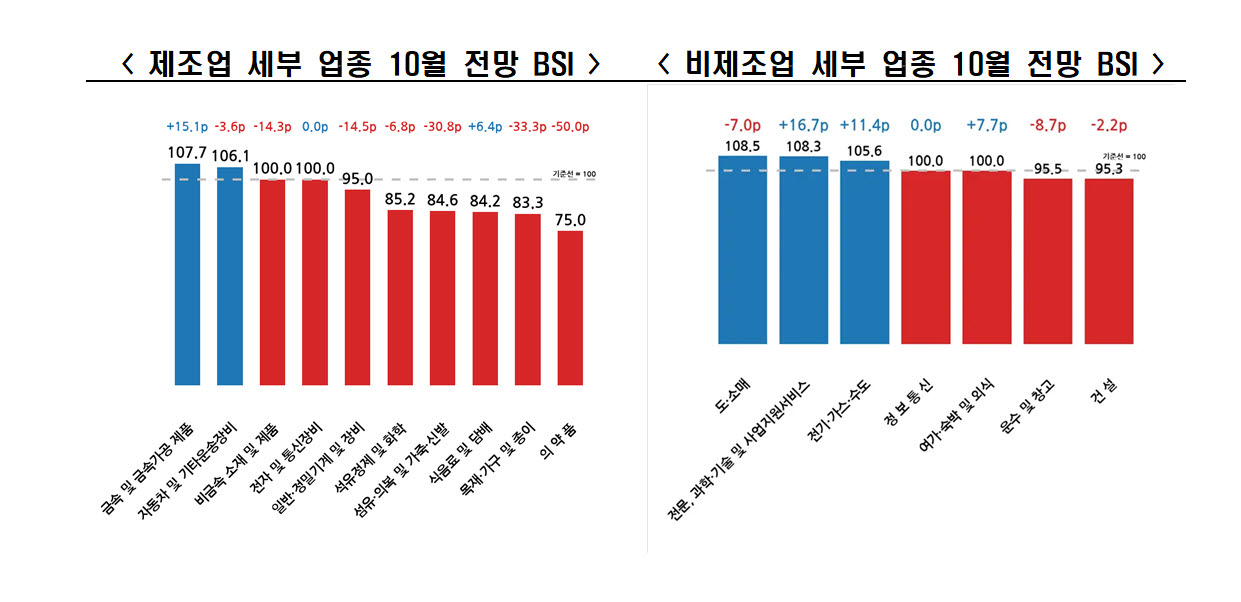
10월 기업 경기 전망 다시 나빠졌다…제조업 심리 위축
2 hours ago
2

“부장님이 웬일로 법카를 주네요”…반도체 호황에 기업 결제액 사상 최대
2 hours ago
2

[단독] “평생 농사 접으라면서 월 31만원 준다니”…고령농 은퇴정책의 현실
2 hours ago
2
Popular

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
3 weeks ago
74

돈·생명·게임·식량 독점…‘더 커뮤니티2’ 살벌한 생존 구조 (더 커뮤니티2)
3 weeks ago
52
효리수, 그야말로 ‘화제의 신인’ 효연·유리·수영 K팝 새 판 짠다
3 weeks ago
52
베스티 ‘연애의 조건’, 13년 만에 역주행…글로벌 차트까지 접수
2 weeks ago
51
‘아시아 프로야구 최강팀 가리자’ 2026 APBC, 11월 12~15일 도쿄돔서 열린다
3 weeks ago
50
이란 前대통령 “명예롭게 전쟁 끝내야” 종전 국민투표 제안
2 weeks ago
48
금주 432시간..랄랄, 10kg 제대로 뺐다 "마운자로·위고비 NO"[스타이슈]
4 weeks ago
47
황재균, 폭염에 은퇴식 취소..온가족 총출동 "은퇴 선언도 취소해"[전참시]
4 weeks ago
47

24세 유명 먹방 인플루언서 돌연 사망…3일 전 건강 이상 고백
2 weeks ago
46
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
