 1 week ago
8
[칼럼니스트=김병철 한국퇴직연금개발원 대표] 매달 꼬박꼬박, 죽는 날까지 월급처럼 들어오는 돈이 있다면 얼마나 마음이 놓일까요? 앞 장에서 본 장수 리스크를 생각하면, 평생소득은 가장 자연스러운 해법처럼 보입니다. 그런데 이런 상품을 실제로 권하면 열에 아홉은 손사래를 칩니다. “종신연금(보험)요? 가입 안 합니다. 내가 일찍 죽으면 원금도 못 찾고 보험사만 좋은 일 시키는 거잖아요.” 퇴직연금 상담 현장에서 가장 많이 듣는 거절의 이유입니다. 많은 분들이 종신연금을 ‘투자 상품’으로 바라봅니다. 그래서 “내가 낸 돈보다 더 많이 받아야 이득”이라고 계산기를 두드립니다. 그러다 보니 “내가 빨리 죽으면 손해”라는 억울함이 앞서 가입을 주저하게 됩니다. 하지만 경제학자들은 고개를 갸웃거립니다. 노벨 경제학상 수상자 프랑코 모딜리아니가 던진 질문은 유명합니다. 합리적인 사람이라면 오래 살 위험을 피하기 위해 종신연금을 원할 것 같은데, 왜 실제 사람들은 연금화를 꺼릴까. 이것이 이른바 ‘연금화의 수수께끼(Annuity Puzzle, 합리적인 사람이라면 장수 위험을 피하려 종신연금을 찾을 것 같지만 실제로는 가입을 주저하는 경제학적 기현상)’입니다. 이 수수께끼를 풀기 위해, 우리는 17세기 유럽의 낯설고도 강렬한 실험으로 가봐야 합니다. [본 이미지는 AI 기술을 활용해 제작되었습니다.]17세기, 죽음을 담보로 한 내기 — ‘톤틴 연금’ 1653년, 이탈리아의 은행가 로렌조 톤티는 프랑스 국왕 루이 14세에게 기막힌 아이디어를 제안합니다. 전쟁 자금이 부족했던 왕실을 위한 자금 조달책이었습니다. “폐하, 시민들에게 돈을 걷으십시오. 그리고 그 돈을 모아 매년 이자를 주겠다고 하십시오. 단, 조건이 있습니다. 가입자가 죽으면, 그 사람에게 주던 이자는 국고로 회수하는 게 아니라 살아남은 다른 가입자들에게 나누어 주는 것입니다.” 이것이 바로 ‘톤틴(Tontine) 연금’의 시초입니다. 원리는 간단합니다. 100명이 가입했다가 1년 뒤 10명이 죽으면, 죽은 10명의 몫을 살아남은 90명이 나눠 갖습니다. 시간이 흘러 생존자가 줄어들수록, 살아남은 자가 받는 돈은 커집니다. 이 구조는 훗날 투기성과 도덕적 불편함, 남용 가능성 때문에 쇠퇴하고 규제의 대상이 되었지만, 중요한 원리 하나를 남겼습니다. 오래 사는 사람에게 더 많은 돈이 필요하다면, 그 위험은 혼자 감당하기보다 집단 안에서 나누어야 한다는 것입니다. 톤틴은...
Related
[데스크의눈]상장할 자유, 주주에게 답할 의무
1 hour ago
1
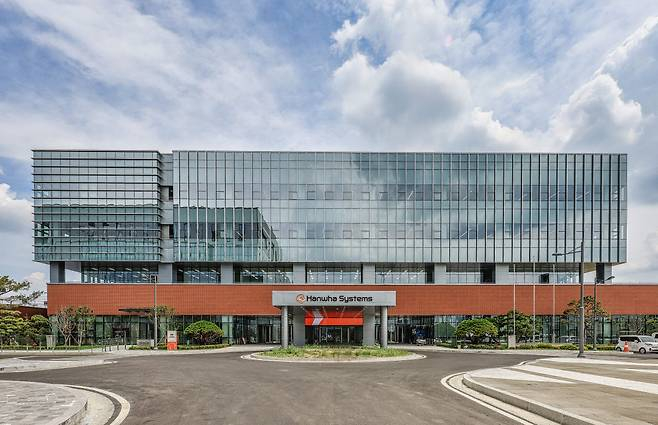
[마켓인]기준가 반년 새 절반…한화오션 주가에 묶인 한화시스템 1.4조
5 hours ago
1
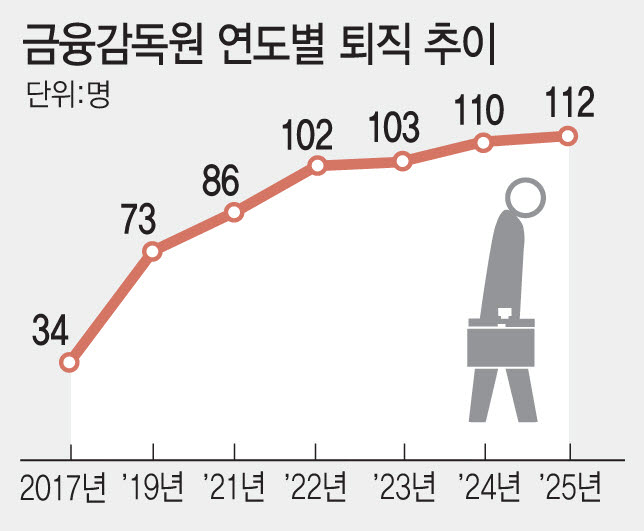
지방 이전·공공기관 재지정 불확실성에…금감원 인력 이탈 우려
6 hours ago
3
요즘 시대 연 26% 적금 실화냐?...저축은행의 몸부림
6 hours ago
2
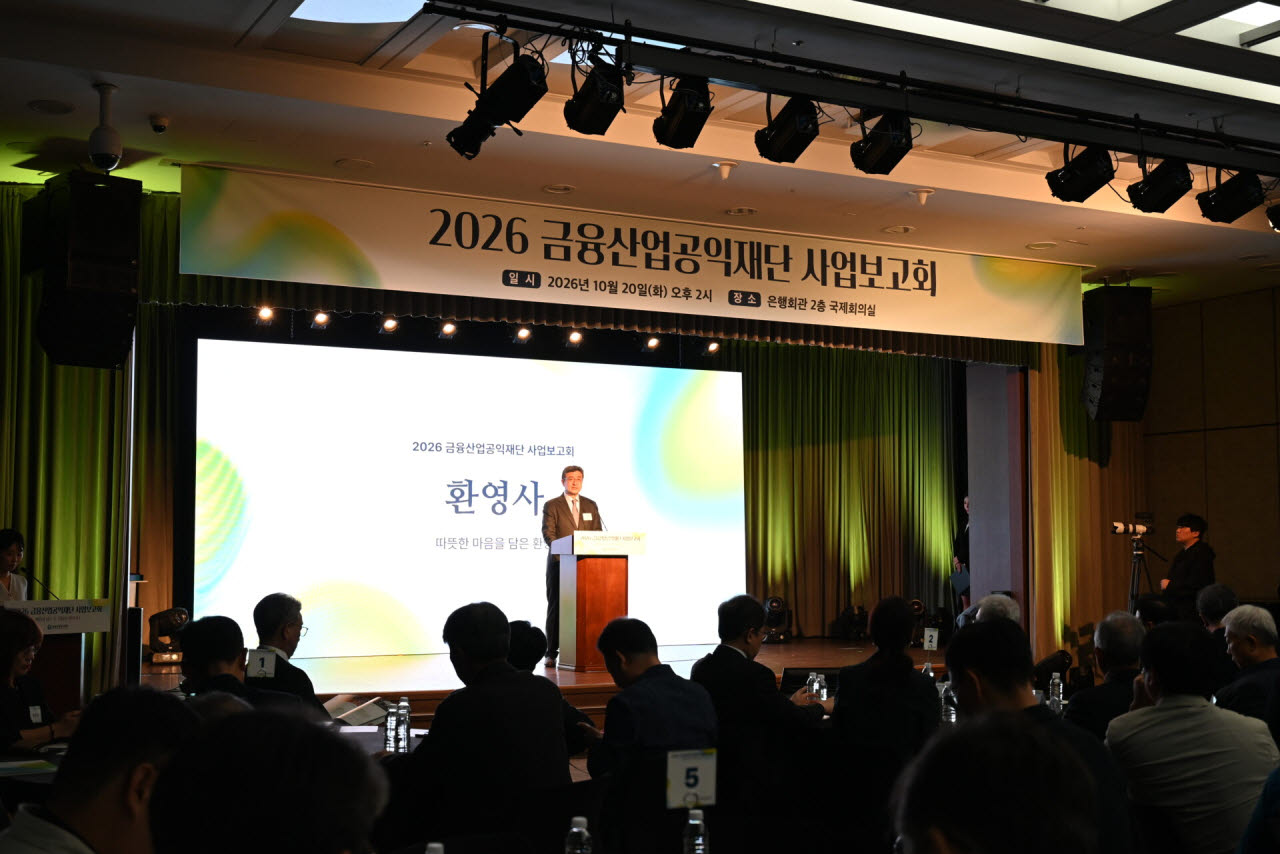
소액 대출부터 일자리 교육까지…금융산업공익재단, 사회공헌 앞장
6 hours ago
3
'이직 요건 완화' 운 띄운 금감원장, 공윤위법 개정 쟁점화
6 hours ago
3
IBK기업銀 "법인 수신업무도 디지털로 서류 제출"
11 hours ago
1
[마켓인] 하이일드 채권 투자 매력↑…"우량채 선별 중요"
12 hours ago
1
Popular
영탁 "임영웅과 자주 운동해, 축구 실력 1티어..장민호는 개발" [사당귀]
2 weeks ago
278

주말 새 2금융권까지 해킹피해 확산에…당국, 4일 전 금융업권 협회장·금융사 대표 긴급 소집
2 weeks ago
273

넷마블 ‘몬길: 스타다이브’, 1.4 대규모 업데이트…‘이자벨라’ 등장
2 weeks ago
271

임산부석 차지한 노인…다리 깁스한 34주 만삭 임산부는 결국
2 weeks ago
266

Show GN: 믹스독 — 같은 구독으로 더 많이 쓰는 오픈소스 코딩 에이전트
2 weeks ago
264

“군대 안가” 자랑한 축구대표팀에…안철수 “군대가 혐오시설? 군면제 없애야”
2 weeks ago
262

승부 가리기엔 11회가 모자랐다…KT, 연장 접전 끝 롯데와 2-2 무승부→매직넘버 2
2 weeks ago
261
한국큐빅, 매출 67% 차지 안산공장 생산중단…부산공장으로 통합
2 weeks ago
259

은행권 AI 연쇄해킹…공격서버에 ‘중국어 문자열’ 있었다는데
2 weeks ago
251

평택시흥고속도로서 트럭이 승용차 2대 추돌…트럭 운전자 사망
2 weeks ago
244
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
