 3 hours ago
4
정유신 서강대 경영학과 교수 나스닥이 블록체인을 증권시장의 핵심 인프라로 끌어들이고 있다. 이제 증권시장의 경쟁력은 거래 속도뿐 아니라 서로 다른 시장과 시간대를 얼마나 안전하게 연결하느냐에서 갈릴 것이다. 나스닥의 행보가 이를 잘 보여준다. 나스닥이 9월 10일 가상자산거래소 크라켄의 모회사 페이워드에 1억달러를 투자하고, 나스닥 시장과 크라켄의 토큰화 주식 플랫폼 xStocks을 연결하기로 한 게 바로 그것. 양사는 2027년 2분기 '나스닥 에퀴티 토큰(NETs)' 출시를 추진하고, 페이워드는 나스닥의 시장감시 기술도 도입할 계획이다. 또 나스닥은 12월 6일부터 미국 주식 거래시간을 하루 23시간, 주 5일로 확대한다. 한마디로 전통 증권시장과 디지털자산 인프라의 결합이 본격화되고 있는 셈이다. 나스닥이 왜 이렇게 적극적인가. 첫째, 글로벌 투자자의 거래시간이 더 이상 뉴욕 시간에 맞춰져 있지 않기 때문이다. 아시아 투자자에게 미국 정규장은 심야이고, 디지털자산 투자자는 이미 24시간 거래에 익숙하다. 나스닥이 23시간 거래 확대를 추진하는 것도 이런 글로벌 수요에 대응하기 위해서다. 둘째, 청산·결제의 효율성을 높일 수 있기 때문이다. 현재 주식거래는 결제가 완료될 때까지 일정한 담보와 자본이 묶이지만, 주식과 현금이 같은 디지털 네트워크에서 실시간에 가깝게 결제되면 결제 시간과 담보 비용을 줄이고 자산을 더 빠르게 재활용할 수 있다. 셋째, 경쟁 때문이다. 가상자산 플랫폼들은 스테이블코인과 토큰화 주식, 주식 연계 상품을 앞세워 전통 금융시장으로 빠르게 영역을 넓히고 있다. 전통 거래소 입장에서는 이를 막기보다 규제시장 안으로 끌어들여 새로운 거래 인프라로 활용하는 편이 더 유리하다. 시장에서는 특히 나스닥의 방식이 로빈후드 등 기존 토큰화 주식과 다르다는 점에 주목한다. 나스닥은 발행기업이 직접 참여하는 발행사 주도 방식을 추진하고 있다. 토큰화 이후에도 배당·의결권 등 기존 주주의 권리를 유지하는 것이 핵심이다. 반면 로빈후드 등의 토큰은 제3자가 실제 주식을 보유하면서 그 가격에 연동되는 별도의 상품을 발행하는 구조다. 따라서 투자자가 원주식의 주주가 되는 것은 아니다. 나스닥이 발행기업의 참여와 기존 주주권 보장을 강조하는 이유다. 어떤 효과가 기대될까. 첫째, 시장 접근성이 높아진다. 거래시간과 국경의 제약이 줄고 소액 거래가 쉬워지면 미국 주식의 글로벌 투자층은 더 넓어질 수 있다. 둘째,...
Related

“내 돈 빌려가놓고 탕감하자고요?”…대부업 15.9% 채무조정 거절
35 minutes ago
0
韓, 세금·복지 반영 전 소득 평등도 OECD 1위, 반영 후엔 22위
52 minutes ago
0

전력망 찜해놓고 방치 … 유령사업자 80% 퇴출
1 hour ago
0
송치영 소공연 회장 “추석 선물은 전통시장서…골목상권에 희망 더해달라”
1 hour ago
0
금리에 민감해진 소비자들 … 사흘만에 정기예금 7조 '쑥'
1 hour ago
0

[포토] 농협생명, 추석 맞이 송편 나눔
1 hour ago
0

"포인트 쓰기 쉽네"… 20대가 호응한 신한카드
1 hour ago
0
명절 틈탄 보이스피싱 기승 … 외화 거래는 금융사에서만
1 hour ago
0
Popular
[속보] 네팔 홍수로 고립됐던 한국인 10명 중 9명 안전지역 이송
3 weeks ago
66
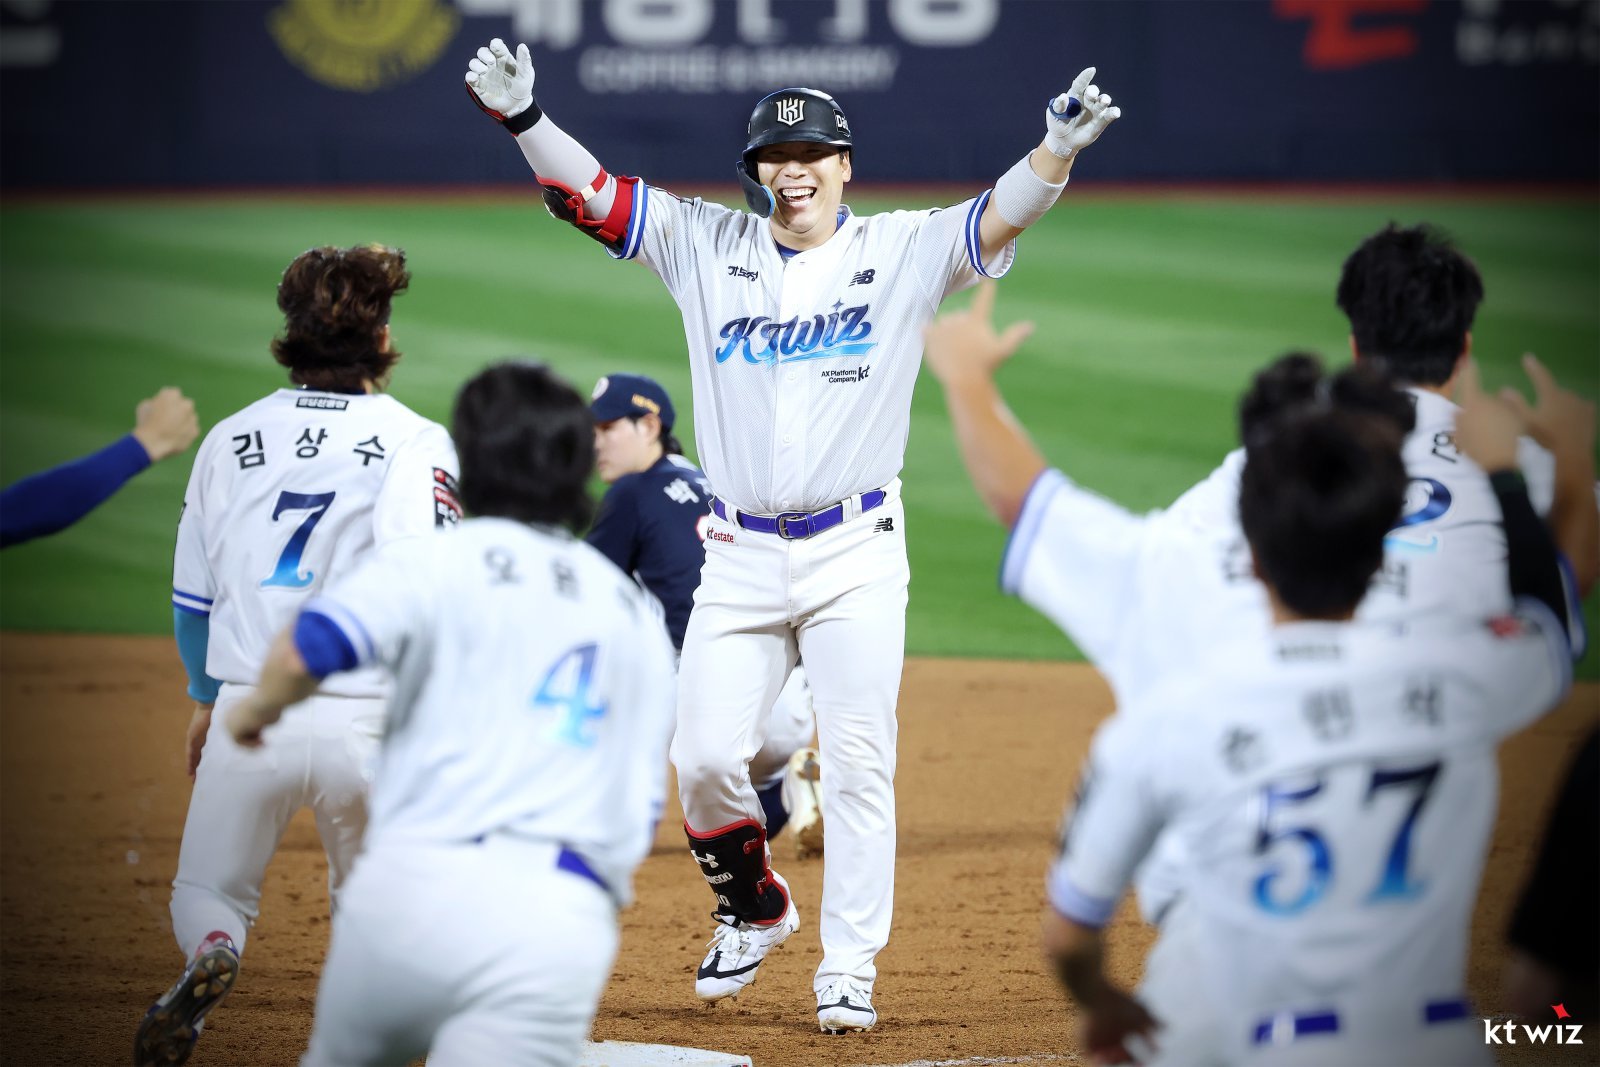
베테랑 김현수 끝내기안타…KT 선두 지켰다, 4년차 김정운은 데뷔 첫 승 감격 [SD 수원 스타]
3 weeks ago
66
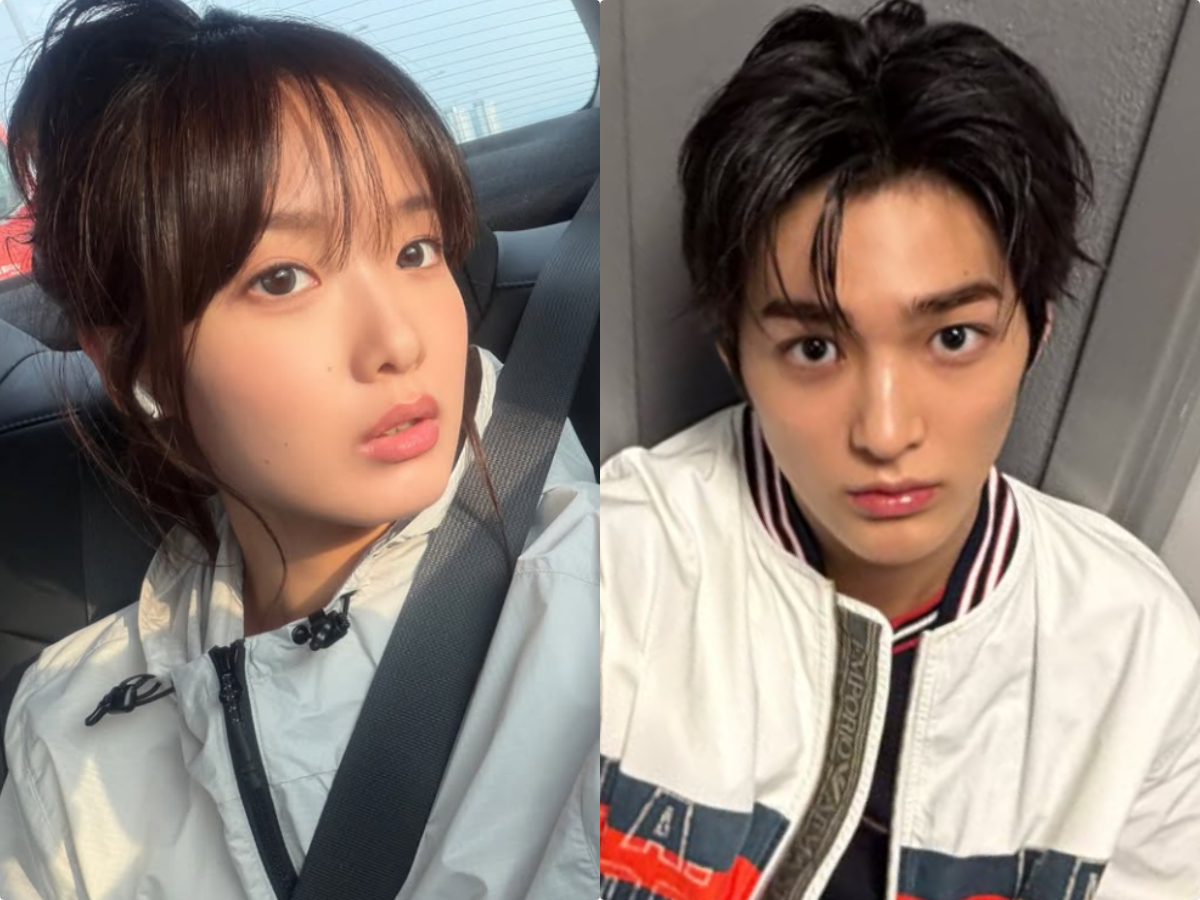
한로로, 코르티스 ‘조롱 가사’ 논란 직접 등판…“좋은 뜻으로 받아들여”
3 weeks ago
66

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
2 weeks ago
62
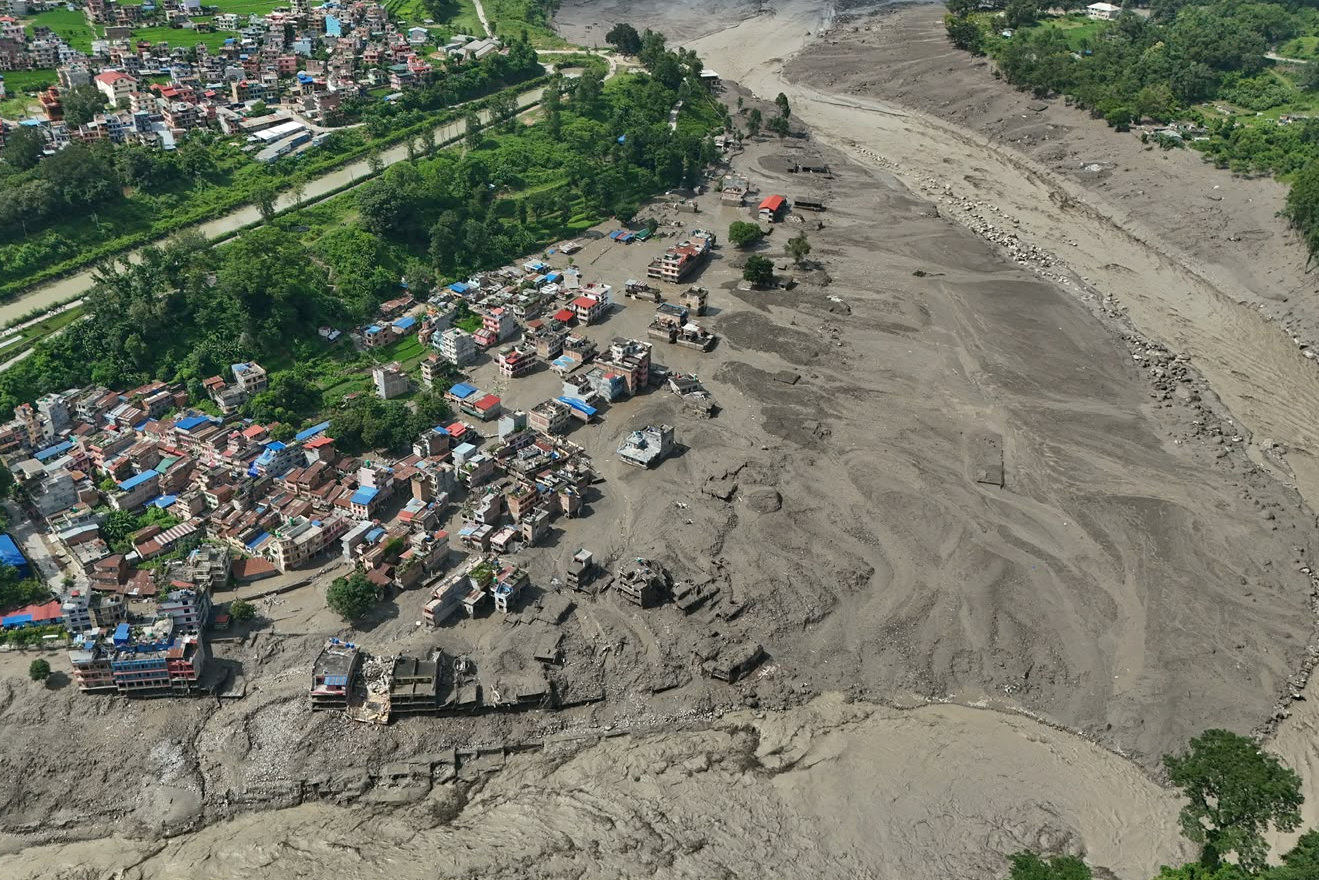
부러진 히말라야 빙하가 물 가뒀다가 ‘펑’…“화산 폭발 같았다”
3 weeks ago
60

Qwen 3.8-Flash-Next(125B a6B), 2026년 8월 26일 공개 예정
3 weeks ago
60
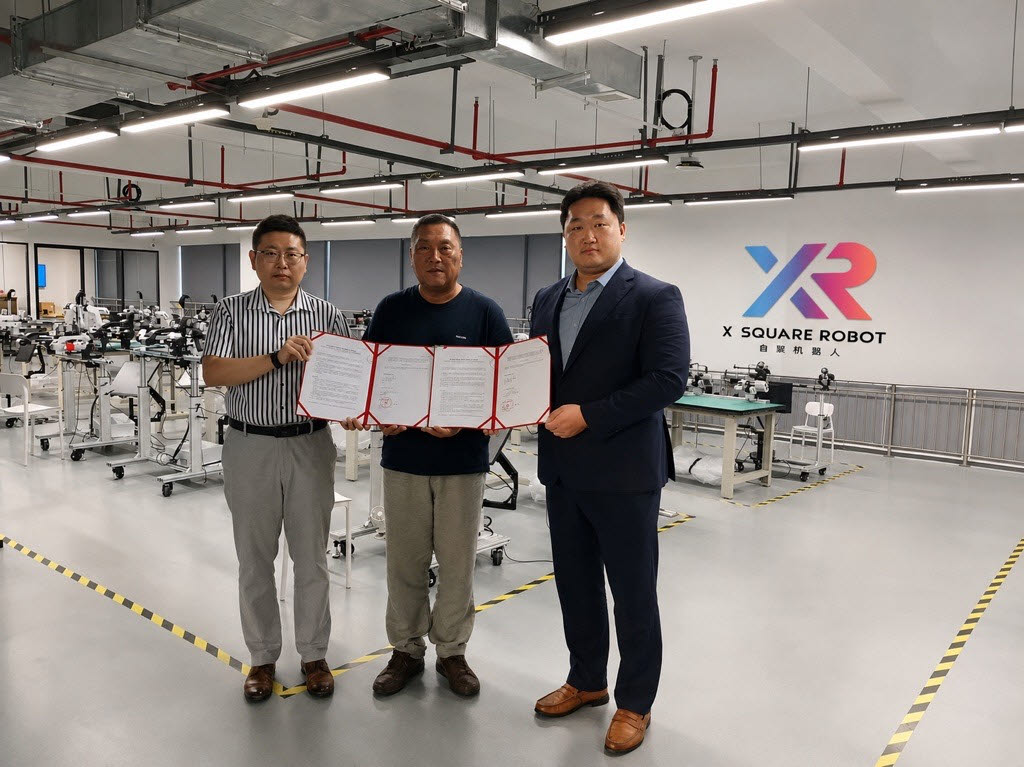
에브리봇, 中 피지컬 AI 기업 엑스스퀘어와 MOU…휴머노이드 사업 확대
3 weeks ago
60
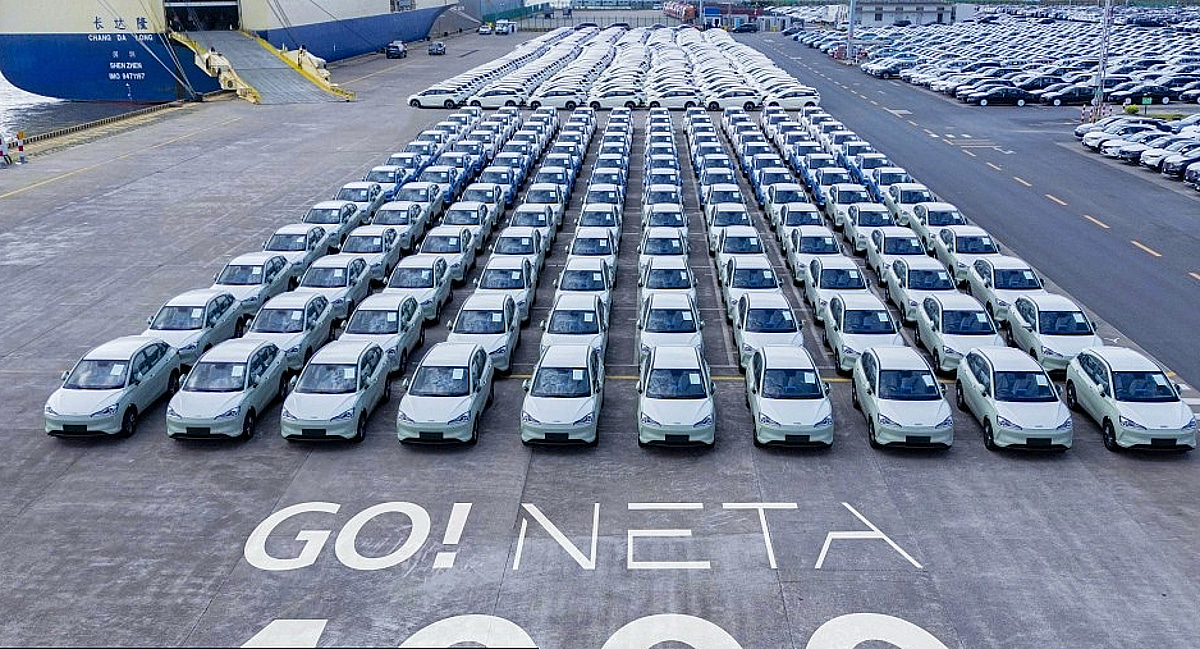
"파산 절차 돌입한 회사만 23곳"... 中 자동차 산업 재편의 서막 열리나
3 weeks ago
54

오세훈 "강남 탄천에 1.3만가구"…'용산공원 임대주택'에 맞불
3 weeks ago
51
How to Reduce Capacity Requirements in SAP S/4HANA
3 weeks ago
51
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
