 1 week ago
7
[박희원 알스퀘어 LM 본부장] 그동안 임대인들이 먼저 묻는 질문은 대체로 비슷했다. “우리 건물, 임대료 얼마나 더 받을 수 있을까요?” 최근에는 질문 순서가 달라졌다. “지금 들어와 있는 회사가 계약을 연장할까요?”, “한 층이 비면 새 임차인을 구하는 데 얼마나 걸릴까요?”, “공실이 길어지면 대출 만기 때 문제가 생기지 않을까요?” (사진=챗GPT로 생성)건물은 그대로인데 임대인 고민은 변했다. 과거에는 주변 시세보다 높은 임대료를 받는 것이 중요한 성과였다면 이제는 임대료가 매달 끊이지 않고 들어오는지가 중요해졌다. 금리가 오르면서 상업용 부동산 보유 비용이 커졌고, 임차인 한 곳의 이탈이 건물 전체의 현금흐름과 자산가치에 미치는 영향도 이전보다 커졌기 때문이다. 지난달 말 한국은행이 기준금리를 2.75%에서 3.00%로 인상하면서 시장 분위기는 다시 한 번 달라졌다. 7월에 이어 두 달 연속 기준금리를 올린 것이다. 연속 인상이 현실화된 만큼, 임대인은 금리가 곧 낮아질 것이라는 기대보다 높아진 금융비용을 전제로 자산을 운용해야 한다. 그렇다면 먼저 살펴야 할 것은 무엇일까. 건물의 매매가격이나 외관이 아니라, 현재 임차인이 누구이고 계약이 얼마나 남았으며 향후에도 안정적으로 임대료를 낼 수 있는 지다. 임대료보다 임차인이 먼저 보이기 시작했다 상업용 부동산은 임대료가 꾸준히 들어와야 유지되는 자산이다. 임대인은 임대수익으로 대출 이자와 관리비, 운영비를 부담하고, 남은 수익은 곧 자산가치로 이어진다. 금리가 낮을 때는 일정 기간 공실이 나도 감당할 여지가 있었다. 그러나 금융비용이 커진 지금은 한두 개 층의 공실만으로도 임대인의 부담이 빠르게 커진다. 실제 수치로도 확인된다. 최근 발간한 ‘알스퀘어의 상업용 부동산 담보대출 리포트’에 따르면 서울·분당 오피스의 선순위 담보대출 금리는 평균 4.03%, 수수료를 포함한 총조달비용은 4.43%였다. 물류센터는 선순위 담보대출 금리 4.74%, 총조달비용 4.93%까지 높아졌다. 시장금리 상승분이 대출 조건에 아직 다 반영되지 않은 점을 고려하면, 신규 대출이나 차환을 앞둔 임대인의 비용은 더 늘어날 가능성이 있다. 문제는 임대료가 대출금리처럼 즉시 오르지 않는다는 데 있다. 임대차계약은 수년간 이어지고, 시장 상황을 고려하지 않은 과도한 인상은 오히려 임차인의 이전을 자극한다. 임차인이 빠져나가면 새 기업을 유치하는 동안 임대료 수입이 끊기고, 렌트프리...
Related

전월세난 틈타 숙박시설 주택으로 속여…부동산 불법광고 1만건 적발
3 hours ago
3
정부·부산시·공단 협의체 출범…가덕도신공항 연내 착공 추진
3 hours ago
3

“주택도 할부시대”…라인그룹, 청년·신혼부부 계약자 대상 ‘내 집 마련 상생 프로젝트’ 진행
3 hours ago
3
'아직도 전세 사라져야 할 제도라고 생각?'…李 "내가 언제 그랬냐"
4 hours ago
5

오세훈 “李, 내 탓해도 좋지만 현실 봐라”…공급축소 원인 본인 지목에 쓴소리
4 hours ago
5

서울부동산포럼, 제6회 동천학술제 개최…이창무 한양대 교수 ‘학술대상’ 수상
4 hours ago
5

“신통 재개발로 속도” … 올 가을 빌라 임장 가볼만한 ‘10곳’
4 hours ago
3

‘경희궁 유보라 아파트’ 마지막 아파트 보류지 1가구 매각 재입찰
5 hours ago
3
Popular
[美특징주]월마트, 동일매장 매출 성장 둔화에 주가 10% 급락
4 weeks ago
72
[속보] 네팔 홍수로 고립됐던 한국인 10명 중 9명 안전지역 이송
3 weeks ago
62

“돌발적으로 저질렀다”…제자 물통에 소변 넣은 교사, 日 교육계 ‘발칵’
4 weeks ago
59
한로로, 코르티스 ‘조롱 가사’ 논란 직접 등판…“좋은 뜻으로 받아들여”
3 weeks ago
58
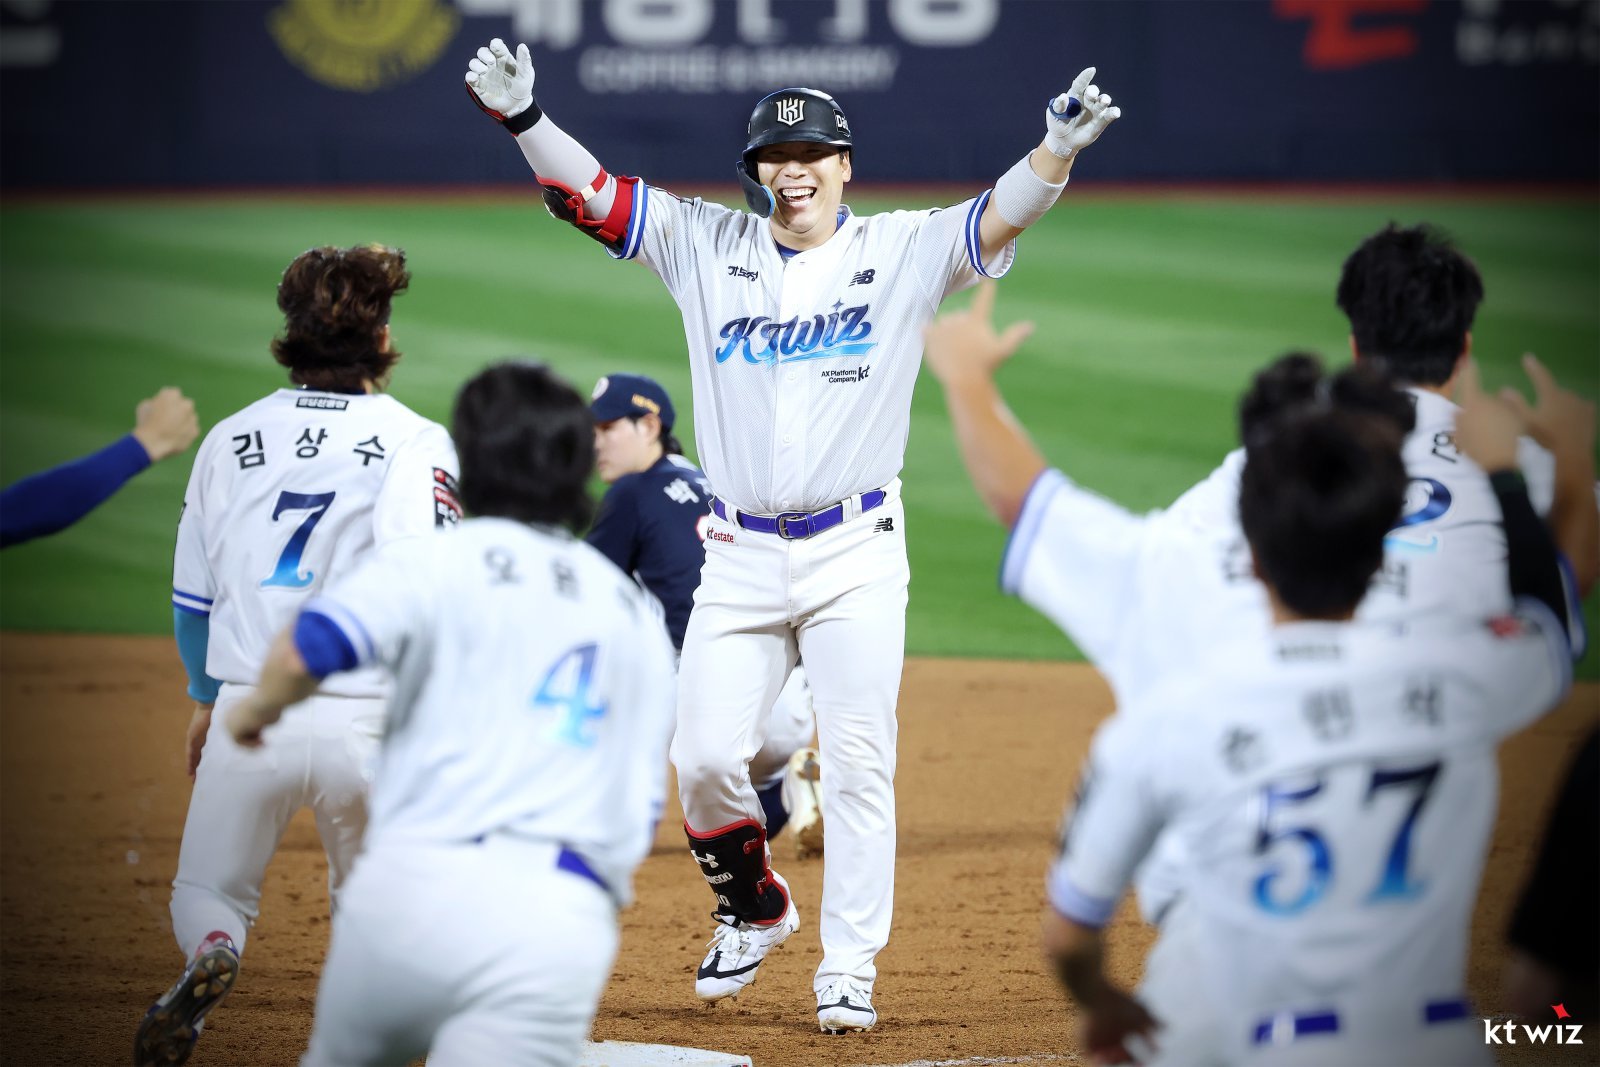
베테랑 김현수 끝내기안타…KT 선두 지켰다, 4년차 김정운은 데뷔 첫 승 감격 [SD 수원 스타]
3 weeks ago
57

Qwen 3.8-Flash-Next(125B a6B), 2026년 8월 26일 공개 예정
3 weeks ago
54

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
2 weeks ago
53
부러진 히말라야 빙하가 물 가뒀다가 ‘펑’…“화산 폭발 같았다”
3 weeks ago
53
에브리봇, 中 피지컬 AI 기업 엑스스퀘어와 MOU…휴머노이드 사업 확대
3 weeks ago
51

'AI 의약 플랫폼' 미라보 바이오, 프리 A 40억원 투자 유치[마켓인]
4 weeks ago
51
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
