 1 day ago
11
70세·5억원 주택이면 월 153만9000원…나이 많을수록 수령액 늘어올해 신규 가입자 지급액 3.13% 인상…초기보증료율 1%로 인하집 처분 뒤 대출잔액 빼고 상속…부족분은 자녀에게 청구 안 해집값 올라도 지급액 그대로…중도해지 비용·거주 계획 따져봐야 등록 2026-09-26 오전 10:00:03 수정 2026-09-26 오전 10:00:03 가 가 [이데일리 최정훈 기자] 추석 연휴를 맞아 경기도 고양시 부모님 댁을 찾은 40대 직장인 김모씨는 노후 생활비 이야기를 꺼냈다가 고민이 깊어졌다. 부모는 20년 넘게 살아온 시세 5억원가량의 아파트 한 채를 보유하고 있지만, 매달 들어오는 돈은 부부 국민연금을 합쳐 100만원 남짓이다. 관리비와 식비에 병원비까지 내고 나면 생활비가 빠듯해 자녀들이 종종 돈을 보태고 있다. 김씨는 “집값만 보면 재산이 없는 것은 아닌데 부모님이 실제로 쓸 수 있는 현금은 많지 않다”며 “그렇다고 오래 살아온 집을 팔고 낯선 곳으로 이사하시라고 하기도 어려워 주택연금을 알아보고 있다”고 말했다. 서울 노원구 상계주공5단지와 일대 아파트 모습(사진=연합뉴스)이처럼 ‘집은 있지만 쓸 현금이 없는’ 고령층이 검토할 수 있는 제도가 주택연금이다. 살던 집을 담보로 제공하고 계속 거주하면서 매달 연금을 받는 방식이다. 가입자와 배우자의 평생 거주가 보장되고, 한 사람이 먼저 사망해도 배우자는 같은 금액을 이어서 받을 수 있다. 국가가 지급을 보증해 연금이 중단될 위험도 없다. 받을 수 있는 금액은 부모의 나이와 집값에 따라 달라진다. 부부라면 나이가 더 적은 배우자를 기준으로 계산한다. 올해 3월 이후 일반주택의 종신지급·정액형에 가입할 경우 부부 중 연소자가 70세이고 집값이 5억원이면 매달 153만9000원을 받는다. 김씨 부모의 국민연금을 더하면 매달 쓸 수 있는 노후소득이 250만원 안팎으로 늘어나는 셈이다. 같은 5억원짜리 집이라도 가입 연령이 60세이면 월 105만3000원, 65세는 126만4000원, 75세는 190만6000원, 80세는 241만6000원이다. 늦게 가입할수록 예상 지급기간이 짧아 월 수령액이 많아진다. 반대로 일찍 가입하면 매달 받는 금액은 적지만 더 오랜 기간 연금을 받을 수 있다. 올해부터 혜택도 확대됐다. 3월 이후 신규 신청자의 월지급금은 평균 3.13% 인상됐다. 평균 가입자인 72세·주택가격 4억원을 기준으로 월 수령액이 129만7000원에서 13...
Related
“3일 만에 대기업 연봉 번다더니”…돈 몰린 이 시장, 그런데 세금은
1 hour ago
4
장비 추가 투자 없는 인프라 통합… 후이즈, ‘Super DNS 트래픽 매니저’ 선보여
1 hour ago
5

매경이 전하는 세상의 지식 (매-세-지, 9월 28일)
1 hour ago
2
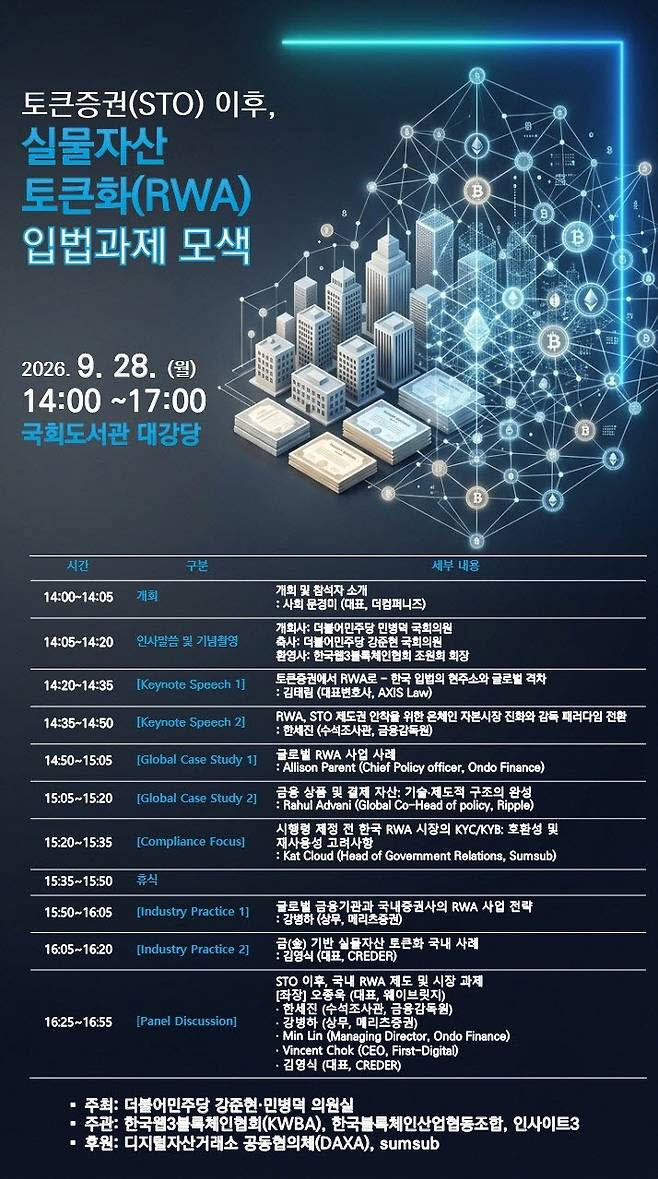
“금융위 토큰증권 정책 점검”…민주당, 오늘 첫 토론
1 hour ago
2
기업경기 한 달 만에 꺾였다…10월 BSI 98.6, 수출 5개월만에 '부정적'
2 hours ago
4
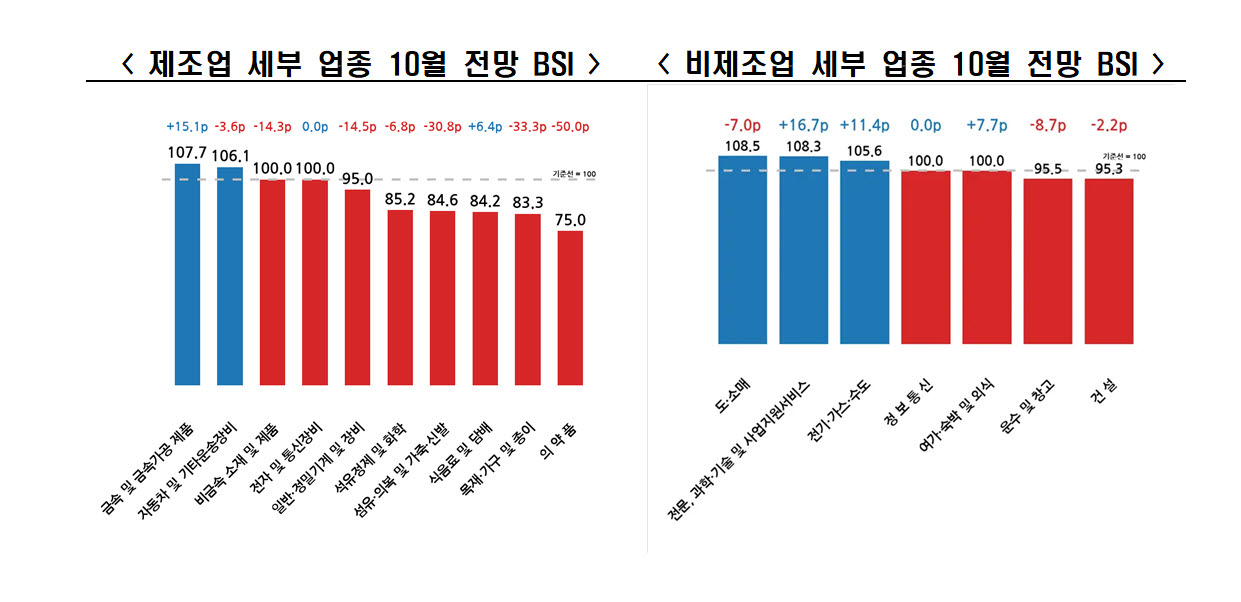
10월 기업 경기 전망 다시 나빠졌다…제조업 심리 위축
2 hours ago
2

“부장님이 웬일로 법카를 주네요”…반도체 호황에 기업 결제액 사상 최대
2 hours ago
3

[단독] “평생 농사 접으라면서 월 31만원 준다니”…고령농 은퇴정책의 현실
2 hours ago
2
Popular

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
3 weeks ago
74

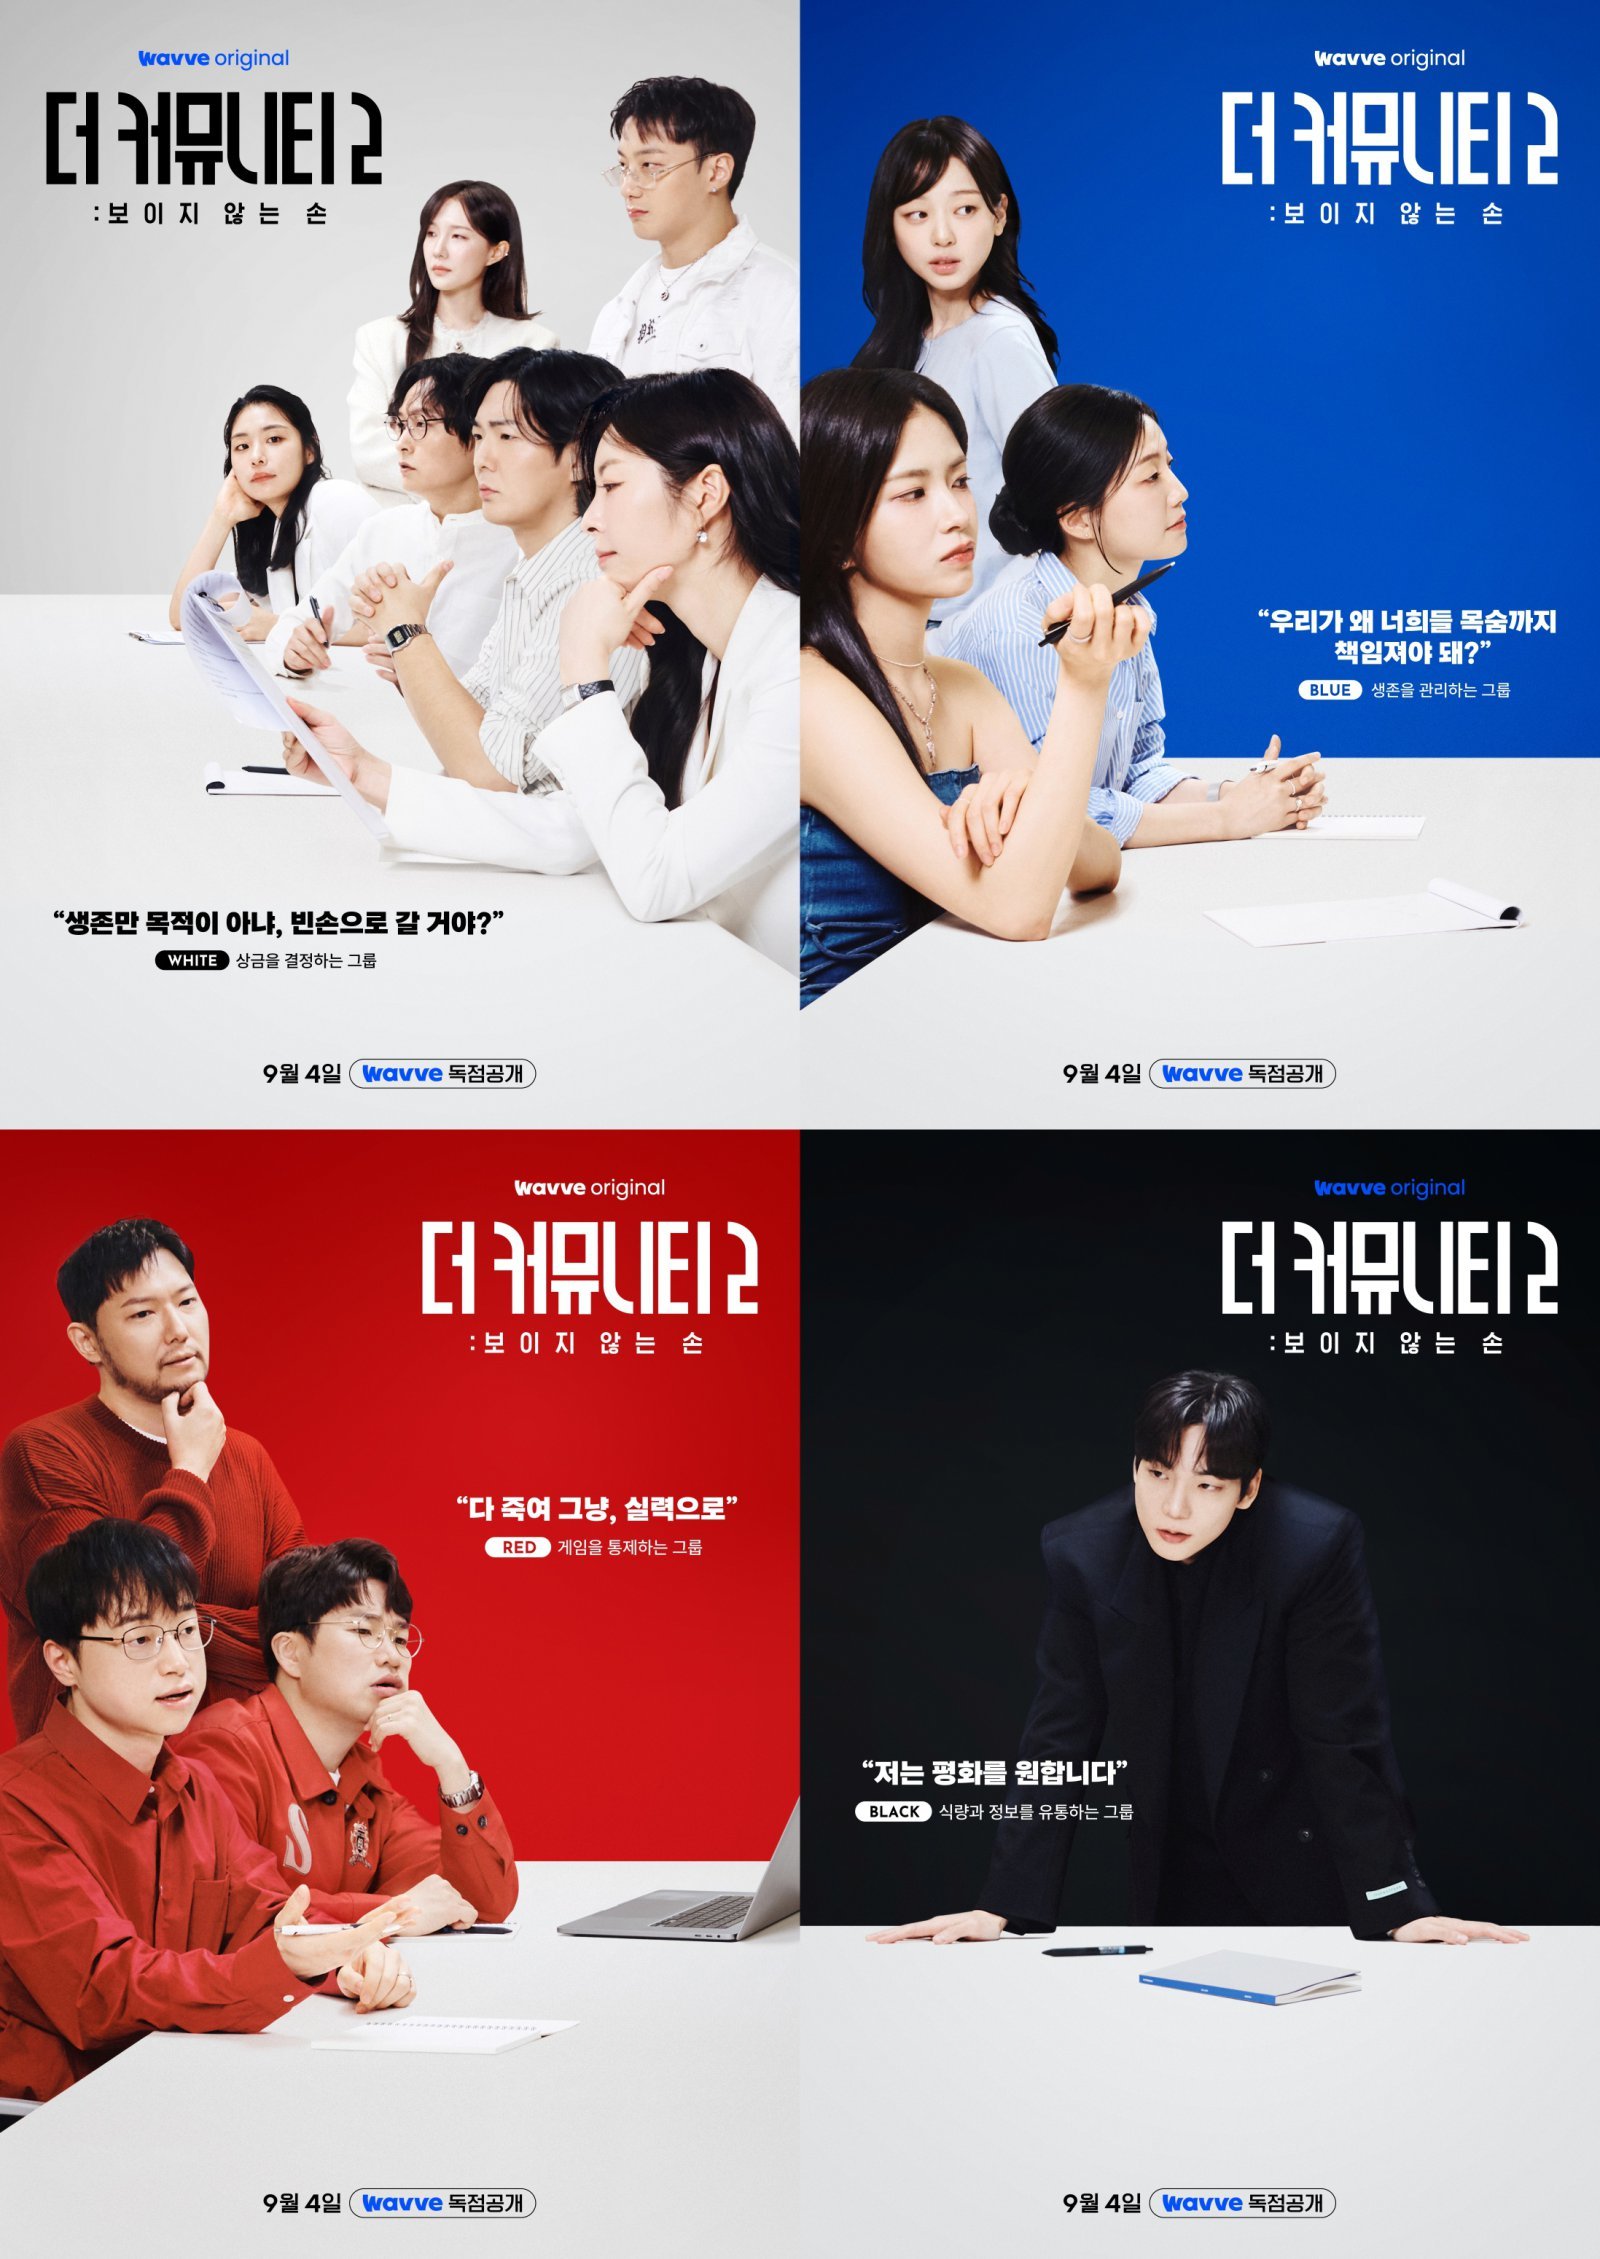
돈·생명·게임·식량 독점…‘더 커뮤니티2’ 살벌한 생존 구조 (더 커뮤니티2)
3 weeks ago
52
효리수, 그야말로 ‘화제의 신인’ 효연·유리·수영 K팝 새 판 짠다
3 weeks ago
52
베스티 ‘연애의 조건’, 13년 만에 역주행…글로벌 차트까지 접수
2 weeks ago
51
‘아시아 프로야구 최강팀 가리자’ 2026 APBC, 11월 12~15일 도쿄돔서 열린다
3 weeks ago
50
이란 前대통령 “명예롭게 전쟁 끝내야” 종전 국민투표 제안
2 weeks ago
48
금주 432시간..랄랄, 10kg 제대로 뺐다 "마운자로·위고비 NO"[스타이슈]
4 weeks ago
47
황재균, 폭염에 은퇴식 취소..온가족 총출동 "은퇴 선언도 취소해"[전참시]
4 weeks ago
47

24세 유명 먹방 인플루언서 돌연 사망…3일 전 건강 이상 고백
2 weeks ago
46
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
