 13 hours ago
2
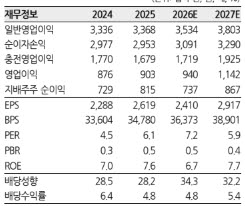
[이데일리 김형일 기자] 한화투자증권이 BNK금융지주(138930)에 대해 회계적 비용과 충당금 증가로 2분기 어닝쇼크를 기록했다며 목표주가를 2만 3500원으로 7.8% 하향했다. 하지만 환원율 상승에 따라 내년 주주환원 수익률은 8.4%로 기대된다며 투자의견은 ‘매수(Buy)’를 유지했다.
 |
| (자료=한화투자증권) |
17일 김도하 한화투자증권 연구원은 “BNK금융지주의 2분기 지배주주 순이익은 2004억원으로 전년 동기 대비 35% 감소해 당사 추정과 컨센서스를 20% 내외 하회하는 어닝쇼크를 기록했다”고 밝혔다.
이번 실적 부진은 수익성 자산인 오피스펀드의 지분 매입 정산 손실 440억원이 이자비용으로 처리된 영향이다. 김 연구원은 이 효과를 제외하면 톱라인과 충전영업이익은 추정치와 유사했다고 설명했다. 해당 자산에서 임대료 등의 수익이 인식될 예정인 만큼 일시적인 회계적 비용으로 판단했다.
그러나 대손비용이 추정 대비 크게 나타나면서 펀드 정산비용을 제외한 영업이익도 추정치를 15% 하회했다. 지주 대손비용률(CCR)은 0.72%로 전분기 대비 0.2%포인트 상승했다. 부동산 프로젝트파이낸싱(PF) 관련 충당금 환입 74억원을 제외하면 0.75%다. 김 연구원은 “주로 반기 말 기업신용평가에 따른 영향으로 판단된다”며 향후 충당금 추정치를 기존보다 높였다.
순이자마진(NIM)은 그룹 기준 전분기 대비 0.05%포인트, BNK부산은행과 BNK경남은행 등 은행 부문은 0.04%포인트 하락했다. 양행 합산 원화대출은 가계 주택과 대기업을 중심으로 전분기 대비 3% 증가했다. 가계대출은 5%, 기업대출은 2% 늘었다. 유가증권 관련 손익은 전분기보다 800억원 증가해 예상보다 양호했다.
BNK금융지주는 오는 10월 추가 자사주 매입 규모를 발표할 예정이다. 김 연구원은 분리과세 요건을 지속 충족하는 수준의 주당배당금(DPS)과 연간 주주환원율 40% 중반을 가정할 경우 300억원의 자사주 매입 여력이 있을 것으로 추정했다. 현재 추정치 기준 배당수익률은 4분기 포워드 기준 5%(세후 4.3%)로, 자사주를 포함한 주주환원 수익률은 4분기 포워드 7.1%, 내년 8.4%로 기대했다.
.






 English (US) ·
