증권 > 기업정보 “KB금융, 3분기 호실적 전망 업고 ‘리딩뱅크’ 입지 공고히”…목표가↑ [KB금융] 하나증권은 14일 KB금융에 대해 올 3분기 실적이 시장 우려와 달리 양호할 것으로 예상된다며 목표주가를 기존 22만원에서 23만5000원으로 상향 조정했다.하나증권은 KB금융의 3분기 순익이 전년 동기 대비 22% 증가한 2조600억원을 기록해 컨센스를 큰 폭 상회할 뿐만 아니라 역대 최대 분기 순익을 경신할 것으로 전망했다.3분기 KB국민은행 순이자마진(NIM)은 1.72%로 직전 분기 대비 2베이시스포인트(bp·1bp=0.01%포인트) 하락할 것으로 추정되지만 은행 원화대출금이 약 1.7% 성장하면서 부정적 효과를 상쇄할 것이라고 내다봤다.2분기에 있었던 펀드 비지배주주지분 이자비용 1300억원 소멸 효과로 인해 그룹 순이자이익은 전 분기보다 6% 이상 증가할 공산이 크다고 평가했다.증시 거래대금 감소로 브로커리지수수료의 전 분기 대비 감소는 불가피하지만 3분기 그룹 순수수료이익은 1조4500억원으로 1분기의 1조3600억원에 비해서는 높을 것이라고 분석했다.판관비는 증권 성과급 감소 등에 따라 전 분기 대비로는 크게 축소될 여지가 높고, 그룹 대손비용은 약 5300억원 내외로 2분기와 유사한 수준일 것이라고 봤다.하나증권은 현재 원·달러 환율이 3분기 중에만 약 200원 가까이 하락하고 있는 점을 고려할 때 환율 효과로만 약 30~40bp 내외의 보통주자본비율(CET 1) 상승 영향이 있을 것이라고 관측했다.따라서 3분기 CET 1 비율은 14%를 크게 상회할 여지가 높지만 확대된 자본 여력으로 인해 3분기 중 계열사들의 자산성장을 도모할 가능성이 크다고 판단했다.또 은행도 3분기에는 대출성장률이 1.7%로 다소 높을 것으로 예상되고, 증권에도 위험가중자산(RWA)을 넉넉히 배정할 것으로 보여 RWA 증가율이 다소 높아질 개연성이 있다고 평했다.이러한 상황을 종합할 때 3분기 CET 1 비율은 13.95% 내외로 QoQ 20bp 상승에 그칠 것으로 전망이지만, 14%에 육박하는 CET 1 비율은 주주환원율 확대에 전혀 모자람이 없는 수준이라고 하나증권은 분석했다. 이는 향후 수익성 확보를 위한 전략일 수 있다는 점에서 부정적으로 해석될 여지는 적은 편이란 설명이다.하나증권에 따르면 최근 공정위가 주택담보인정비율(LTV) 정보교환 과징금에 이어 국고채 전문딜러(PD) 입찰 담합 과징금을 부과할 수 ...
Related
[TODAY스페이스X]美 통신 3사 겨냥에…통신사 울고·통신탑 웃고
1 hour ago
3
[美특징주]로빈후드, 상승…모건스탠리 목표가 상향 호재
1 hour ago
5
[美특징주]루멘텀 홀딩스, AI 광통신 부품 공급 부족에 주가 '급등'
1 hour ago
3
[美특징주]크라우드스트라이크, 니드햄 목표가 상향에 강세
2 hours ago
5
[美특징주]C4 테라퓨틱스, 월가 긍정적 투자의견에 주가 6%↑
2 hours ago
2
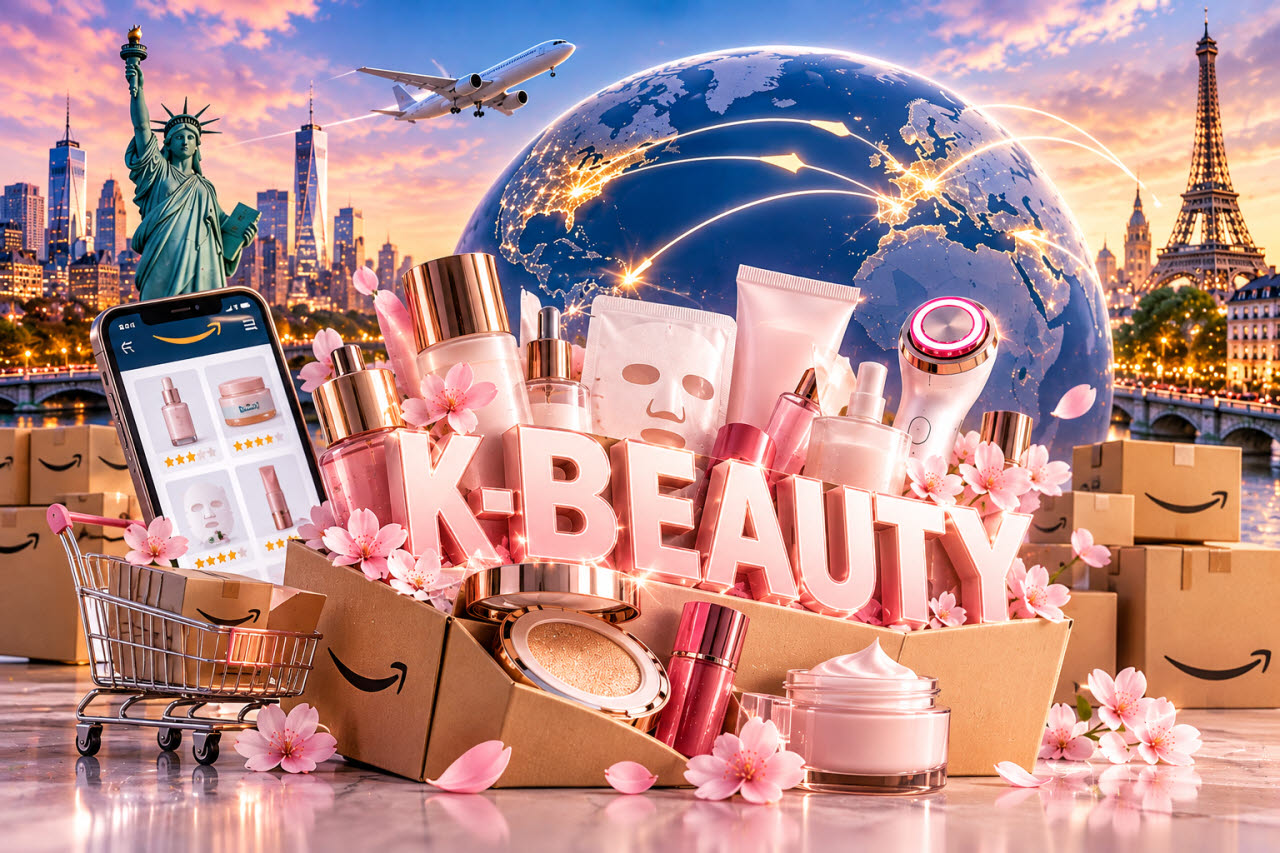
아마존 프라임데이 달군 K뷰티, 에이피알·아모레·ODM까지 수혜[종목e슈]
2 hours ago
6
패스틀리, 에이전틱 AI 트래픽 증가 기대...투자의견 상향-오펜하이머
2 hours ago
5
펭귄 솔루션스, 에이전틱 AI 수혜 기대...투자의견 '매수'-BofA
2 hours ago
2
Popular
영탁 "임영웅과 자주 운동해, 축구 실력 1티어..장민호는 개발" [사당귀]
1 week ago
109

넷마블 ‘몬길: 스타다이브’, 1.4 대규모 업데이트…‘이자벨라’ 등장
1 week ago
102

주말 새 2금융권까지 해킹피해 확산에…당국, 4일 전 금융업권 협회장·금융사 대표 긴급 소집
6 days ago
95

임산부석 차지한 노인…다리 깁스한 34주 만삭 임산부는 결국
5 days ago
92
발레 스타부터 스트리트댄스까지…서울서 한달 간 '춤판' 열린다
3 weeks ago
91

크래프톤·네오플·매드엔진, '일자리 으뜸기업' 선정... 게임업계 고용·복지 성과
4 weeks ago
90

승부 가리기엔 11회가 모자랐다…KT, 연장 접전 끝 롯데와 2-2 무승부→매직넘버 2
5 days ago
88
[올해의 우수게임] 인디게임 부문 에이아이엑스랩 '골목길: 귀흔'
3 weeks ago
87

Show GN: 믹스독 — 같은 구독으로 더 많이 쓰는 오픈소스 코딩 에이전트
1 week ago
86
한국큐빅, 매출 67% 차지 안산공장 생산중단…부산공장으로 통합
1 week ago
85
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
