 5 days ago
7
등록 2026-09-21 오전 7:47:54 수정 2026-09-21 오전 7:47:54 가 가 [이데일리 신하연 기자] 메리츠증권은 21일 LG이노텍(011070)에 대해 원화 강세와 신모델 출하 지연으로 3분기 실적이 시장 기대치를 크게 밑돌 것으로 전망했다. 다만 주 고객사 내 카메라모듈 점유율과 평균판매가격(ASP)에 유의미한 변화가 없는 데다, 기판 사업의 구조적 성장성도 유효하다고 평가했다. 투자의견 ‘매수’를 유지하고 적정주가는 기존 120만원에서 100만원으로 하향했다. 양승수 메리츠증권 연구원은 LG이노텍의 3분기 연결 매출액을 전년 동기 대비 6.2% 증가한 5조7003억원, 영업이익은 26.3% 감소한 1501억원으로 전망했다. 기존 추정치와 비교하면 각각 10.9%, 53.6% 낮춘 수준이다. 특히 영업이익은 시장 컨센서스 3112억원을 51.8% 밑돌 것으로 내다봤다. 실적 부진의 주된 배경은 환율이다. 카메라모듈 사업은 원재료 매입과 완성품 출하 사이에 시차가 있어 단기 환율 변동에 대한 실적 민감도가 높다. 최근 원화 강세로 고환율 구간에서 매입한 재고가 원가에 반영되는 반면 출하 판가에는 낮아진 환율이 적용되면서 수익성 부담이 커질 것으로 전망됐다. 신모델향 출하도 일부 공급망 이슈로 소폭 지연된 것으로 파악됐다. 다만 양 연구원은 “시장 우려와 달리 주 고객사 내 점유율과 ASP에는 유의미한 변화가 없으며, 가변조리개 적용에 따른 ASP 상승 효과도 유효하다”며 “이번 실적 조정은 구조적 경쟁력 약화보다는 환율과 출하 지연에 따른 단기 영향으로 판단된다”고 설명했다. 반면 기판 사업은 성장세를 이어갈 것으로 전망했다. LG이노텍은 BT와 ABF 전반에서 판가 인상에 성공했고 계획대로 PC 중앙처리장치(CPU)용 ABF 시장에도 진입했다. 내년부터는 서버용 스위치와 데이터처리장치(DPU)로 적용처를 넓히고, 2028년에는 서버 CPU용 시장에도 진입할 것으로 예상된다. 특히 패키지솔루션의 이익 기여도가 확대될 전망이다. 메리츠증권은 패키지솔루션 영업이익이 지난해 1289억원에서 올해 2531억원, 내년 4544억원으로 증가할 것으로 추정했다. 올해 3분기 패키지솔루션 영업이익률 역시 13.2%로 광학솔루션 1.5%를 크게 웃돌 것으로 예상했다. 중장기 증설 가능성도 제시했다. 현재 LG이노텍은 주요 ABF 고객사들과 2032년까지 장기 공급계약 체결을 논의하고 있다. 수요 확대에 대...
Related
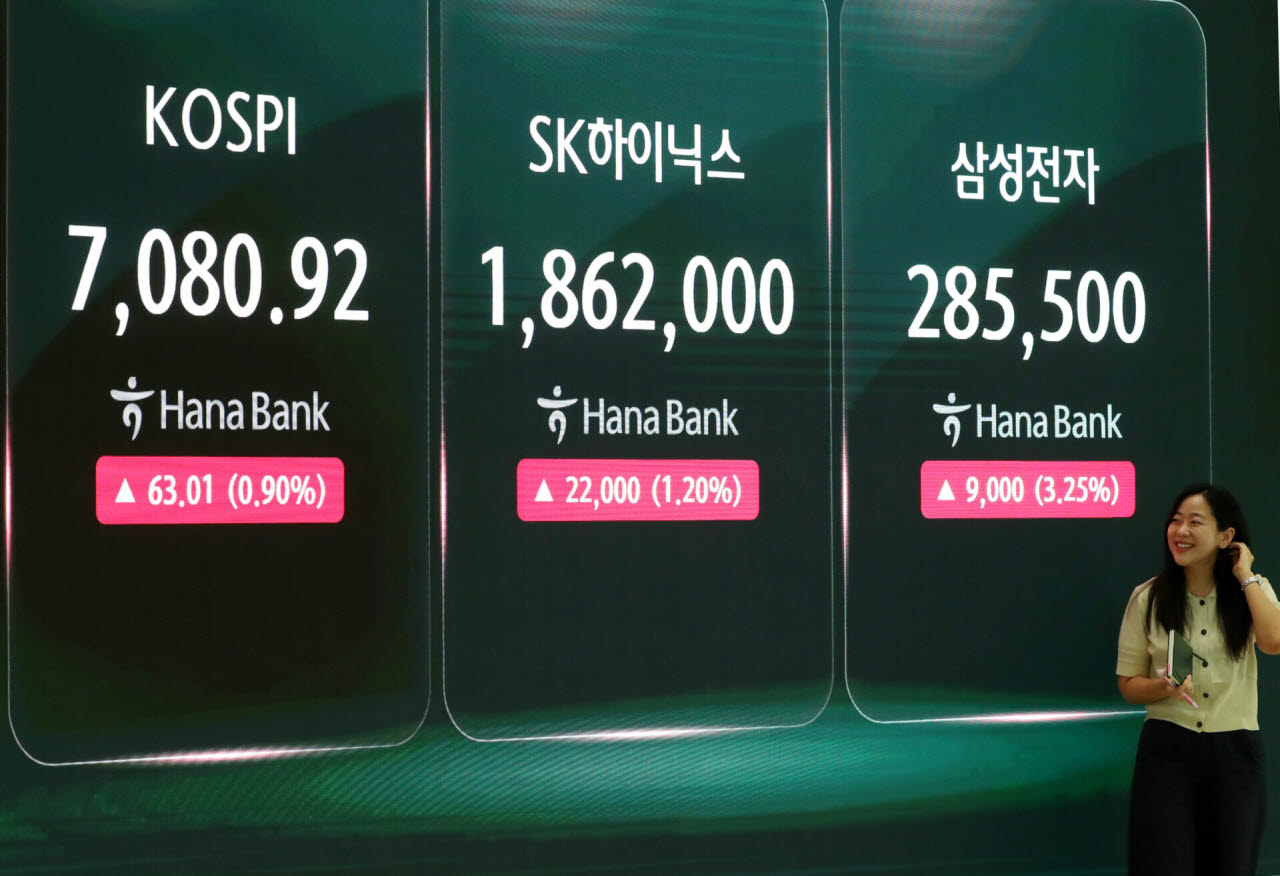
"9% 뛴 삼전닉스 더 살까"…추석 뒤 금융주로 갈아탈까
4 hours ago
2

“78층인데 구조대 오나요?” 55% 빠진 현대차…증권사도 목표가 줄하향
4 hours ago
6
DN오토모티브·해성디에스·RFHIC[하나證 주간추천주]
5 hours ago
4
[오늘장특징주]메타, 마이크로소프트, 암(ARM)홀딩스
5 hours ago
4
[美특징주]암(ARM) 홀딩스, 하루만에 반등…메타 '뮤즈' 성공에 AI CPU 수요↑
5 hours ago
6
[美특징주]마이크로소프트, 4% 강세…새로워진 '코파일럿' 출시
5 hours ago
9
'선택 아닌 필수'...방치된 연금 살리는 4가지 비법[증권맨 Talk]
6 hours ago
3
국채금리 급등 뒤 반락…AI주 강세에 뉴욕증시↑[월스트리트in]
6 hours ago
5
Popular
[속보] 네팔 홍수로 고립됐던 한국인 10명 중 9명 안전지역 이송
4 weeks ago
78

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
3 weeks ago
73

부러진 히말라야 빙하가 물 가뒀다가 ‘펑’…“화산 폭발 같았다”
4 weeks ago
69

제니, 드레스 입고 와이어 촬영도…아찔+강렬한 비하인드
4 weeks ago
57


“복구 끝나기도 전에 또 비”…거제·통영 호우 피해지역 ‘긴장’
4 weeks ago
54

실종아동·입양인 개인정보 117만건 ‘싹’ 털렸다…유출 신고도 늦어
4 weeks ago
54
GR/IR Analysis in SAP S/4HANA Finance
4 weeks ago
51
남동발전 “네팔 발전소 상부시설 90% 이상 소실…직원 3명 수색”
4 weeks ago
51
잘 먹고, 운동하고, 쉬고… 도쿄의 ‘럭셔리’[정성갑의 공간의 재발견]
4 weeks ago
48
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
