 1 hour ago
1
[이데일리 권오석 기자] 현대차증권이 미래에셋증권(006800)에 대해 투자의견 ‘매수’를 유지하되 목표주가는 기존 4만 2000원에서 3만 6000원으로 하향한다고 15일 밝혔다.
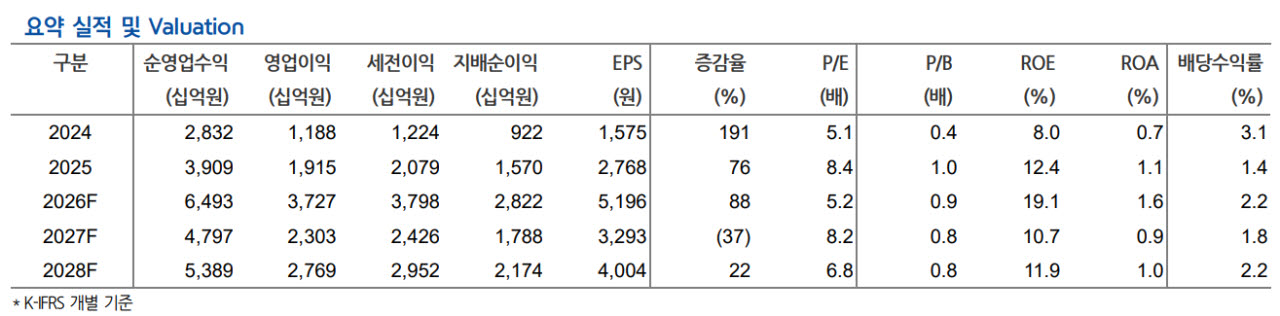
김성훈 현대차증권 연구원은 “증권주 내 상대적으로 높았던 밸류에이션 부담은 완화되는 흐름이다. 향후 실적 변동성 축소와 함께 합병 자사주 소각 및 투자자산 평가손익을 고려한 배당 등 적극적인 주주환원 정책의 가시화 여부를 지켜볼 필요가 있다”고 진단했다.
이어 “해외 리테일 시장 공략과 디지털자산 비즈니스 등 업계를 선도하는 신사업의 로드맵 및 실적 기여가 구체화될 경우, 밸류에이션 프리미엄 요인으로 작용할 수 있을 것”이라고 설명했다.
3분기 연결 지배순이익은 -4282억원으로 분기대비 적자전환해 컨센서스를 하회할 것으로 전망했다. 그는 “스페이스X를 중심으로 한 국내외 투자자산 평가손실에 더해, 거래대금 감소와 금리 변동성 확대 등 비우호적 업황으로 경상 수익원이 약화된 영향”이라고 분석했다.
증권 별도 기준으로 보면, 위탁매매 수수료손익은 국내외 주식 거래대금 위축으로 전 분기 대비 32.0% 감소할 것으로 봤다. 자산관리(WM) 손익 역시 증시 부진에 따른 고객자산 잔고 하락과 펀드·랩 등 금융상품 판매 둔화로 25.7% 감소할 것으로 예상했다. IB 부문은 대형 딜 부재가 지속되며 실적 성장세 둔화 흐름을 보일 것이라 내다봤다. 이자손익은 자금조달 비용 상승을 일부 반영하며 1006억원으로 전 분기 대비 8% 감소할 것으로 예측했다.
김 연구원은 “연결 기준 트레이딩 손익은 4000억원 이상 적자를 예상한다. 국내 주가 연계 운용손익 부진과 확대된 해외 투자자산 익스포저에 따른 평가손실이 동시에 반영됐다”며 “스페이스X는 주가 하락과 환율 하락이 겹치며 약 5800억원의 평가손실을 반영했다. 단 10월 들어 스페이스X 주가가 160달러 이상으로 회복했고 향후 관련 익스포저 헤지 운용 확대로 변동성은 축소될 것으로 기대한다”고 덧붙였다.








 English (US) ·
