 3 weeks ago
12
등록 2026-09-01 오전 7:37:22 수정 2026-09-01 오전 7:37:22 가 가 [이데일리 신하연 기자] DB증권은 1일 삼성전기(009150)에 대해 적층세라믹콘덴서(MLCC)와 플립칩볼그리드어레이(FCBGA) 모두 공급 제약 속 판가 인상이 본격화하고 있다며 목표주가를 기존 160만원에서 200만원으로 상향했다. 투자의견은 ‘매수’를 유지했다. 지난달 31일 종가 145만8000원 대비 상승여력은 37.2%다. 조현지 DB증권 연구원은 “MLCC 판가 동향은 크게 세 곳으로 구분 가능하다”며 “IT 유통채널향은 MLCC 내 비중 약 10% 초반으로 평균 판가가 약 30% 인상됐고, IT 직거래는 비중 약 30%로 유통채널과 비슷한 폭으로 6월부터 개별 협상 중이며, 데이터센터향은 약 20% 비중으로 제품별 차등 인상이나 약 20% 수준 인상폭으로 개별 협상을 진행 중”이라고 밝혔다. 특히 MLCC 직거래 가격 협상에서 공급사에 우호적인 환경이 이어지고 있다는 분석이다. 조 연구원은 “유동성은 있으나 현재 납품가보다 우호적인 수준에서 제조 체결 중인 것으로 파악된다”며 “물량당 역시 ODM 전반의 재고 확충 움직임 영향으로 보수적이고 최소 수준으로 유지 중인 것으로 보인다”고 설명했다. MLCC 경쟁사들의 가격 인상 움직임도 이어지고 있다. 조 연구원은 “무라타와 타이요유덴의 커패시터 신규 수주액 역시 6월 말 기준 역대 최고치를 재차 경신하며 강한 호황을 뒷받침하고 있다”고 짚었다. FCBGA에서도 판가 상승과 제품 믹스 개선이 동시에 나타날 것으로 전망했다. 삼성전기는 고객사별·제품별 차등 판가 인상을 추진하고 있으며 최근 고객사와의 협상에서도 가격 인상 기조가 확인되고 있다는 설명이다. 조 연구원은 “FCBGA의 경우 고객사별, 제품별 차등적 협상 진행, 연초부터 순차적 판가인상 단행한 것으로 파악되는 가운데 상대적으로 부가가치 낮은 제품군부터 선제적으로 추진 중”이라며 “고부가품의 비중 증가 예상으로 FCBGA 내 서버급 비중은 2026년 60%에서 2027년 70% 근접할 것으로 전망하는 만큼 실적 기여도 2027년부터 더욱 가파를 것으로 보인다”고 진단했다. DB증권은 삼성전기의 3분기 실적도 시장 기대치를 웃돌 것으로 전망했다. 3분기 매출액은 3조8410억원으로 전년 동기 대비 32.9% 증가해 컨센서스 3조7840억원을 1.5% 웃돌 것으로 예상했다. 영업이익은 6210억원으로...
Related
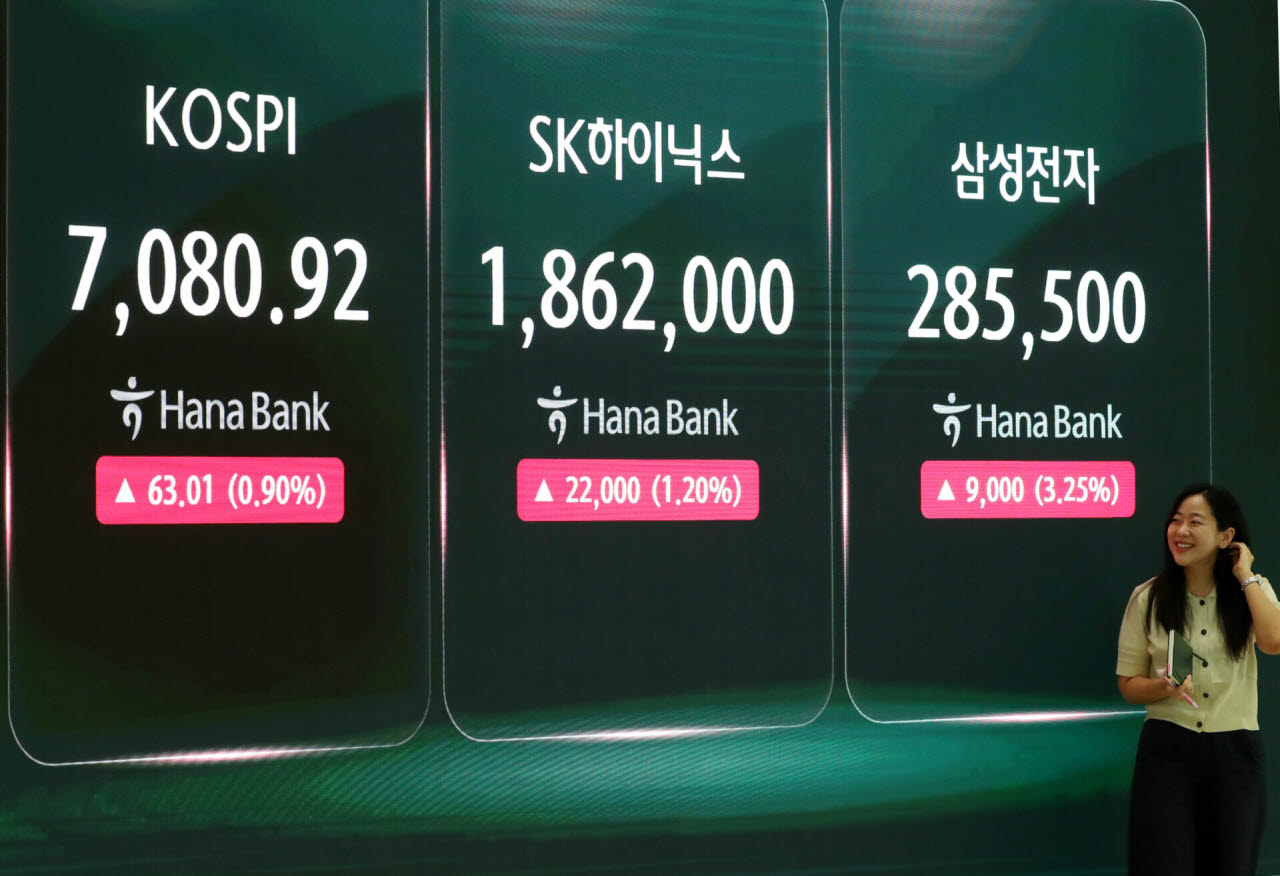
"9% 뛴 삼전닉스 더 살까"…추석 뒤 금융주로 갈아탈까
4 hours ago
2

“78층인데 구조대 오나요?” 55% 빠진 현대차…증권사도 목표가 줄하향
5 hours ago
6
DN오토모티브·해성디에스·RFHIC[하나證 주간추천주]
5 hours ago
4
[오늘장특징주]메타, 마이크로소프트, 암(ARM)홀딩스
5 hours ago
4
[美특징주]암(ARM) 홀딩스, 하루만에 반등…메타 '뮤즈' 성공에 AI CPU 수요↑
5 hours ago
6
[美특징주]마이크로소프트, 4% 강세…새로워진 '코파일럿' 출시
5 hours ago
9
'선택 아닌 필수'...방치된 연금 살리는 4가지 비법[증권맨 Talk]
6 hours ago
3
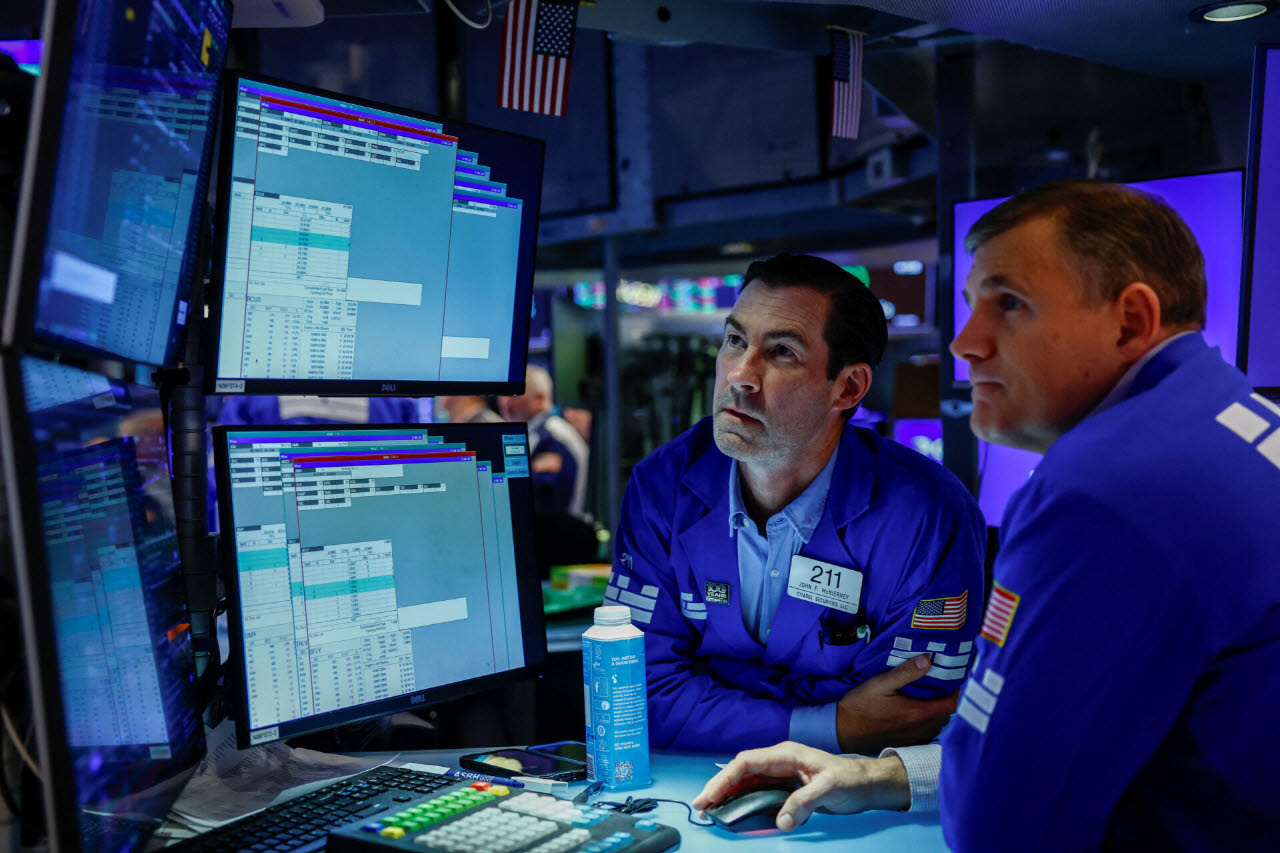
국채금리 급등 뒤 반락…AI주 강세에 뉴욕증시↑[월스트리트in]
6 hours ago
6
Popular
[속보] 네팔 홍수로 고립됐던 한국인 10명 중 9명 안전지역 이송
4 weeks ago
78

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
3 weeks ago
73

부러진 히말라야 빙하가 물 가뒀다가 ‘펑’…“화산 폭발 같았다”
4 weeks ago
69

제니, 드레스 입고 와이어 촬영도…아찔+강렬한 비하인드
4 weeks ago
57


“복구 끝나기도 전에 또 비”…거제·통영 호우 피해지역 ‘긴장’
4 weeks ago
54

실종아동·입양인 개인정보 117만건 ‘싹’ 털렸다…유출 신고도 늦어
4 weeks ago
54
GR/IR Analysis in SAP S/4HANA Finance
4 weeks ago
51
남동발전 “네팔 발전소 상부시설 90% 이상 소실…직원 3명 수색”
4 weeks ago
51
잘 먹고, 운동하고, 쉬고… 도쿄의 ‘럭셔리’[정성갑의 공간의 재발견]
4 weeks ago
48
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
