로펌 리포트 에너지 M&A, 설비 너머의 가치를 읽다 [지평 기후에너지리포트] 서동천 법무법인 지평 변호사 입력 : 2026.09.19 07:00 인공지능(AI) 데이터센터의 확산과 전력수요 증가는 에너지산업 투자ㆍM&A의 판단 기준을 바꾸고 있다. PwC에 따르면 2025년 글로벌 에너지·유틸리티·자원 분야 M&A는 거래 건수가 전년 대비 2% 줄었지만 거래금액은 27% 늘었다. 국내에서도 에너지경제연구원은 기준전망에서 데이터센터 전력소비량이 2023년 5TWh에서 2040년 31.6TWh로 증가할 것으로 내다봤다. 전력공급 능력의 중요성이 커지는 가운데, 투자자는 발전설비의 규모뿐 아니라 언제부터 얼마나 안정적으로 전력을 판매할 수 있는지 살펴야 한다. 그 판단의 중심에 인허가, 계통, 계약이라는 세 가지 법률 변수가 있다.인허가, 거래의 문을 여는 조건에너지 M&A의 첫 관문은 인허가다.「전기사업법」제10조에 따라 발전사업을 양수하거나 발전사업자인 법인을 분할ㆍ합병하려면 허가권자의 인가를 받아야 한다. 주식취득도 경영권을 실질적으로 지배하려는 목적과 법령상 기준을 충족하면 인가 대상이 된다. 다만 발전설비 규모가 20MW 미만인 발전사업자의 주식취득은 제외되므로, 거래 유형과 설비 규모를 먼저 구분해야 한다.인가 대상 거래에서는 인가 취득을 거래종결의 선행조건으로 정해야 한다. 기업결합 사전신고와 심사까지 필요하다면 이를 고려해 거래종결 기한을 설정하고, 인가 지연이나 거부에 따른 계약 해제권과 책임 분담도 정해야 한다. 허가의 존재만 확인해서는 부족하다. 사업 준비기간 내 준공 가능성, 개별 인허가의 조건, 토지ㆍ해역 사용권의 존속기간까지 검토해야 한다.해상풍력은 제도 전환에 따른 검토도 필요하다.「해상풍력 보급 촉진 및 산업 육성에 관한 특별법」이 2026년 3월 26일 시행되면서 정부가 입지를 정하고 사업자를 선정하는 계획입지 체계의 기반이 마련됐다. 다만 경과조치에 따라 종전 「전기사업법」으로 사업을 계속 추진할 수 있는 경우가 있으므로, 기존 사업이 모두 새로운 선정 절차를 거쳐야 하는 것은 아니다. 사업권을 보유한 회사의 지분을 인수할 때는 허가 취득 시점과 사업 진행단계를 기준으로 기존 사업의 계속 가능성과 특별법 적용 여부를 확인해야 한다. [제미나이] 계통, 발전과 매출을 잇는 조건둘째 변수는 전기를 실어 나르는 전력망, 즉 계통이다. 발전소를 준공해도 계통에 ...
Related

한국 바람에 20년 투자, 외국 투자자는 무엇을 보나 [지평 기후에너지리포트]
1 hour ago
1

매경이 전하는 세상의 지식 (매-세-지, 10월 3일)
1 hour ago
1

‘암살자(들)’ 역사 왜곡 논란 계속…촬영장소 빌려준 대전시도 ‘곤혹’
1 hour ago
3

국민의힘, 개천절 서울 도심서 2만명 장외집회…‘李 정부 실정 규탄’
1 hour ago
2

[영상] “방망이로 패고 달군 캔으로 지지고”…5개월 시달린 학폭, 처분은 고작
9 hours ago
10

“고등학생들은 이미 다 했다”…주진우, ‘암살자들’ 배우·감독 공개 비판
9 hours ago
10

“윤석열·전두환 내란 아냐”…국회 운영위, 김태규 제명 결의안 의결
10 hours ago
8

[속보] 미국 9월 고용 2만9000명 증가…예상치 크게 밑돌아
10 hours ago
4
Popular

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
4 weeks ago
89
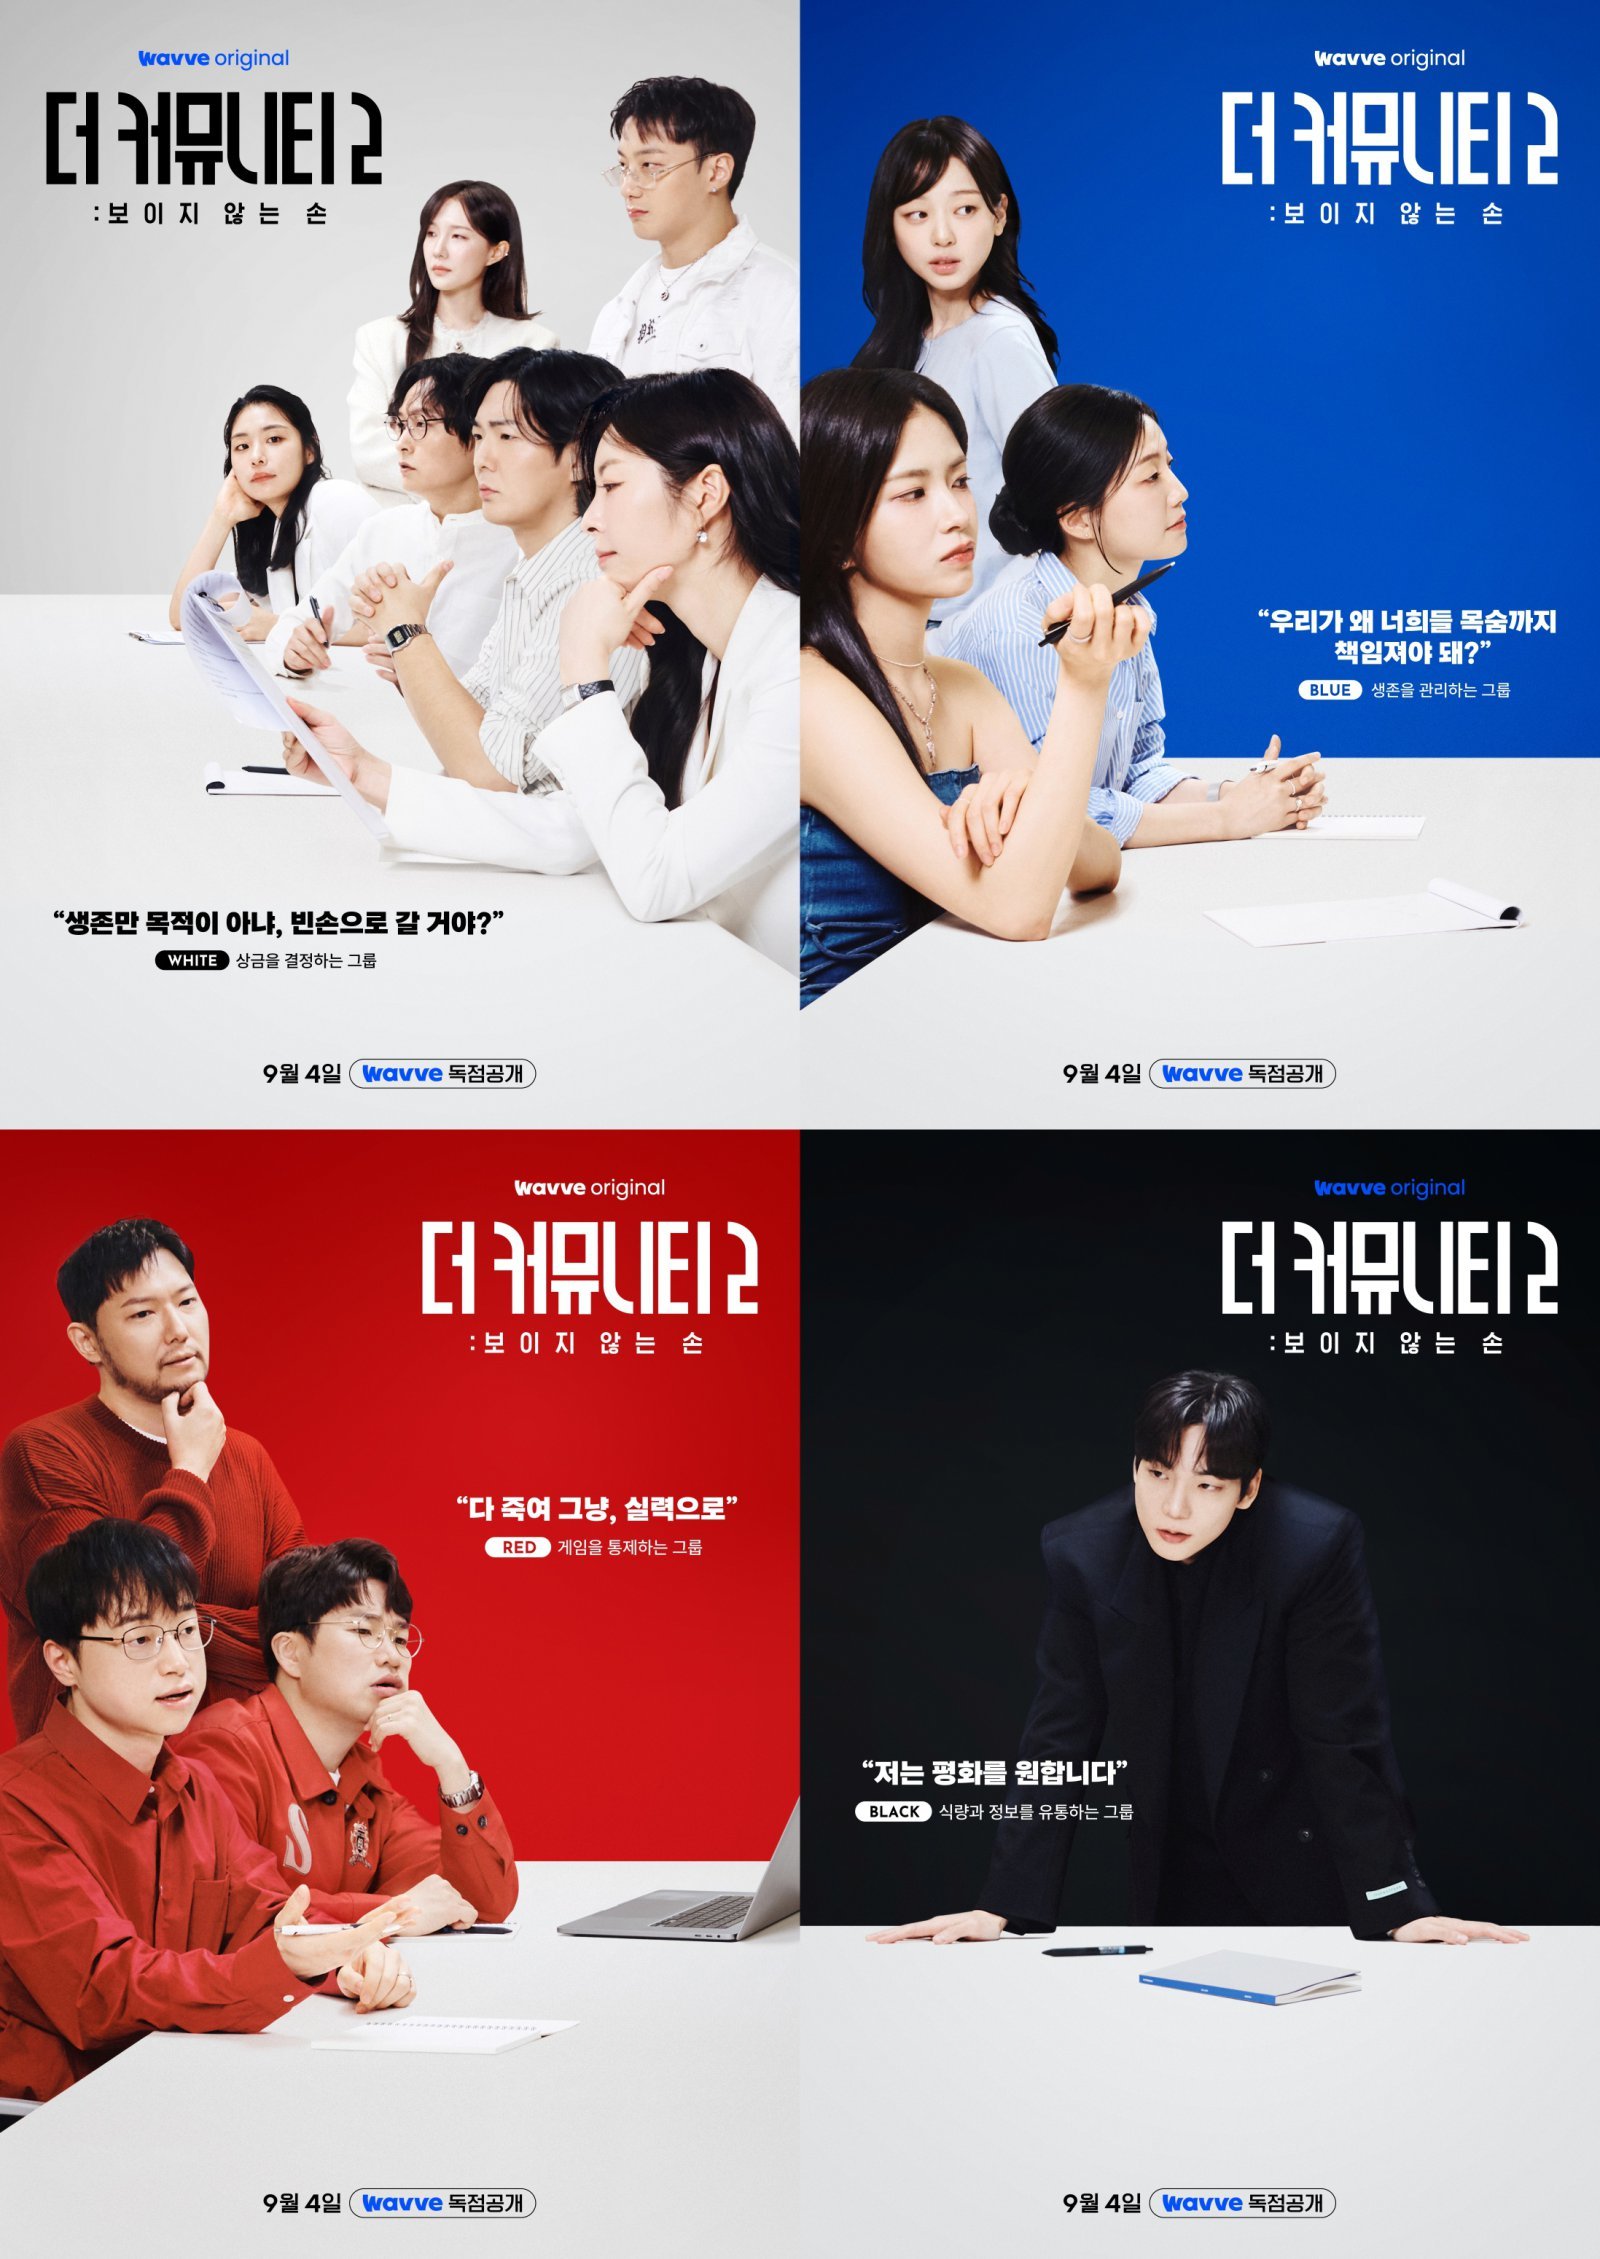
돈·생명·게임·식량 독점…‘더 커뮤니티2’ 살벌한 생존 구조 (더 커뮤니티2)
4 weeks ago
73

베스티 ‘연애의 조건’, 13년 만에 역주행…글로벌 차트까지 접수
3 weeks ago
72

‘아시아 프로야구 최강팀 가리자’ 2026 APBC, 11월 12~15일 도쿄돔서 열린다
4 weeks ago
69

이란 前대통령 “명예롭게 전쟁 끝내야” 종전 국민투표 제안
3 weeks ago
67

24세 유명 먹방 인플루언서 돌연 사망…3일 전 건강 이상 고백
3 weeks ago
60

"소비자와 직접 만날 공간 필요 … AI·헬스케어·교육 기업, 오피스 수요 넘쳐"
3 weeks ago
58
Product Engineer의 가능성과 조건: 대규모 예산이 투입되는 프로젝트에서 확인하다
4 weeks ago
58
[올해의 우수게임] 인디게임 부문 에이아이엑스랩 '골목길: 귀흔'
2 weeks ago
57
신민아, 시댁 사랑 듬뿍 받네…김우빈 가족 커피차 보냈다
2 weeks ago
52
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
