 2 weeks ago
9
[이데일리 권오석 기자] IBK투자증권이 이마트(139480)에 대해 투자의견 ‘매수’, 목표주가 10만원을 유지한다고 10일 밝혔다.
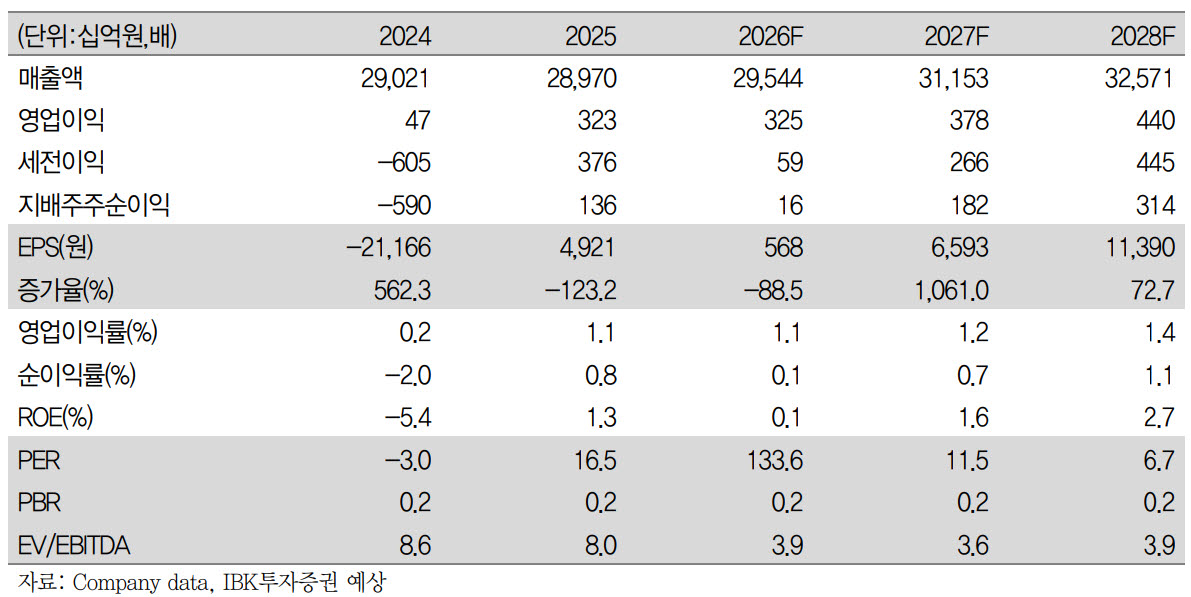
남성현 IBK투자증권 연구원은 “3분기 이마트 연결기준 영업실적은 기존 추정치 및 시장 추정치를 하회할 것으로 전망한다”고 내다봤다.
그는 “당초 본업의 실적 성장이 가파르게 이뤄지고 있고 2분기 ‘SCK’(스타벅스코리아) 실적 악화가 일시적인 요인으로 해석했으며 ‘SSG닷컴’ 수익성 개선에 따른 적자폭 축소로 실적 성장이 가능할 것으로 전망했지만, 3분기 영업실적은 SCK 부진이 기존 예상치를 넘어설 것으로 보여 영업이익은 전년대비 감소할 가능성이 높아졌다”고 분석했다.
이에 실적 추정치를 조정해 3분기 연결기준 매출액은 7조 7413억원(전년 대비 +4.6%), 영업이익 1285억원(-15.1%)으로 추정했다.
3분기 실적 추정의 주요 이유는 SCK 수익성 약화이다. SCK 관련 이슈에 따른 집객력 하락이 3분기까지 이어지고 있으며, 이로 인한 고정비 부담 증가가 수익성을 하락시킬 것으로 예상했다. SCK의 지난해 3분기 영업이익은 600억원이었다.
남 연구원은 “2026년 3분기 영업손실 242억원으로 추정하고 있으며, 관련 부진에 따라 영업이익 기여도는 약 842억원 감소할 전망”이라면서도 “할인점 기존점 성장률이 5%를 상회할 것으로 예상되고 종속회사 실적 성장(신세계푸드 기저·조선호텔 성장)과 SSG닷컴 적자 축소가 기대돼 SCK 부진이 온전히 반영되지는 않을 전망”이라고 강조했다.
그는 “당분간 실적 추세는 SCK 방향성에 달려 있다. 단기 실적 개선을 예상하기는 어렵지만 원화 강세에 따라 원가율 압박이 완화될 가능성이 높고 신규점 출점을 통한 성장 전략 지속, 점진적으로 기저 효과가 기대된다는 점에서 실적 감소 요인은 제한될 것”이라고 덧붙였다.





 English (US) ·
