 14 hours ago
1
[이데일리 김경은 기자] 신한투자증권이 17일 제일기획(030000)에 대해 투자의견 ‘매수’를 유지하되 목표주가는 기존 2만4000원에서 2만1000원으로 하향 조정했다고 밝혔다. 주요 광고주의 마케팅 효율화 기조가 강화되고 장기화하면서 성장성이 둔화된 데 따른 것이다.
지인해 신한투자증권 연구위원은 이날 보고서에서 “당분간 밋밋해진 성장 스토리가 이어질 것”이라며 “배당수익률 6.5%는 주가 하단을 지지하지만, 본격적인 주가 반등에는 기다림이 필요하다”고 밝혔다.
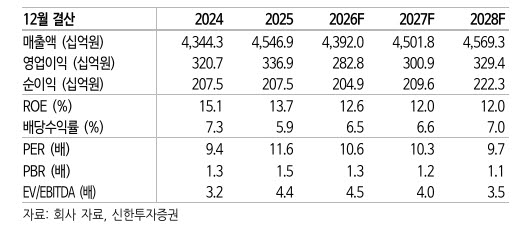
신한투자증권은 기존 추정치 대비 매출총이익과 손익 전망치를 2026년 각각 2.2%, 14.7%, 2027년 각각 3.6%, 17.8% 하향 조정했다. 지 연구위원은 그 배경으로 “최대 광고주의 강도 높은 마케팅 효율화 기조가 내년까지 이어지고, 인공지능(AI) 투자 부담도 가중되기 때문”이라고 설명했다. 이에 따라 2026년 매출총이익은 1조8700억원(전년 대비 0.7% 증가)으로, 손익은 2828억원(전년 대비 16.1% 감소, 총이익 대비 비중 15.1%)으로 각각 전망했다.
그는 “비계열 광고 물량 확대가 선방하고, 자사 직접판매(DTC) 부문에서 삼성닷컴 확장, 필립모리스 등 대형 브랜드와의 장기 계약 성과 등 사업이 순항하면서 총이익은 유사한 수준을 유지할 것”이라고 내다봤다. 다만 “기존 가이던스였던 총이익 5% 성장, 전년 수준 영업이익률(18.1%) 유지는 어려워진 환경”이라고 진단했다.
특히 신제품 플래그십 런칭에도 불구하고 예산 통제가 본격화된 데다 원화강세까지 겹치면서 3분기 실적 타격이 컸던 것으로 파악됐다. 지 연구위원은 “3분기 영업이익은 772억원으로 전년 대비 19.5% 감소할 것”이라며 “2027년에는 비계열, DTC, 기업간거래(B2B) AI 솔루션 성과 등으로 재차 완만한 성장 전환을 목표로 하고 있다”고 말했다.
신한투자증권이 추정한 제일기획의 3분기 매출총이익은 4346억원(전분기 대비 11.2% 감소, 전년 대비 5.0% 감소)이다. 영업이익은 772억원으로 전분기 대비 16.7%, 전년 대비 19.5% 각각 감소할 것으로 전망됐다. 이는 시장 컨센서스인 1008억원을 23.4% 하회하는 수준이다.






 English (US) ·
