증권 > 기업정보 “제일기획, 마케팅 효율화로 실적 눈높이 낮아”…목표가↓ 입력 : 2026.09.17 09:13 Google 검색에서 매일경제 기사를 더 자주 볼 수 있습니다. 신한투자증권은 17일 제일기획에 대해 실적 눈높이가 낮아졌다며 목표주가를 기존 2만4000원에서 2만1000원으로 하향 조정했다. 다만 투자의견은 ‘매수’를 유지했다.지인해 신한투자증권 연구원은 이날 보고서에서 “최대 광고주의 강도 높은 마케팅 효율화 기조가 내년까지 이어지고, AI 투자 부담도 가중되고 있다”며 “본격적인 주가 반등에는 기다림이 필요하다”고 밝혔다.이에 따라 기존 추정치 대비 매출총이익과 손익을 2026회계연도 2.2%와 14.7%, 2027회계연도 3.6%와 17.8%로 각각 내렸다.2026회계연도 매출총이익은 전년 대비 0.7% 증가한 1조8700억원, 손익은 16.1% 감소한 2828억원으로 추산했다.지 연구원은 “비계열 광고 물량 확대가 선방하고, 자사몰(DTC) 사업 순항 덕에 총이익은 플랫 수준 유지할 것으로 예상한다”면서도 “기존 가이던스(전망치)인 총이익 5% 성장, 전년 수준 영업이익률(18.1%) 유지는 어려워진 환경”이라고 짚었다.그러면서 “신제품 런칭(플래그십)에도 캡티브 예산 통제가 본격화됐고 원화강세로 불리했던 올해 3분기 실적 타격이 큰 것으로 파악한다”며 “3분기 영업이익은 지난해 같은 기간 대비 19.5% 감소한 772억원으로 전망한다”고 말했다.다만 투자의견을 매수로 유지한 이유에 대해 “2026회계연도 기준 주가수익비율(PER) 10배, 배당수익률 6.5%는 주가 하단을 지지한다”고 덧붙였다. 제일기획의 목표주가가 2만4000원에서 2만1000원으로 하향 조정되었습니다. 최대 광고주의 마케팅 효율화와 AI 투자 부담으로 2026회계연도 실적 눈높이가 낮아졌습니다. 다만 배당수익률 6.5%와 PER 10배는 주가 하단을 지지하는 반대급부로 작용하고 있습니다. 주의사항 : 본 서비스는 AI의 구조적 한계로 인해 오류가 발생할 수 있습니다. 모든 내용은 투자 권유 또는 주식거래를 목적으로 하지 않습니다. 신고 사유 선택 잘못된 정보 또는 사실과 다른 내용 오해의 소지가 있거나 과장된 분석 기사와 종목이 일치하지 않거나 연관성 부족 분석 정보가 오래되어 현재 상황과 맞지 않음
Related

한국형 공포지수, 두달반새 반토막…패닉 걷혔지만 여전히 높아
1 hour ago
4
[美특징주]네비우스, 클라우드 서비스 가격 대폭 인상…개장전 9% 급등
1 hour ago
4
[美특징주]어플라이드 머티어리얼즈, 인도 반도체에 50억 달러 투자…개장전 2%↑
2 hours ago
3
[美특징주]MS-노키아 협력에 개장전 동반↑… AI 데이터 통합으로 통신 혁신 가속
2 hours ago
4
연준 추가 금리인상 신호에도 "주식시장 랠리 지속"…나스닥100%↑
2 hours ago
1
[美특징주]암 홀딩스, AGI CPU서 20억 달러 매출 '자신감'…개장전↑
3 hours ago
1
인텔, 주가 2배 상승도 가능… 애플·테슬라와 파운드리 계약 효과-멜리어스
3 hours ago
2

금감원, 금투사 개인투자자 권익침해 ‘상시점검’…수수료·대출금리 들여다본다
4 hours ago
4
Popular
[美특징주]월마트, 동일매장 매출 성장 둔화에 주가 10% 급락
3 weeks ago
68
[속보] 네팔 홍수로 고립됐던 한국인 10명 중 9명 안전지역 이송
3 weeks ago
58
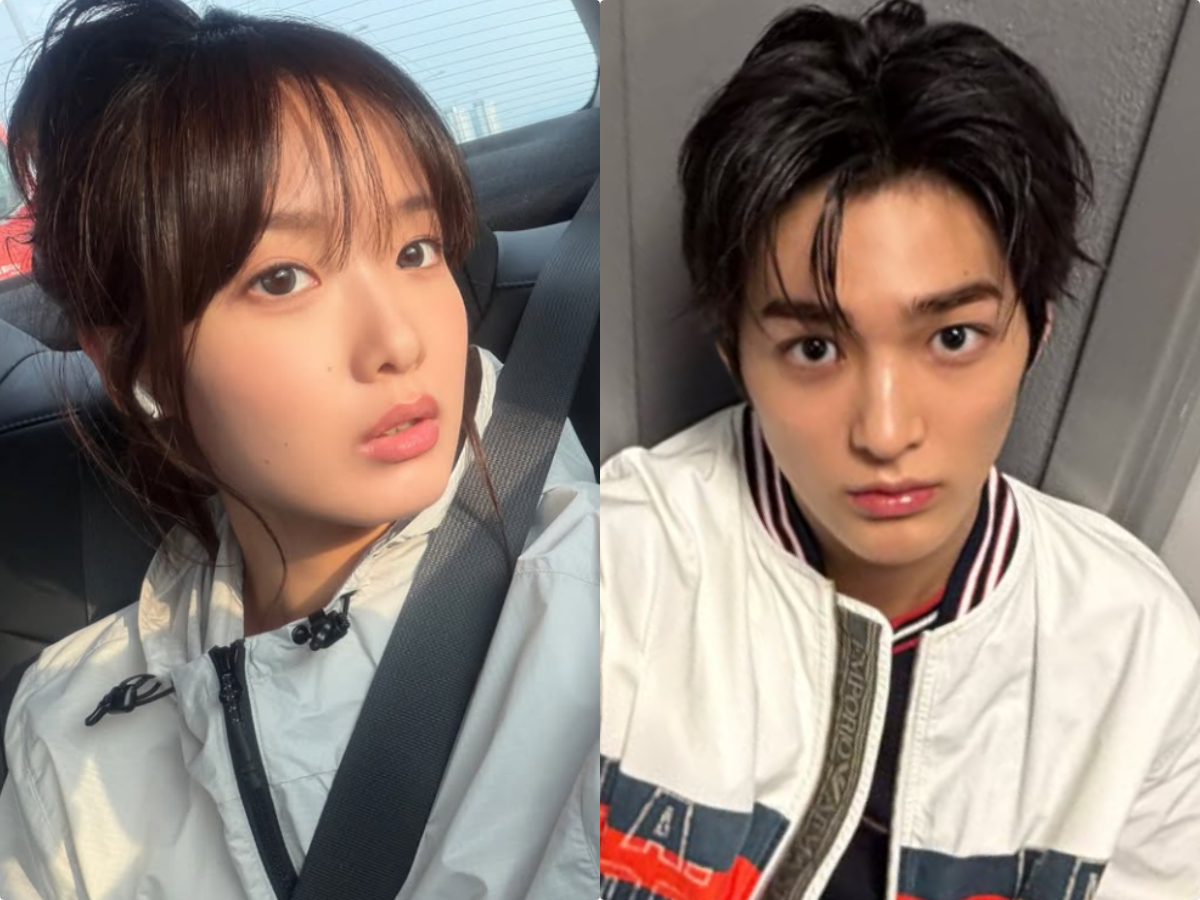
한로로, 코르티스 ‘조롱 가사’ 논란 직접 등판…“좋은 뜻으로 받아들여”
3 weeks ago
54

“돌발적으로 저질렀다”…제자 물통에 소변 넣은 교사, 日 교육계 ‘발칵’
4 weeks ago
54
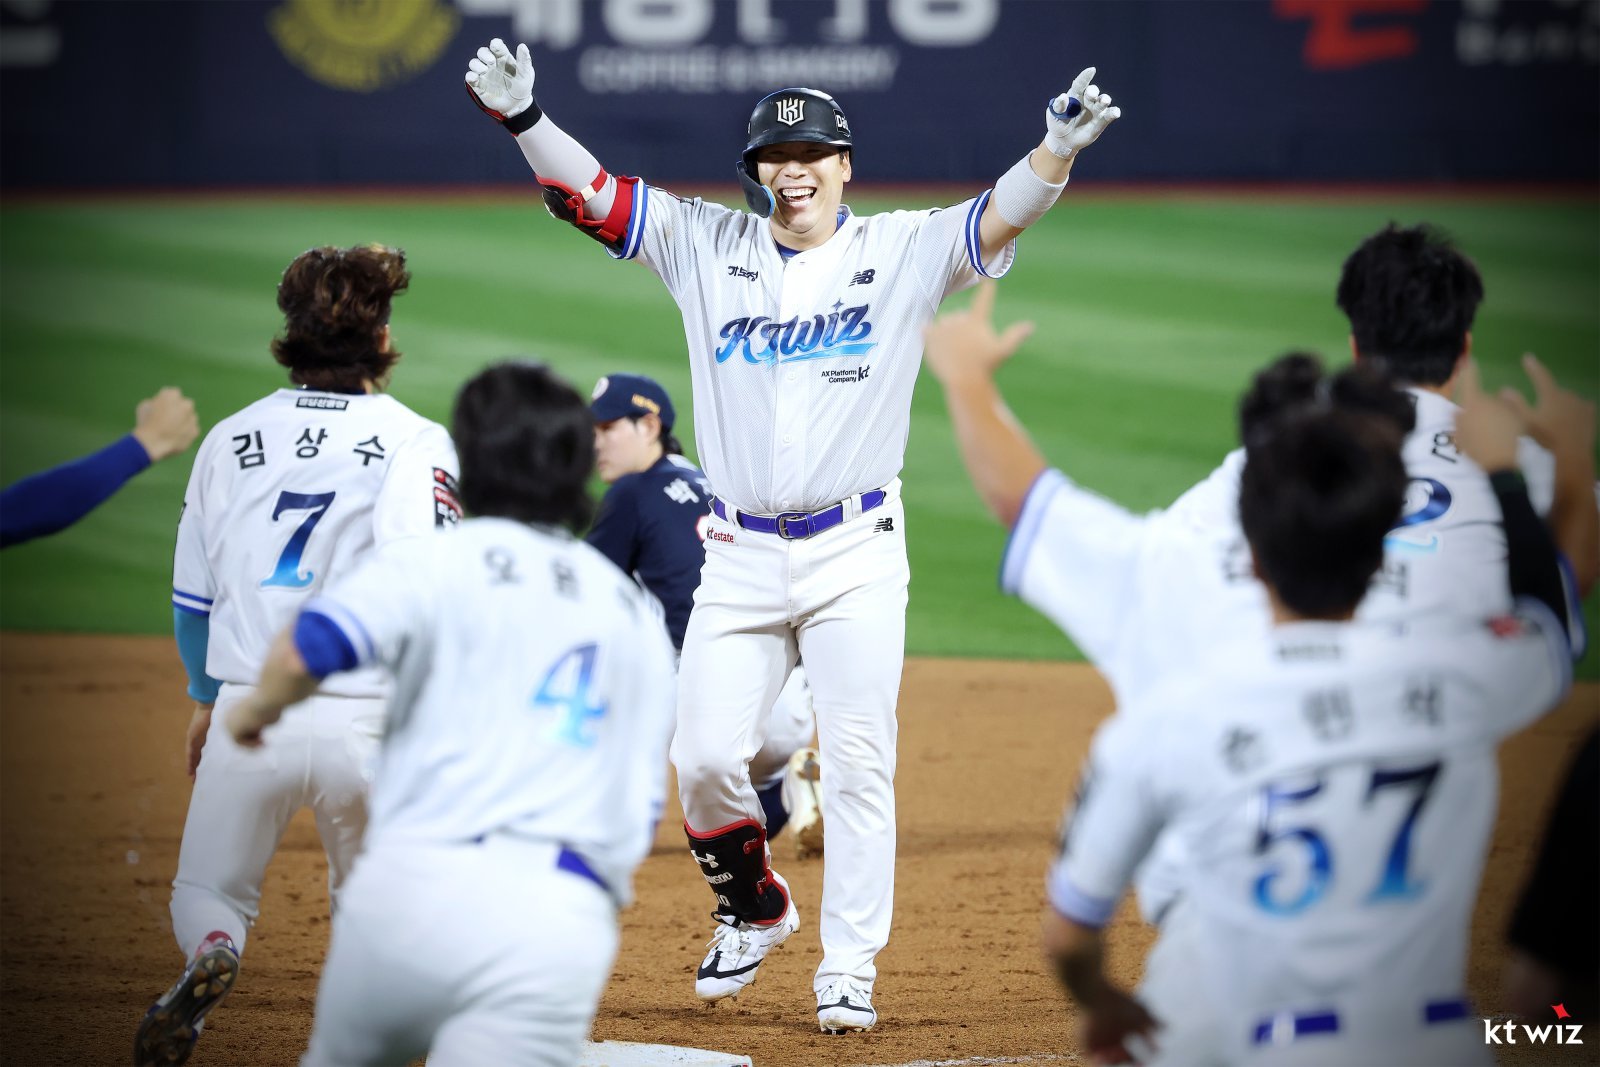
베테랑 김현수 끝내기안타…KT 선두 지켰다, 4년차 김정운은 데뷔 첫 승 감격 [SD 수원 스타]
3 weeks ago
53

Qwen 3.8-Flash-Next(125B a6B), 2026년 8월 26일 공개 예정
3 weeks ago
53

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
2 weeks ago
50
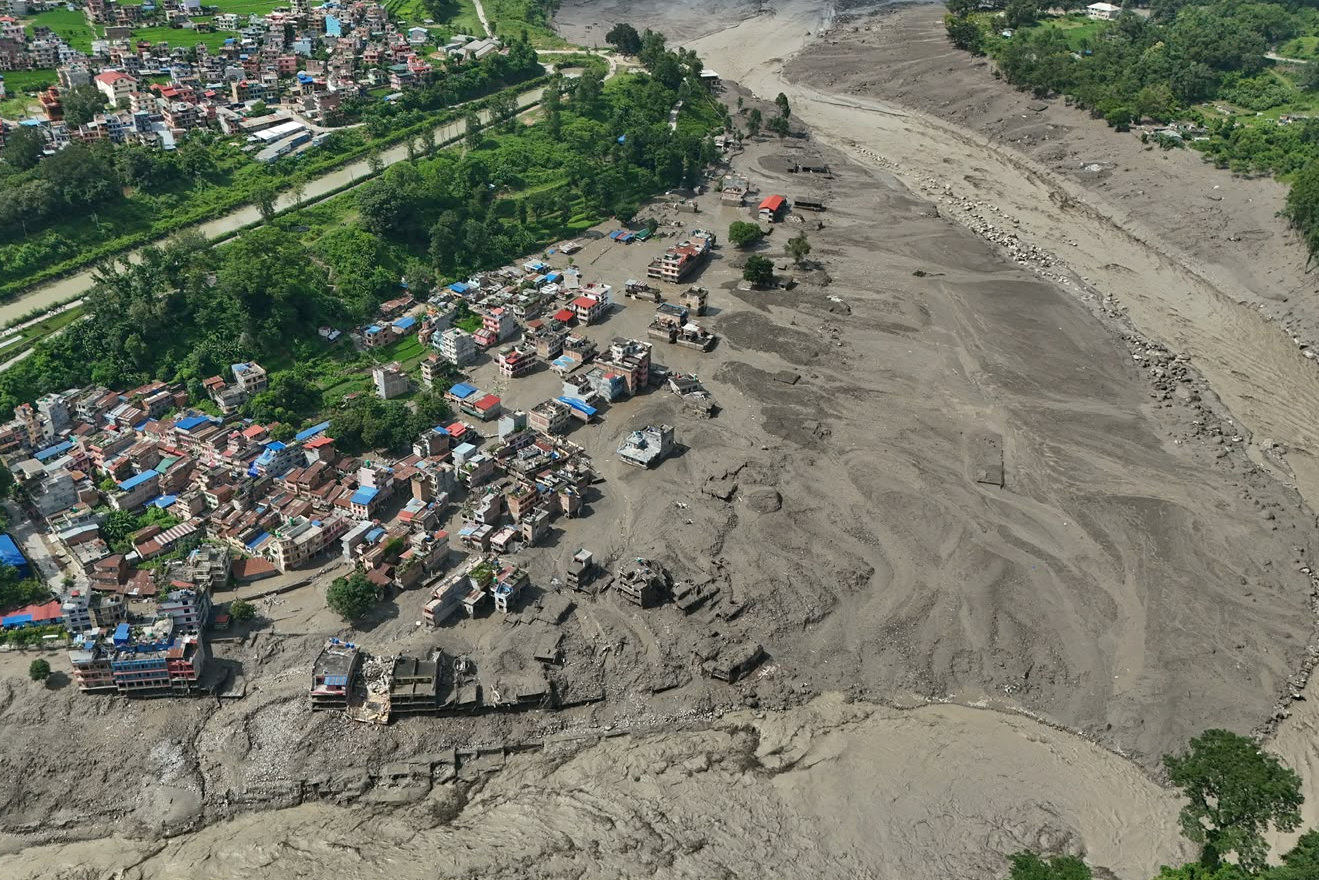
부러진 히말라야 빙하가 물 가뒀다가 ‘펑’…“화산 폭발 같았다”
3 weeks ago
49
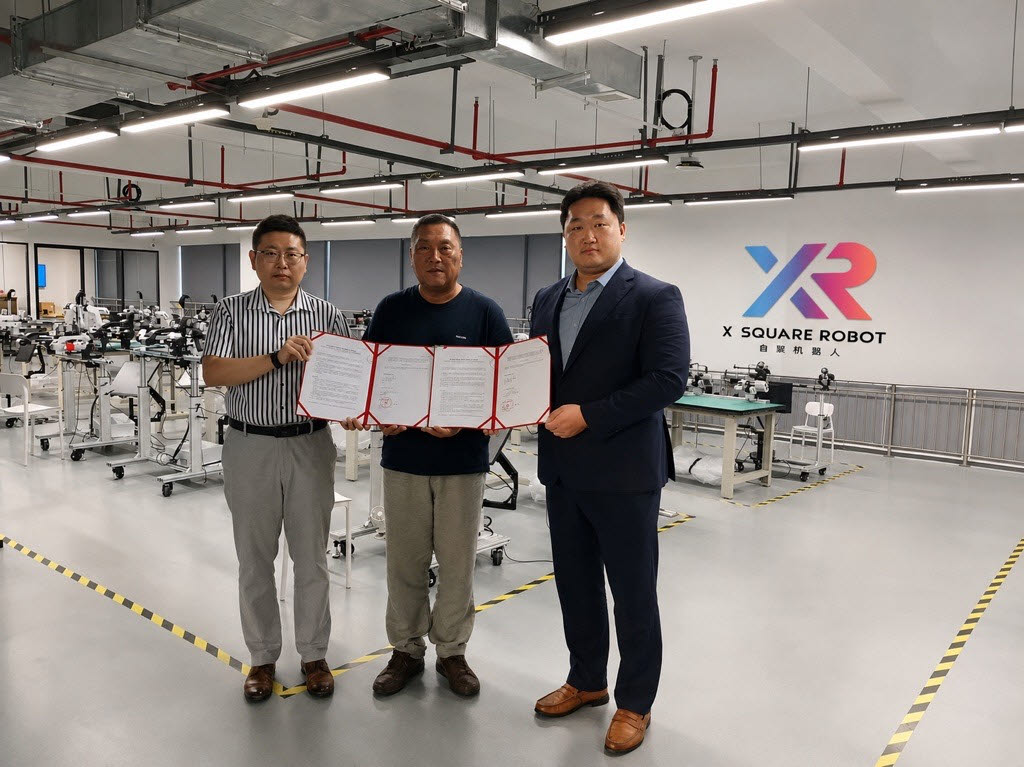
에브리봇, 中 피지컬 AI 기업 엑스스퀘어와 MOU…휴머노이드 사업 확대
3 weeks ago
47

'AI 의약 플랫폼' 미라보 바이오, 프리 A 40억원 투자 유치[마켓인]
4 weeks ago
47
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
