 2 weeks ago
10
등록 2026-09-10 오전 7:56:49 수정 2026-09-10 오전 7:56:49 가 가 [이데일리 신하연 기자] NH투자증권은 10일 컴투스(078340)에 대해 신작 ‘제우스: 오만의 신’이 출시 이후 기대를 크게 웃도는 성과를 내고 있다며 실적 추정치를 대폭 상향했다. 신작 흥행이 실적으로 이어질 경우 저평가된 밸류에이션도 재평가받을 수 있다는 분석이다. 투자의견 ‘매수’를 유지하고 목표주가는 기존 4만3000원에서 5만원으로 16.3% 상향했다. 안재민 NH투자증권 연구원은 “8월 26일 출시한 ‘제우스: 오만의 신’이 출시 2주가 지난 지금 시점에도 여전히 구글 앱스토어 매출 순위 1위를 유지하고 있어 3분기 이후 실적에 크게 반영될 전망”이라고 밝혔다. NH투자증권은 ‘제우스: 오만의 신’의 매출 추정치를 큰 폭으로 높였다. 기존 3분기 매출액은 102억원, 일평균 3억원으로 예상했지만 이를 578억원, 일평균 17억원으로 상향했다. 4분기 전망치도 기존 243억원, 일평균 2억7000만원에서 각각 765억원, 8억5000만원으로 높였다. 안 연구원은 “그동안 컴투스가 출시했던 게임이 론칭 초기 좋은 성과를 유지하지 못했고 이에 따른 투자자들의 우려가 존재했다”며 “그러나 이번 신작은 라이브 서비스에 대한 대비가 충실히 이뤄진 것으로 판단되며, 지난 2주 동안 구글 매출 순위 1위를 유지하고 있어 과거와 같은 가파른 매출 하락 가능성은 크지 않을 것으로 판단한다”고 설명했다. ‘제우스: 오만의 신’은 출시 직후 구글 매출 1위에 올라 9월 초까지 자리를 지켰다. 애플 앱스토어에서도 출시 초기 매출 1위를 기록한 뒤 순위가 조정됐다. 신작 흥행을 반영해 3분기 실적 전망치도 대폭 상향했다. NH투자증권은 컴투스의 3분기 매출액을 2246억원으로 예상했다. 전년 동기 대비 39.3%, 전분기 대비 43.1% 증가한 수준으로 기존 추정치 1780억원과 시장 컨센서스 1920억원을 모두 웃돈다. 3분기 영업이익은 171억원으로 전망했다. 지난해 3분기 196억원의 영업손실에서 흑자전환하고 전분기 대비로는 138.3% 증가할 것으로 예상했다. 기존 전망치 47억원과 컨센서스 82억원을 크게 웃도는 수준이다. 4분기에는 실적 개선 폭이 더욱 커질 전망이다. 매출액은 2428억원, 영업이익은 353억원으로 추정했다. 영업이익률은 3분기 7.6%에서 4분기 14.6%까지 높아질 것으로 내다봤다. 연간 실적 ...
Related

“증시 방향 잡히면 바로 빼서 들어가요”…일주일 새 1.8조 몰린 ‘대기실 ETF’
4 hours ago
1
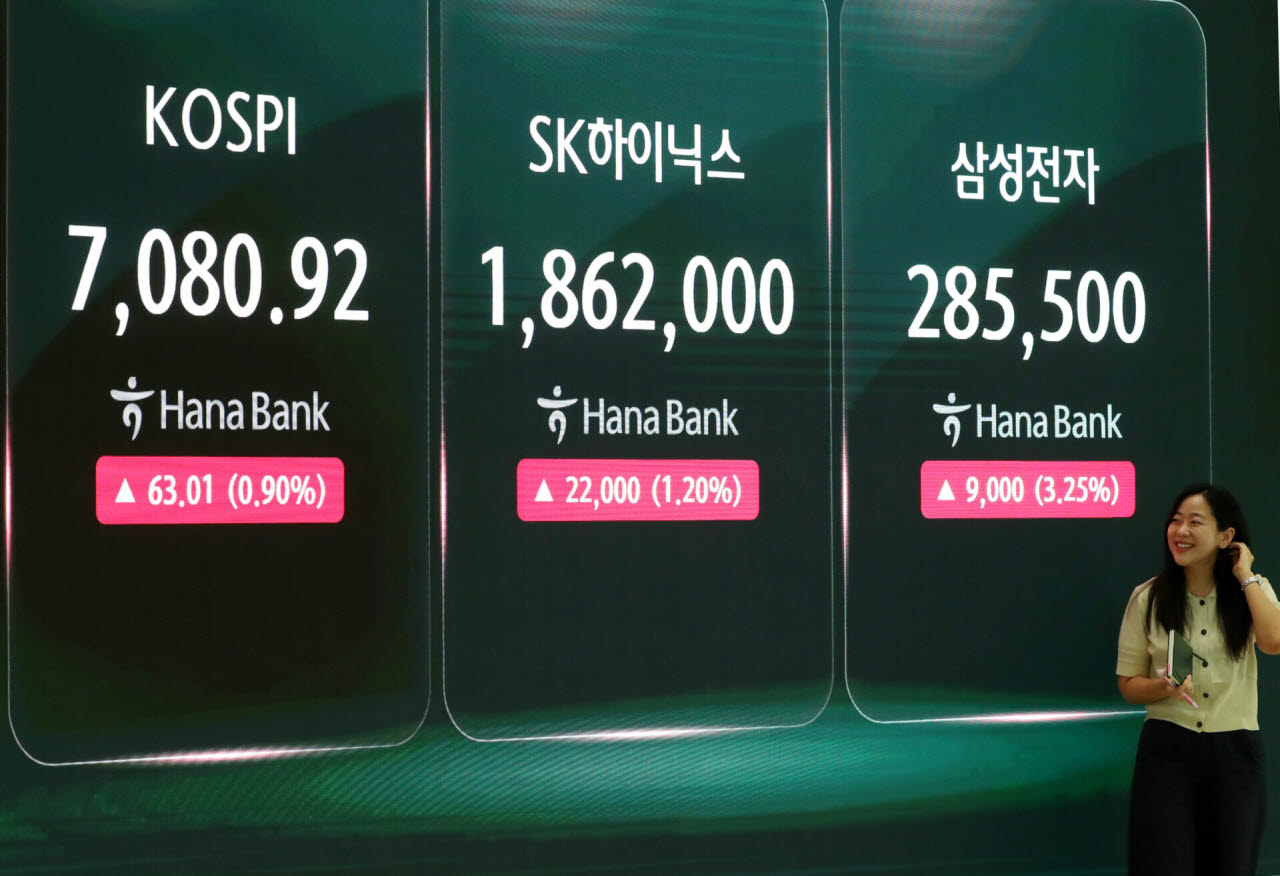
"9% 뛴 삼전닉스 더 살까"…추석 뒤 금융주로 갈아탈까
10 hours ago
4

“78층인데 구조대 오나요?” 55% 빠진 현대차…증권사도 목표가 줄하향
10 hours ago
9
DN오토모티브·해성디에스·RFHIC[하나證 주간추천주]
11 hours ago
5
[오늘장특징주]메타, 마이크로소프트, 암(ARM)홀딩스
11 hours ago
5
[美특징주]암(ARM) 홀딩스, 하루만에 반등…메타 '뮤즈' 성공에 AI CPU 수요↑
11 hours ago
10
[美특징주]마이크로소프트, 4% 강세…새로워진 '코파일럿' 출시
11 hours ago
11
'선택 아닌 필수'...방치된 연금 살리는 4가지 비법[증권맨 Talk]
12 hours ago
4
Popular
[속보] 네팔 홍수로 고립됐던 한국인 10명 중 9명 안전지역 이송
4 weeks ago
78

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
3 weeks ago
73

제니, 드레스 입고 와이어 촬영도…아찔+강렬한 비하인드
4 weeks ago
60

GR/IR Analysis in SAP S/4HANA Finance
4 weeks ago
52
‘보스니아의 도살자’ 믈라디치 84세로 사망…종신형 복역 중
4 weeks ago
49
잘 먹고, 운동하고, 쉬고… 도쿄의 ‘럭셔리’[정성갑의 공간의 재발견]
4 weeks ago
49
효리수, 그야말로 ‘화제의 신인’ 효연·유리·수영 K팝 새 판 짠다
3 weeks ago
48
[동아시론/김필남]AI 금지와 허용 사이, 대학이 지켜야 할 역할
4 weeks ago
47
금주 432시간..랄랄, 10kg 제대로 뺐다 "마운자로·위고비 NO"[스타이슈]
3 weeks ago
46
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
