 3 weeks ago
13
[이데일리 권오석 기자] DS투자증권이 티씨머티리얼즈(125020)에 대해 업종 내 현저한 저평가를 받고 있으며 2분기를 저점으로 분기별 마진 개선이 기대된다고 2일 분석했다. 다만 투자의견과 목표주가는 제시하지 않았다.
티씨머티리얼즈는 구리를 활용해 케이블 및 변압기 등 전기를 활용하는 산업 분야에 필요한 소재를 생산하는 기업이다. HD현대일렉트릭, 효성중공업, 일진전기, LS전선 등 국내 주요 변압기 및 전선 기업을 고객사로 확보했다.
조대형 DS투자증권 연구원은 “노후 전력망 교체와 데이터센터 전력 밀도 증가에 따른 아키텍쳐 변화로 전방 수요 증가에 따라 수혜도 기대된다”며 “에나멜 동선 및 변압기 핵심 소재로 사용되는 각동선과 CTC(연속전위권선)가 주요 제품이다. 특히 중저압 변압기부터 초고압 변압기 제작용으로 사용되는 CTC의 매출 비중이 증가할 것으로 전망돼 수익성 개선이 기대된다”고 강조했다.
수익성이 높은 CTC의 매출 비중을 확대하기 위해 2025년부터 진행한 선제적 증설도 마무리 단계에 접어들었다. 5대였던 CTC 설비를 올해 10월까지 8대를 순차적으로 추가해 13대까지 늘릴 계획이다. 이에 월 CTC 생산량도 1600톤으로 3배 이상 증가할 것으로 기대된다.
조 연구원은 “증설분이 온전히 가동되는 2027년은 CTC 비중 증가와 생산성 개선에 따라 탑라인과 수익성 모두 개선될 전망”이라며 “소선수가 높은 대용량 및 초고압 변압기 비중이 증가하면서 추가적인 수익성 개선까지도 기대해 볼 수 있다”고 설명했다.
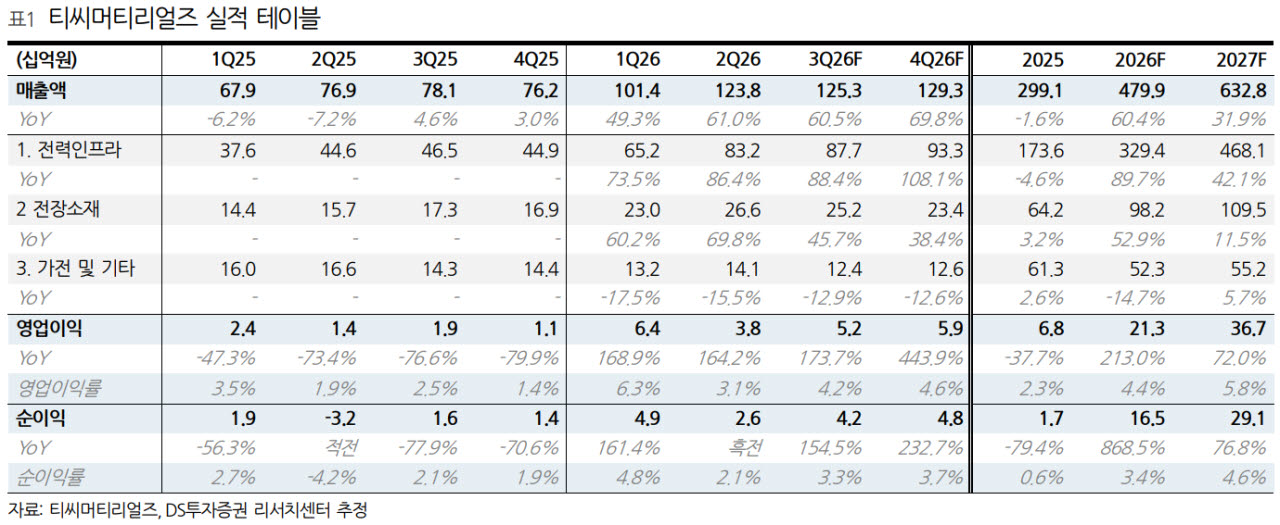
2분기 영업이익은 38억원(전년 대비 +164.2%, 영업이익률 3.1%)으로 전방 수요 증가에 따른 수혜를 이어갔으나 1분기(영업이익률 6.3%)대비 아쉬운 수익성에 실적 발표 이후 주가가 크게 하락했다. 그는 “원가 급등 구간에서 고객사별로 판가의 기준이 되는 원가 적용 시점이 상이하기 때문”이라며 “이를 해결하기 위해 출하 시점 기준의 당월 동가로 판가를 산정하는 형태로 구조를 협상 중인 것으로 파악된다”고 했다.
그러면서 “이에 연간 큰 폭의 증익이 기대되며 2026년 영업이익 213억원(+213.0%), 2027년 영업이익 367억원(+72%)은 가시성이 높다”고 덧붙였다.






 English (US) ·
