 1 week ago
19
[칼럼니스트=김병철 한국퇴직연금개발원 대표] 같은 숫자를 두고 정반대의 평가가 나올 수 있습니다. 은행 금리가 2%인 시대에 수익률 10%는 분명 박수받을 성과입니다. 하지만 그해 주식 시장 전체가 30% 올랐다면 얘기가 달라집니다. 남들 다 30% 벌 때 혼자 10% 벌었다면, 그것은 ‘성공’이 아니라 심각한 ‘실패’입니다. 반대로 시장이 20% 폭락했는데 손실을 5%로 막았다면, 손실이 났음에도 탁월한 방어로 칭송받아야 합니다. 이처럼 숫자는 맥락 없이 존재할 때 가장 교묘한 거짓말쟁이가 됩니다. 연금 선진국들이 ‘얼마나 벌었나’라는 절대수익률만 보지 않고, 어떤 위험을 감수했고, 어떤 벤치마크와 비교해야 하며, 비용을 뺀 뒤 실제로 얼마를 남겼는지를 따지게 된 배경에는 투자 성적표의 투명성을 확보하기 위한 치열한 전쟁의 역사가 숨어 있습니다. 1990년대 월가, ‘체리 피킹’의 유혹 1990년대, 미국 자산운용 시장은 그야말로 춘추전국시대였습니다. 수천 개의 운용사가 난립하며 저마다 “우리가 세계 최고”라고 광고했습니다. 그런데 이상한 점이 있었습니다. 팸플릿을 보면 모든 운용사의 수익률이 시장 평균을 넘었습니다. 모두가 1등이라니, 통계적으로 불가능한 일이 벌어지고 있었던 것입니다. 비밀은 ‘체리 피킹(Cherry Picking)’에 있었습니다. 맛있는 체리만 쏙쏙 골라내듯, 운용사들이 자신이 굴리는 수백 개의 계좌 중 수익률이 잘 나온 계좌만 골라서 보여주고, 망한 계좌는 슬그머니 통계에서 뺐던 것입니다. 심지어 “과거 5년 수익률”을 보여줄 때, 성과가 좋았던 특정 5년 구간만 잘라내어 보여주기도 했습니다. 투자자들은 이 화려한 숫자에 속아 돈을 맡겼고, 결과는 참담했습니다. [본 이미지는 AI 기술을 활용해 제작되었습니다.]1999년, ‘정직한 성적표’의 탄생 — GIPS 이 혼탁한 시장을 정리하기 위해 전 세계 투자 전문가들이 모였습니다. 미국투자관리연구협회(AIMR, 현 CFA Institute) 주도로 수년간의 논쟁 끝에 1999년, 기념비적인 국제 표준이 탄생합니다. 바로 GIPS(Global Investment Performance Standards, 국제투자성과기준, 펀드 운용사가 임의로 잘 나온 성과만 골라 보여주지 못하도록 전 세계가 약속한 통합 성과 공시 표준)입니다. GIPS의 철학은 단호했습니다. “공정하게 표시하고, 충분히 공개하라.” 1. 컴포지트 — 잘한 계좌만 뽑지 말고,...
Related
'달러 쌀 때 가입하자"…달러보험 판매 다시 불티
12 hours ago
4
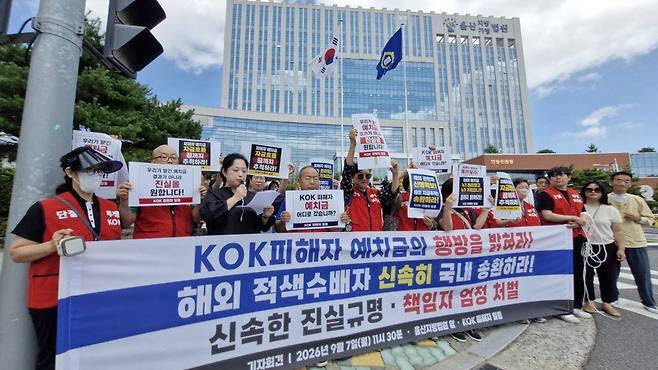
[단독]KOK 피해금 2조원대 행방 불투명…警 동결 698억 환수도 ‘산넘어 산’
14 hours ago
6
"남의 플랫폼엔 안 간다"…'자사몰' 동영상 커머스 기업[VC 요람]
1 day ago
16
"금리 오르면 저축성보험 해지 늘어…보험사 유동성 관리 필요"
1 day ago
15
카카오·케이뱅크, 18일 새벽 전산 점검…금융거래 일시 중단
1 day ago
13
[VC's Pick]로봇·양자·SMR까지 딥테크 강세
1 day ago
7
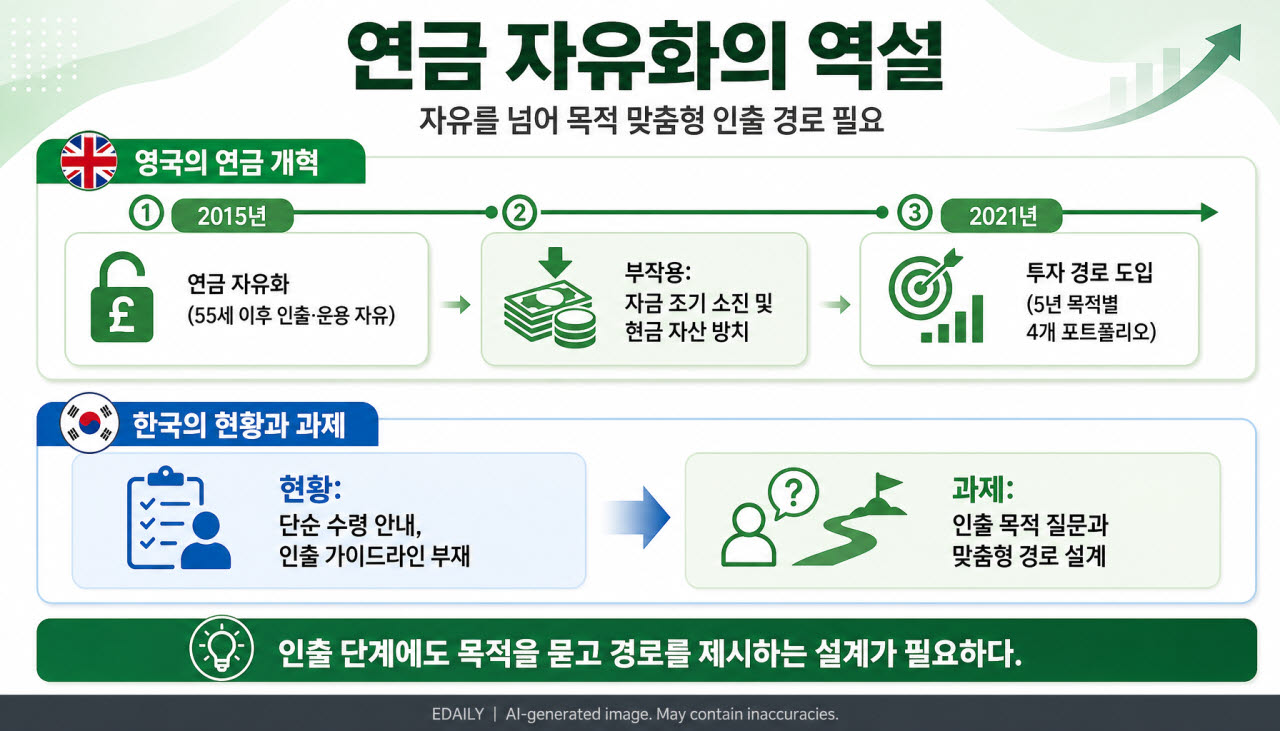
연금 자유화의 역설: "람보르기니를 샀지만, 주유비가 없다"
1 day ago
14
몸값 높아진 원화, 환율 안정세 지속할까
1 day ago
8
Popular

영탁 "임영웅과 자주 운동해, 축구 실력 1티어..장민호는 개발" [사당귀]
2 weeks ago
254

넷마블 ‘몬길: 스타다이브’, 1.4 대규모 업데이트…‘이자벨라’ 등장
2 weeks ago
246

주말 새 2금융권까지 해킹피해 확산에…당국, 4일 전 금융업권 협회장·금융사 대표 긴급 소집
2 weeks ago
244

임산부석 차지한 노인…다리 깁스한 34주 만삭 임산부는 결국
2 weeks ago
237

Show GN: 믹스독 — 같은 구독으로 더 많이 쓰는 오픈소스 코딩 에이전트
2 weeks ago
236

한국큐빅, 매출 67% 차지 안산공장 생산중단…부산공장으로 통합
2 weeks ago
235

승부 가리기엔 11회가 모자랐다…KT, 연장 접전 끝 롯데와 2-2 무승부→매직넘버 2
2 weeks ago
232

“군대 안가” 자랑한 축구대표팀에…안철수 “군대가 혐오시설? 군면제 없애야”
2 weeks ago
232

은행권 AI 연쇄해킹…공격서버에 ‘중국어 문자열’ 있었다는데
2 weeks ago
222

평택시흥고속도로서 트럭이 승용차 2대 추돌…트럭 운전자 사망
2 weeks ago
215
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
