 3 hours ago
2
하나증권 보고서 등록 2026-09-29 오전 8:56:36 수정 2026-09-29 오전 9:03:09 가 가 [이데일리 김경은 기자] 하나증권은 29일 삼성전기(009150)에 대해 대규모 플립칩 볼그리드 어레이(FCBGA) 증설 투자를 바탕으로 2027~2028년 이익 추정치가 다시 상향 조정될 것으로 전망했다. 이에 투자의견 ‘매수’와 목표주가 300만원을 유지했다. 삼성전기 수원사업장 전경. (사진=삼성전기)김민경 하나증권 연구원은 “3분기 실적 발표 시즌을 기점으로 적층세라믹콘덴서(MLCC) 및 FCBGA 판가 인상과 생산능력 확대에 따른 2027~2028년 이익 추정치 상향 조정 구간에 재차 진입할 것으로 예상된다”고며 이같이 밝혔다. 삼성전기는 전날 세종과 베트남 패키지기판 생산시설에 각각 약 4조3000억원, 2조5000억원 규모의 증설 투자를 발표했다. 세종 투자는 인프라와 설비투자가 모두 포함된 금액이며 베트남 투자는 인프라를 제외한 설비투자 금액이다. 하나증권은 베트남 인프라 투자까지 더하면 전체 투자 규모가 약 8조5000억원에 달할 것으로 추산했다. 이번 투자에서 주목할 부분은 고객사가 투자비 상당 부분을 부담하고 향후 물량까지 보장한다는 점이다. 하나증권에 따르면 전체 투자금액의 70% 이상을 선수금 방식으로 수령할 예정이며 현재 추가 협의 중인 거래선도 있는 것으로 파악됐다. 고객사별 투자 조건은 다르지만 요구 물량과 최소 가동률을 보장하는 조건이 공통적으로 포함됐으며 계약 기간은 3~5년 수준이다. FCBGA 가격도 추가 상승할 여지가 있다고 봤다. 글로벌 주요 기판 업체들이 대규모 증설에 나서고 있지만 FCBGA 리드타임은 정상 수준인 12주를 크게 웃도는 48~56주에 달한다. 전체 정보기술(IT) 부품 가운데 공급 부족이 가장 심한 수준이라는 설명이다. 김 연구원은 “인공지능(AI) 가속기와 서버 중앙처리장치(CPU) 수요의 견조한 성장세가 지속되는 가운데 임베딩 기판 등 차세대 기판의 생산수율 등을 감안하면 공급자 우위 시장은 장기화할 전망”이라고 내다봤다. 실적 전망도 상향했다. 하나증권은 삼성전기의 올해 3분기 매출액을 전년 동기 대비 33% 증가한 3조8345억원, 영업이익은 154% 늘어난 6615억원으로 예상했다. 영업이익률은 17.3%로 전망했다. 원·달러 환율 하락에도 MLCC와 패키지기판 판가 인상 효과가 실적 개선을 이끌고 있다는 분석이다. 기존 전망과 비교...
Related

SKY 출신 ‘정보 카르텔’, 미공개정보로 200억대 부당이득 챙기다 덜미
1 hour ago
2
주가조작 합동대응단, 명문대 출신 '정보카르텔' 압수수색…"200억 부당이득 혐의"
1 hour ago
0
한국투자증권, ‘국민참여성장펀드’ 2차 판매 개시…최대 40% 소득공제
1 hour ago
1
의료기기주, AI·로봇 기술 넘어 해외 병원 도입으로…투자 기회를 찾는다면?
1 hour ago
0
케이엔에스, 전장용 자동화 설비 후속 수주
1 hour ago
1

배당금 확정 삼성전자 던지고…숨 고르는 OCI홀딩스 쓸어담고 [주식 초고수는 지금]
1 hour ago
2
“콜마비앤에이치, 사업구조 정비 마무리…해외 고객사 확대 기대”
1 hour ago
0

티로보틱스, AI 휴머노이드 대기업 제조라인서 실증…45억원 국책과제 주관
1 hour ago
0
Popular

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
3 weeks ago
76

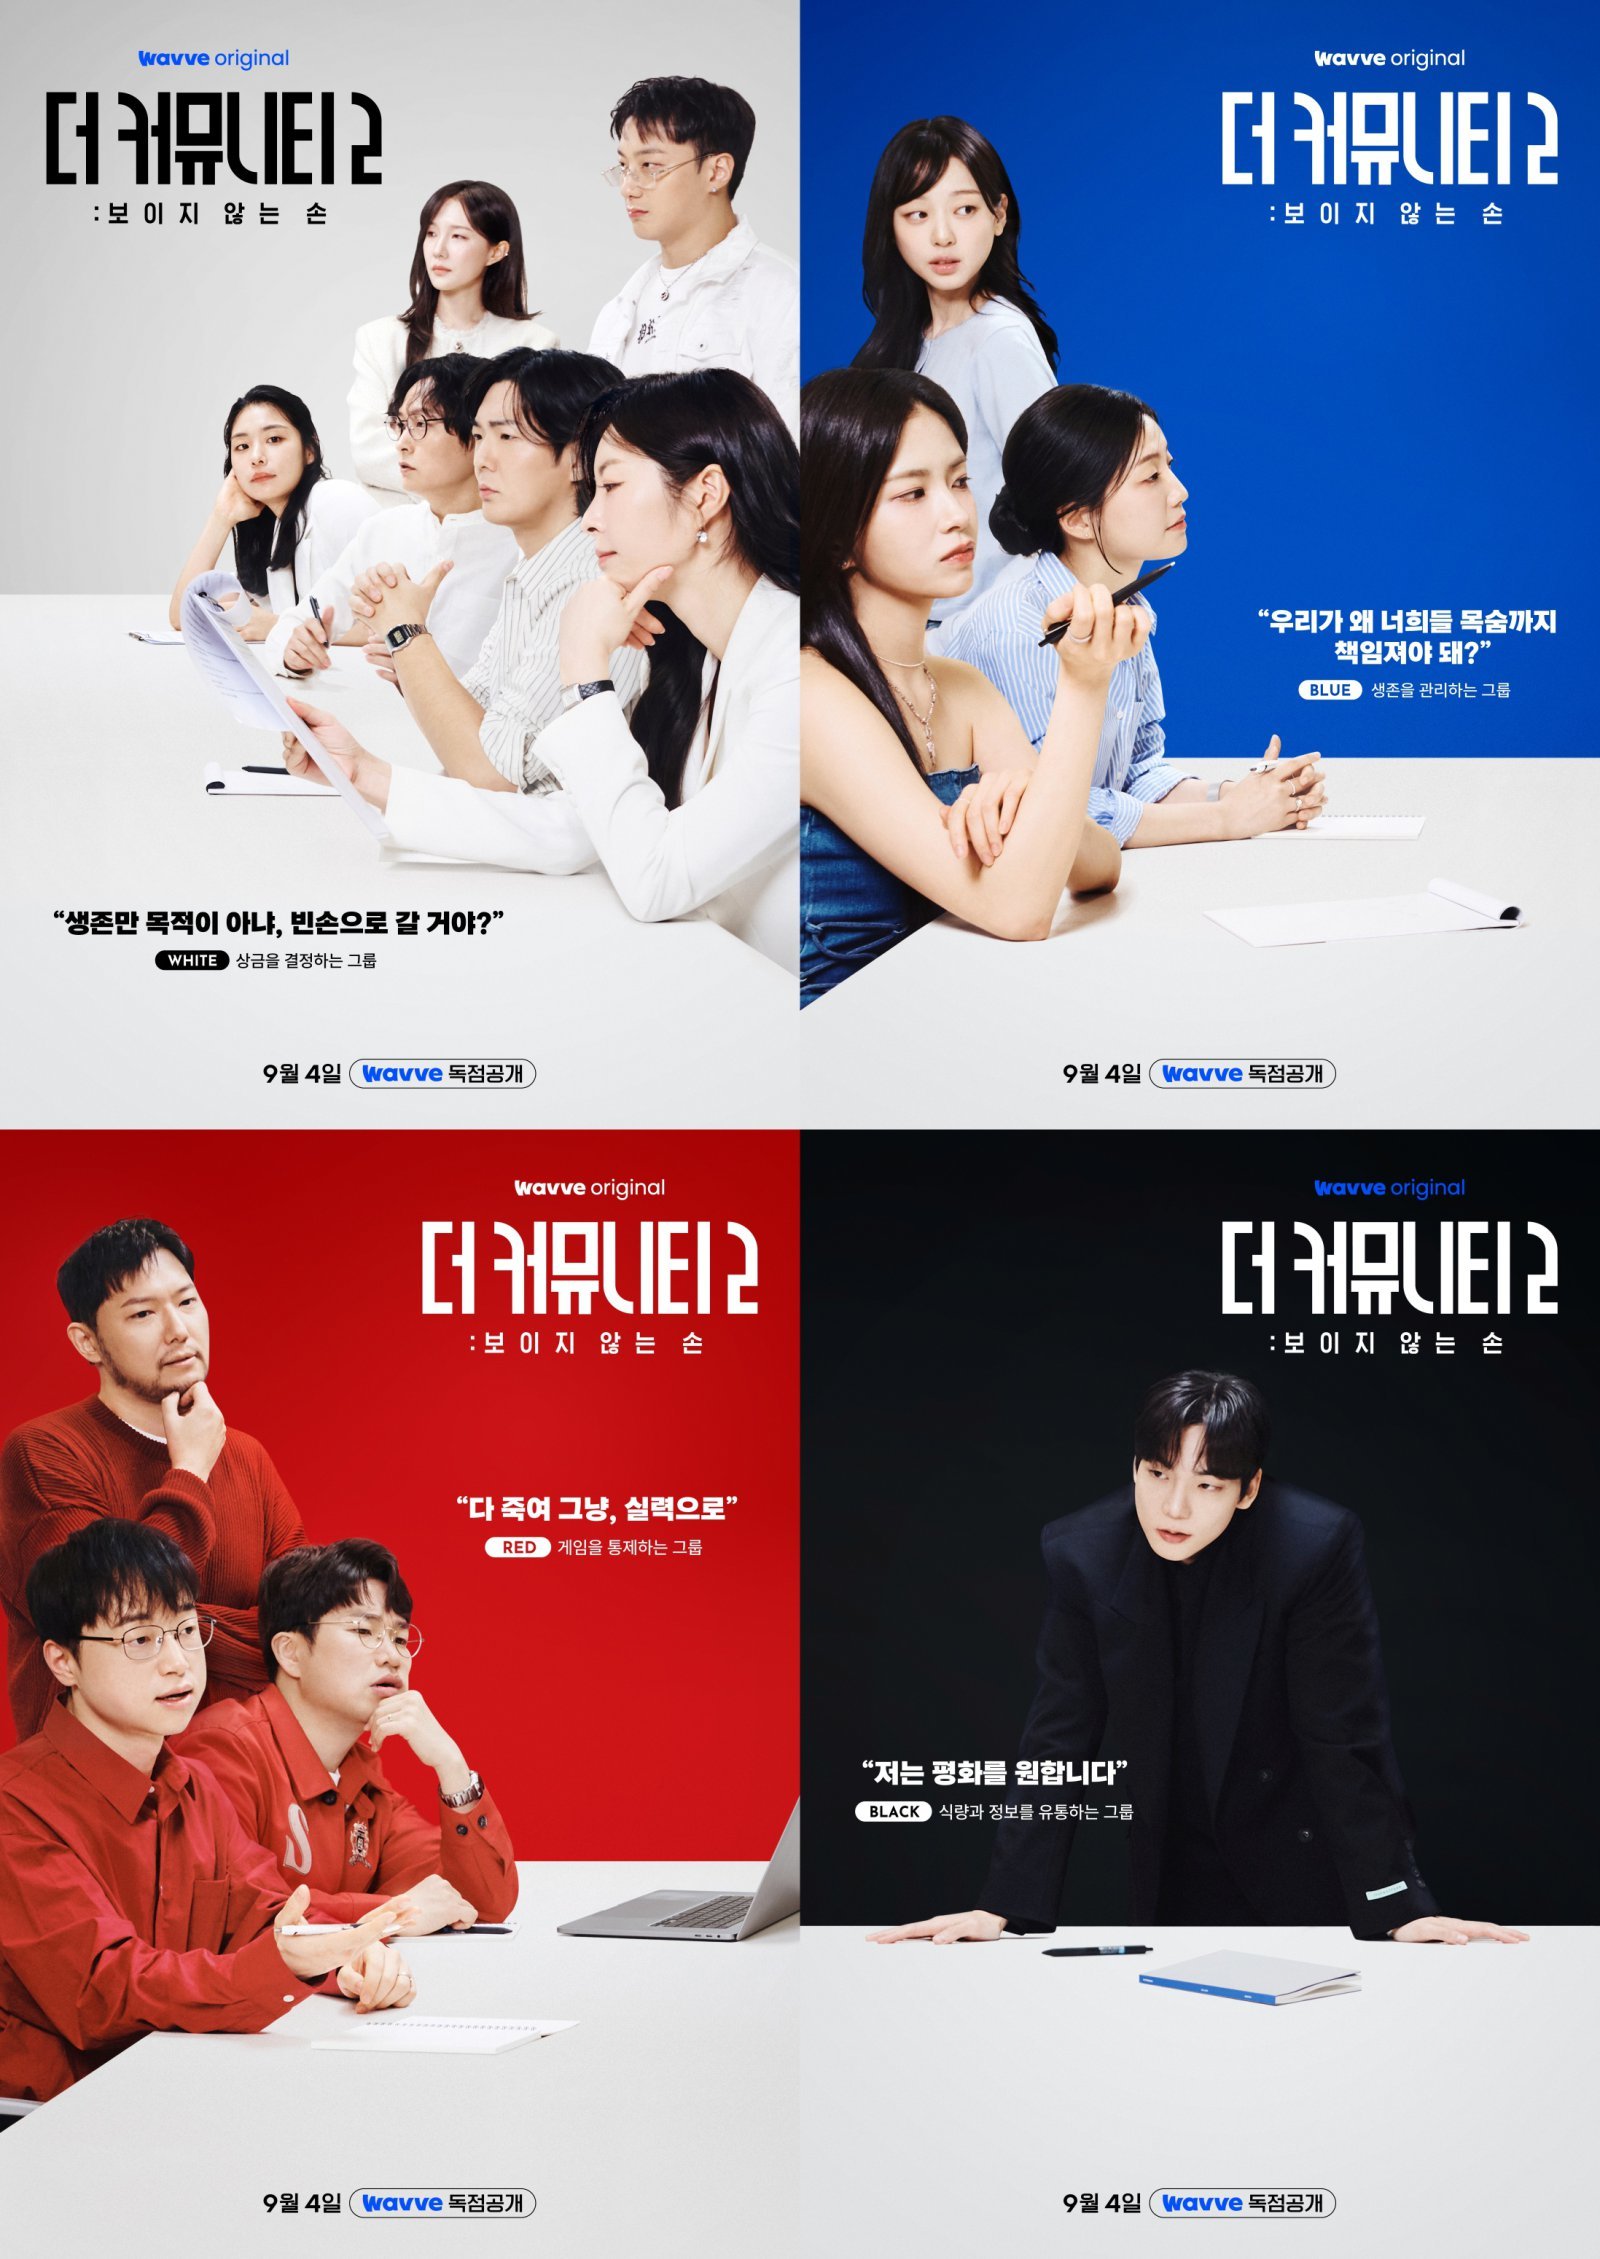
돈·생명·게임·식량 독점…‘더 커뮤니티2’ 살벌한 생존 구조 (더 커뮤니티2)
3 weeks ago
57

베스티 ‘연애의 조건’, 13년 만에 역주행…글로벌 차트까지 접수
3 weeks ago
55

‘아시아 프로야구 최강팀 가리자’ 2026 APBC, 11월 12~15일 도쿄돔서 열린다
3 weeks ago
55
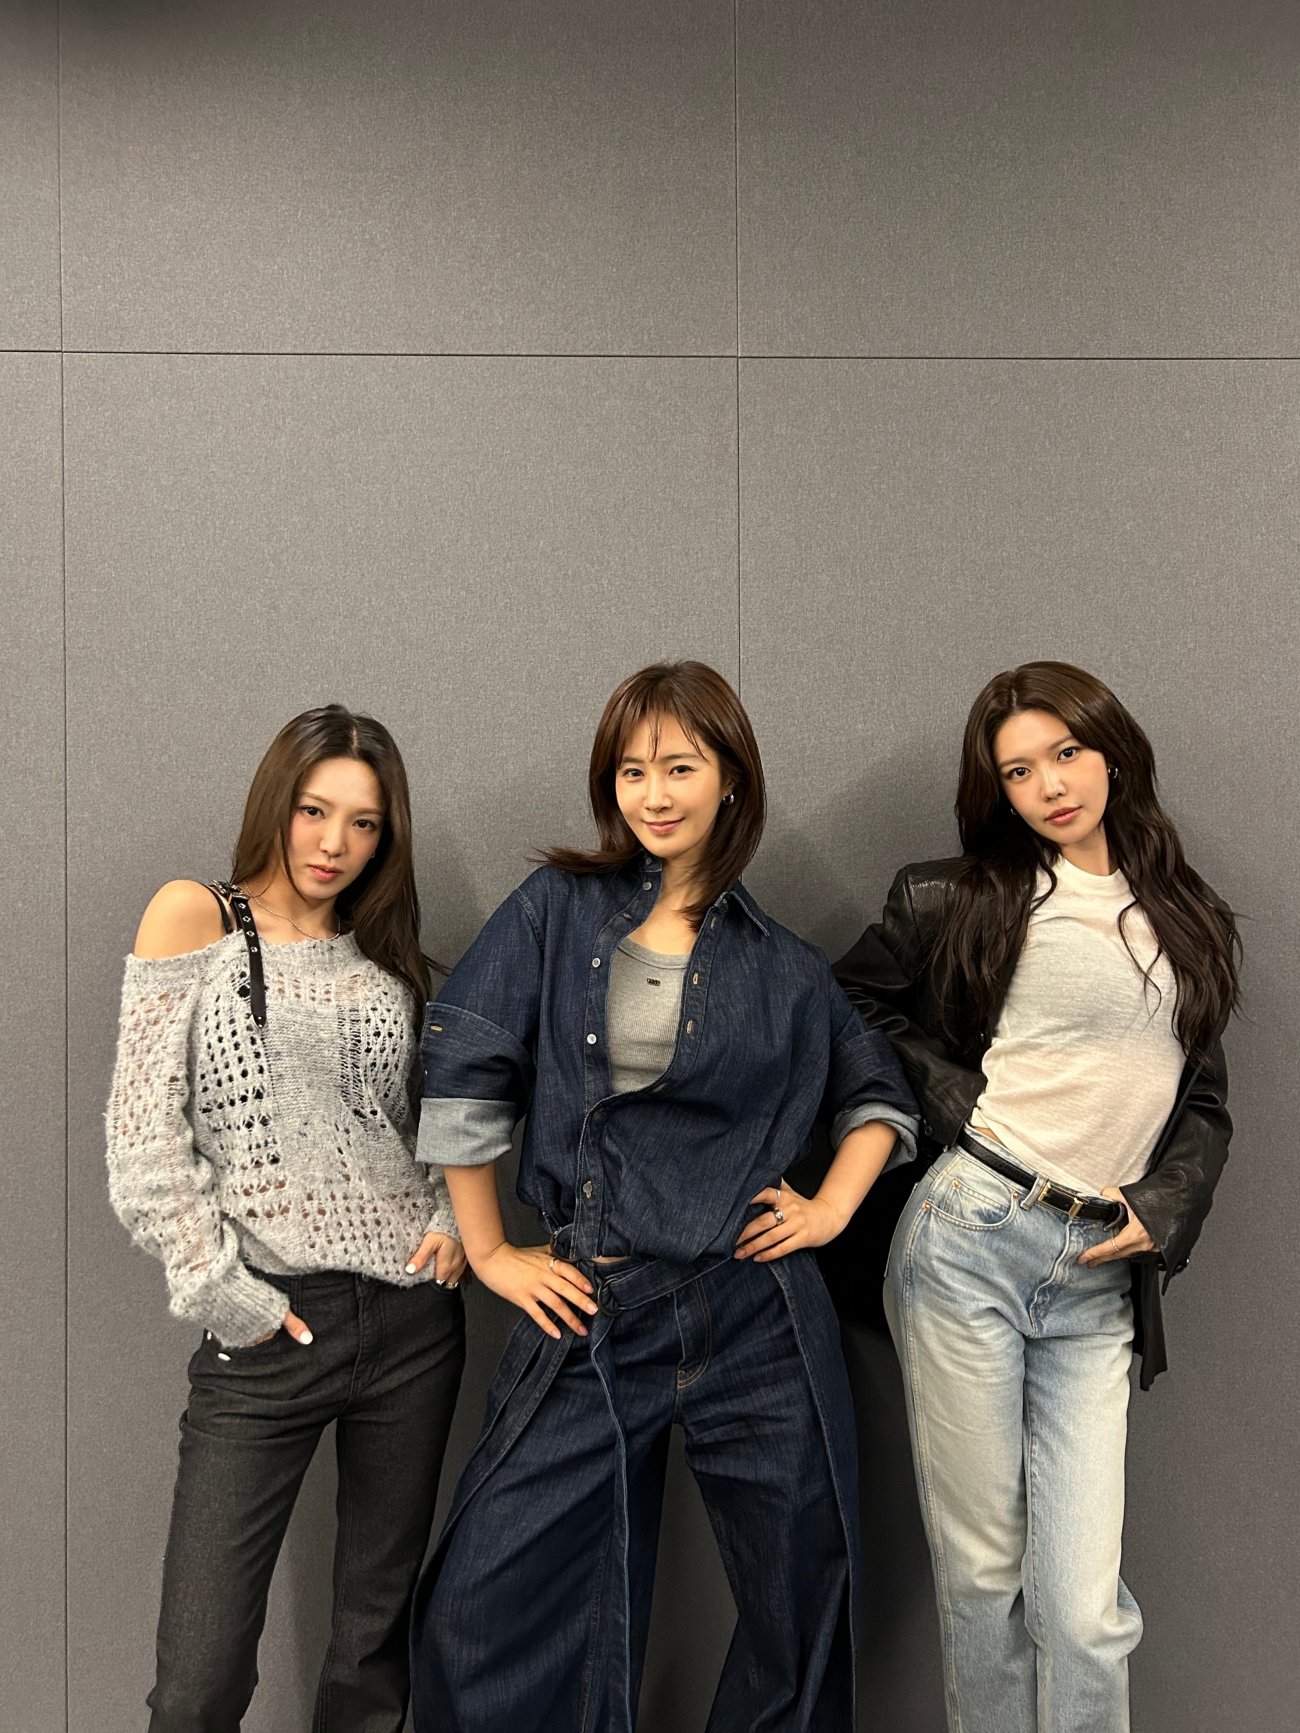
효리수, 그야말로 ‘화제의 신인’ 효연·유리·수영 K팝 새 판 짠다
4 weeks ago
54
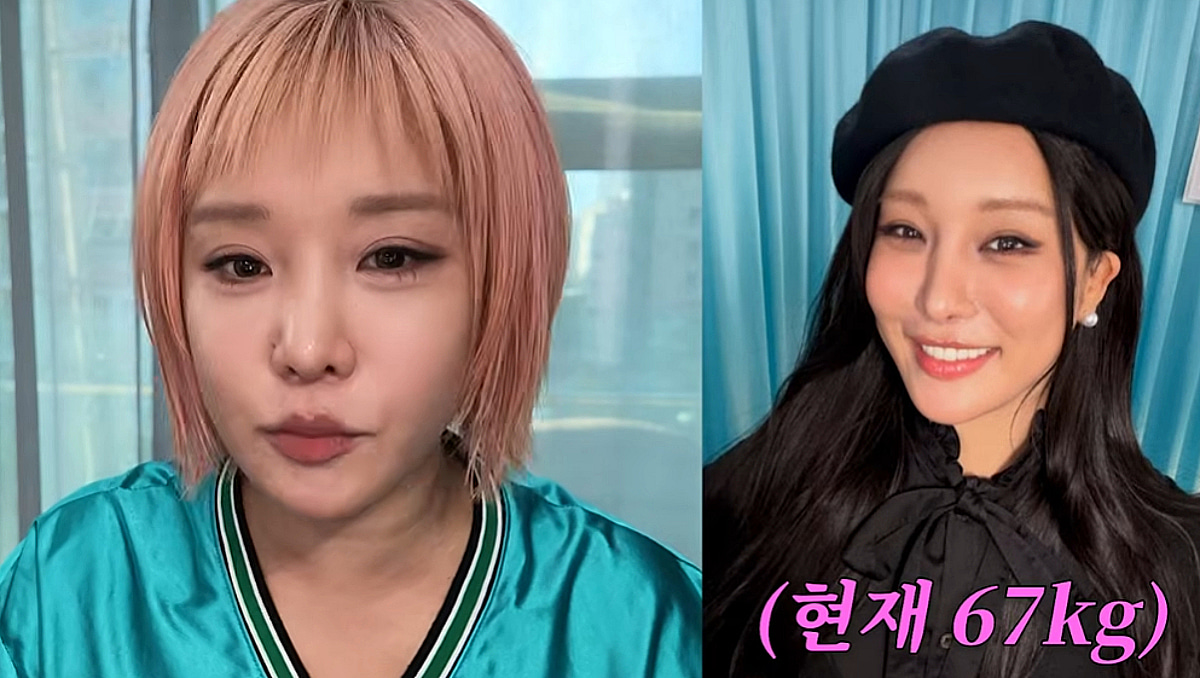
금주 432시간..랄랄, 10kg 제대로 뺐다 "마운자로·위고비 NO"[스타이슈]
4 weeks ago
51

이란 前대통령 “명예롭게 전쟁 끝내야” 종전 국민투표 제안
2 weeks ago
49

24세 유명 먹방 인플루언서 돌연 사망…3일 전 건강 이상 고백
2 weeks ago
48

넘어진 뒤 엑스레이는 정상인데 손목이 계속 아프다면… ‘주상골 골절’을 놓치는 이유
3 weeks ago
45
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
