금융 > 은행 [데이터로 읽는 머니무브] 대출금리 상승세에도 … '당장 싼' 변동금리 상품에 몰린다 장기대출땐 고정금리가 안전보유기간·상환여력 따져봐야 주택담보대출을 앞둔 사람들 고민이 깊어지고 있다. 대출 금리 상승세가 나타나고 있지만 당장 적용되는 이자는 변동형이 고정형보다 낮기 때문이다. 지난 7월 신규 취급 기준 변동형과 고정형 간 금리 차이는 0.41%포인트까지 벌어졌다. 다만 주담대의 경우 '지금 어느 금리가 싸냐'만 비교해 선택하기에는 구조가 복잡하다. 지난 4일 한국은행에 따르면 7월 신규 취급 주담대 금리는 고정형 연 4.76%, 변동형 연 4.35%였다. 3억원을 빌렸다면 단순 계산으로 변동형을 선택할 때 연 123만원, 월 10만2500원의 이자를 아낄 수 있다. 5억원이면 연 205만원, 7억원이면 연 287만원 차이다. 이 같은 금리 차 속에 신규 주담대 가운데 고정 금리 비중은 31.9%까지 떨어졌다. 다만 한국은행 통계상 '고정 금리'가 모두 대출 만기까지 이자가 똑같은 상품을 뜻하는 것은 아니다. 순수 고정형뿐만 아니라 취급 당시 일정 기간 금리가 고정되는 혼합형과 금리 변동 주기가 5년 이상인 주기형도 포함된다. 차주 입장에서는 '고정형'이라는 이름보다 실제로 몇 년 동안 금리가 유지되는지를 따져볼 필요가 있다. 변동형도 구조가 제각각이다. 코픽스(COFIX) 등 기준 금리에 은행이 정한 가산 금리를 더해 결정되고 3개월이나 6개월, 1년 등 약정한 주기마다 기준 금리 변화가 반영된다. 변동 주기가 짧을수록 시장 금리가 오를 때 이자 부담이 빨리 늘어나는 대신 내려갈 때는 인하 효과도 상대적으로 빠르게 누릴 수 있다. 어떤 기준 금리를 사용하는지도 중요하다. 코픽스는 은행이 예·적금과 금융채 등을 통해 자금을 조달하면서 부담한 비용을 반영한다. 반면 고정형이나 장기 주기형 주담대는 금융채 등 중장기 시장 금리 영향을 상대적으로 크게 받는다. 한국은행 기준 금리가 등락해도 고정형과 변동형 대출 금리가 같은 폭과 속도로 움직이지 않는 이유다. 최근 고정형 대출 금리가 더 빠르게 오른 데도 이런 산정 구조가 일부 영향을 미쳤다. 지난 6월에서 7월 사이 변동형 주담대 금리는 연 4.27%에서 4.35%로 0.08%포인트 오른 반면 고정형은 4.53%에서 4.76%로 0.23%포인트 상승했다. 두 금리 간 격차는 지난 4월 0.06%포인트에서 7월 0.41%포인트까지 벌어졌다. 차주...
Related
[미리보는 이데일리 신문]공간 곳곳에 심은 철학… 기업가정신이 보인다
26 minutes ago
0

“순자산 4.1억 있나요? ‘찐 중산층’ 입니다”…10명 중 7명은 내 집 산다
1 hour ago
0

“매달 분배금 받아도 수익률은 마이너스”…미국채 ETF 무슨 일이
2 hours ago
0
“SK하이닉스, 인텔과 손잡고 美현지 메모리 생산 검토”
2 hours ago
1
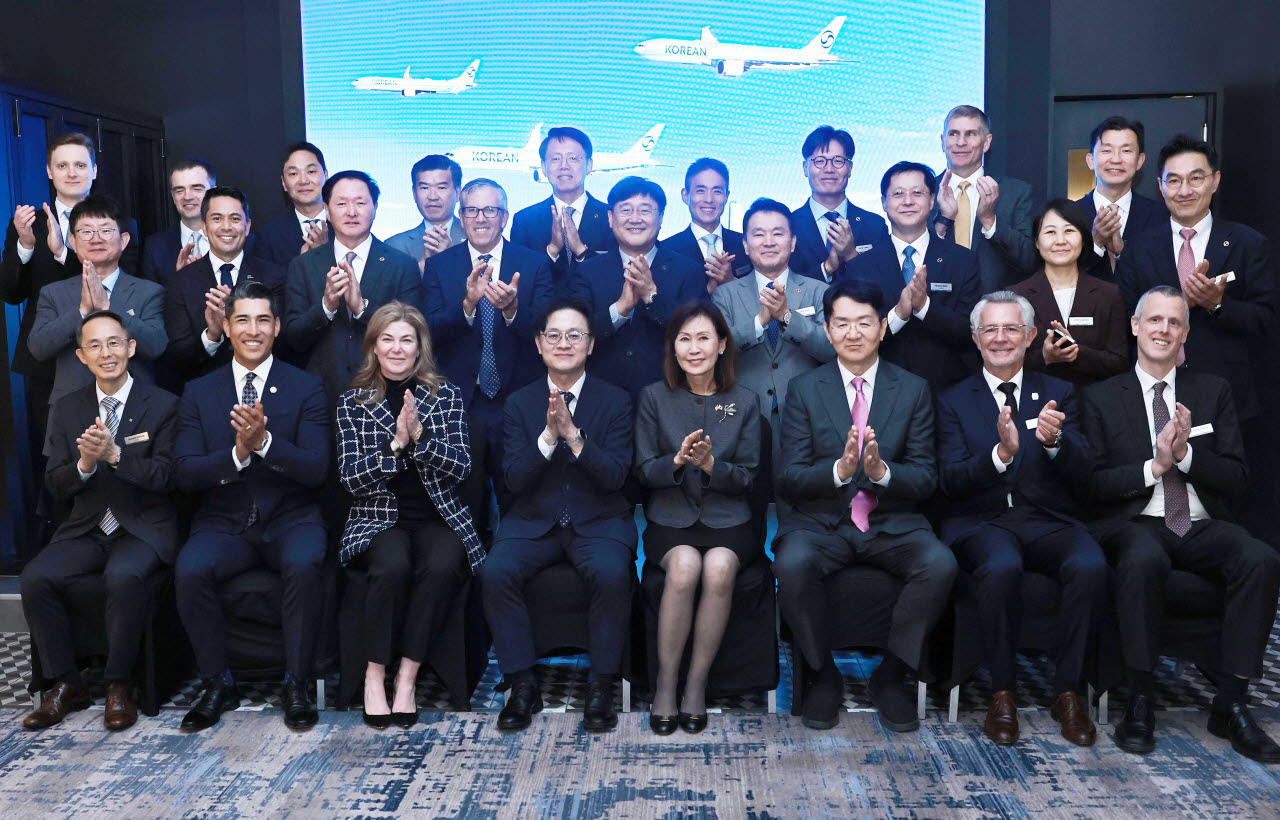
대한항공 60조 ‘빅딜’…통합 기단 바꾸고 한미 경제협력 힘 보탠다
2 hours ago
4
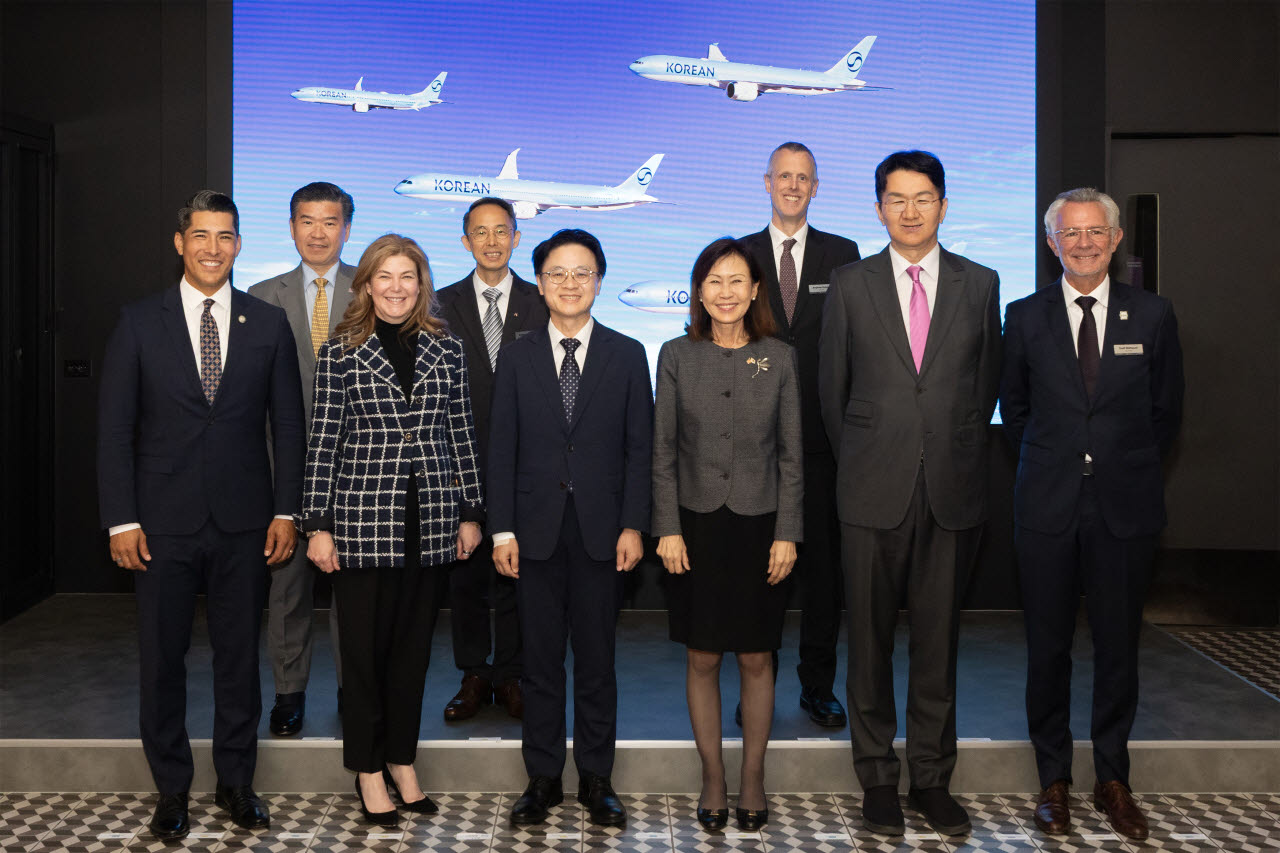
대한항공 60조 규모…美 항공기·엔진 계약
2 hours ago
1
쿠팡, 개인정보 유출 '1인당 10만 원 배상' 조정안 거부
2 hours ago
1
"생산적 금융 강조에도 담보 중심 여전, 기업대출 늘었다지만 66% 대기업"
2 hours ago
4
Popular
[TODAY엔비디아]다음주 실적 발표 앞둔 기대감…UBS "예상치 상회"
4 weeks ago
87
'상습 프로포폴' 유아인, 3년 만 스크린 복귀…대본 리딩 포착
4 weeks ago
78
[美특징주]월마트, 동일매장 매출 성장 둔화에 주가 10% 급락
3 weeks ago
67
[속보] 네팔 홍수로 고립됐던 한국인 10명 중 9명 안전지역 이송
2 weeks ago
53

“돌발적으로 저질렀다”…제자 물통에 소변 넣은 교사, 日 교육계 ‘발칵’
3 weeks ago
53

‘마약 파문’ 유아인 3년여만에 복귀…‘파묘’ 장재현 감독 신작 주연 맡아
4 weeks ago
53
한로로, 코르티스 ‘조롱 가사’ 논란 직접 등판…“좋은 뜻으로 받아들여”
3 weeks ago
51
베테랑 김현수 끝내기안타…KT 선두 지켰다, 4년차 김정운은 데뷔 첫 승 감격 [SD 수원 스타]
2 weeks ago
49

Qwen 3.8-Flash-Next(125B a6B), 2026년 8월 26일 공개 예정
3 weeks ago
49

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
1 week ago
48
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
