 1 week ago
16
[이데일리 최정희 기자] 겉으로는 아무 문제 없는 거래였다. 서류에도, 계좌 이체 내역에도 흠잡을 데가 없었다. 2015년 여름, 부산의 한 특수강 절단가공 회사에선 지분 구조를 바꾸는 주식 거래가 이뤄졌다. 이 회사의 최대주주이자 대표이사인 김 씨의 아들이 이 회사의 다른 주주 두 명으로부터 600주를 사들였다. 2년 뒤인 2017년에는 같은 두 사람에게서 700주를 추가로 매수해 아들은 총 1300주를 확보했다. 얼핏보면 아들이 다른 주주의 지분을 사들이는, 흔하디흔한 가족회사식 지분 정리처럼 보였다. 그런데 약 10년 뒤인 2025년, 국세청이 아들의 주식 매매 계약을 들여다보면서 이야기는 완전히 다른 방향으로 흘러간다. 국세청은 이 거래를 이 회사의 대표이사인 김 씨가 20년간 숨겨왔던 차명주식을 자신의 아들에게 증여한 것이라고 봤다. 2026년, 조세심판원까지 국세청의 손을 들어줬다. 아버지 김 씨는 어떻게 차명주식이라는 사실을 들켰을까. 빚을 갚지 못한 주주가 있었으니.. 이야기는 2006년으로 거슬러 올라간다. 이 회사는 1994년 설립될 때부터 발기인으로 참여한 조 씨가 있었다. 조 씨는 이 회사의 지분 25%(2500주)를 갖고 있었던 인물. 조 씨는 대표이사 김 씨의 아내 이 씨에게 돈을 빌렸지만 이를 갚을 능력은 안 됐다. 조 씨는 대표이사 김 씨의 아내 이 씨에게 상당한 돈을 빌린 상태였는데, 갚을 길이 막막해지자 이 씨의 권유로 보유 주식을 전부 처분해 그 돈으로 빚을 갚기로 한다. 이때 조 씨의 주식을 넘겨받은 사람은 이 씨의 소개로 알게 된 박 씨 부부였다. 조 씨와 박 씨 부부는 계약서를 함께 작성한 적도, 서로 얼굴을 마주한 적도 없었다. 문제는 이 씨가 조 씨한테 받은 돈은 조 씨가 갚아야 할 돈에 한참 못 미쳤다는 점이다. 그래서 박 씨 부부가 주식을 보유하는 동안 배당이 이뤄질 때마다 그 배당금의 상당 부분을 이 씨가 가져가기로 하고 매매 계약이 체결됐다. 이 조건에 따라 박 씨 부부는 2015~2017년 주식을 처분할 때까지 받은 배당금 중 투자원금의 10%만 남기고 나머지는 전부 이 씨에게 넘겼다. 이때 묘한 장면이 하나 등장한다. 박 씨 부부 아들이 2009년부터 이 회사에 취직해 부모님과 이 씨 사이의 돈 거래를 관리한다. 박 씨 부부가 받은 배당금의 90%는 이 씨뿐만 아니라 이 씨의 남편이자 이 회사 대표이사(최대주주)인 김 씨한테도 지급됐다. 이를 어떻게 알 수 ...
Related

신한은행, 유언대용신탁 연간 판매액 1조 돌파
1 hour ago
1
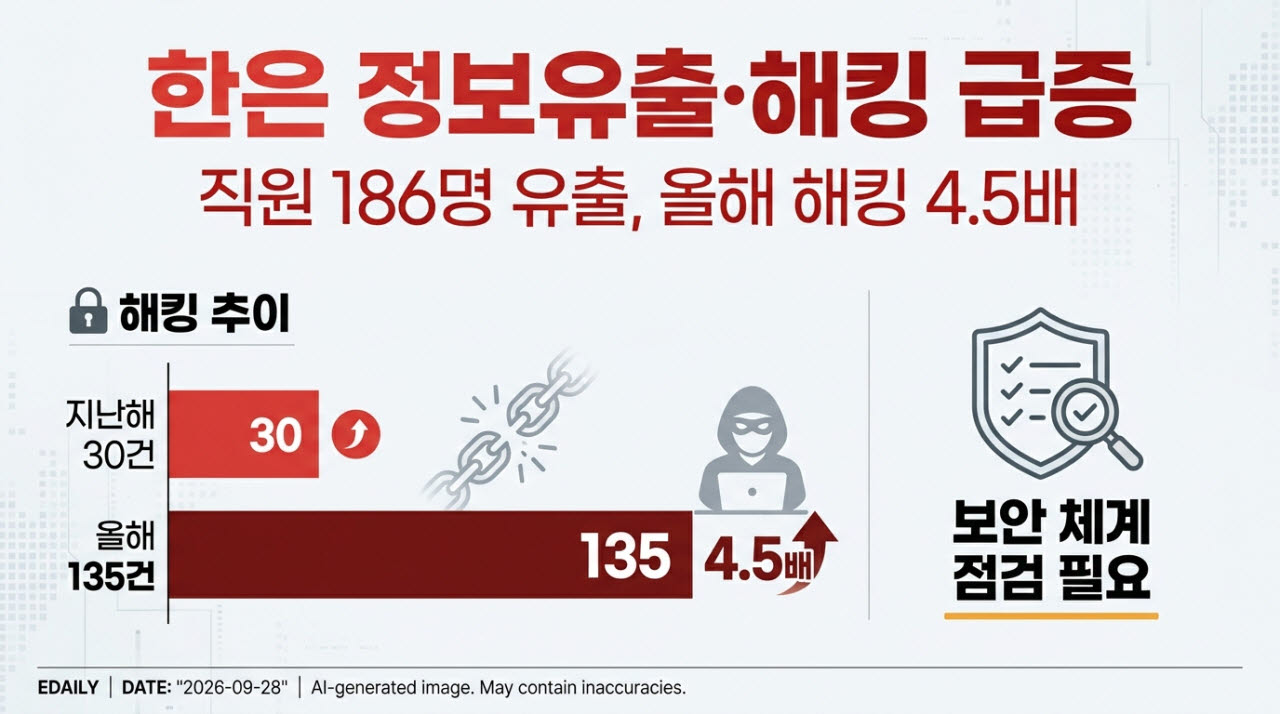
한은 직원 186명 개인정보 유출…올해 해킹 시도도 4.5배 급증
1 hour ago
2
헥토데이터 '서류온' 출시…공공 서류 관리 플랫폼
1 hour ago
1
한은, 추석 연휴 후 시장점검…“글로벌 국채금리 상승에 변동성 관리 강화”
1 hour ago
3
KAI·FEMIA·포스코인터, 멕시코 항공우주 협력 MOU 체결
1 hour ago
1
경기북부 청년창업사관학교 '청년주간 네트워킹' 행사 개최
1 hour ago
5
하나금융, 금융권 최초 '5G 특화망' 업무망 구축…청라 스마트 오피스 본격화
1 hour ago
3
한화클래식, 창원·거제로 무대 확대…르 포엠 아르모니크 첫 내한
2 hours ago
1
Popular

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
3 weeks ago
74


베스티 ‘연애의 조건’, 13년 만에 역주행…글로벌 차트까지 접수
2 weeks ago
52
돈·생명·게임·식량 독점…‘더 커뮤니티2’ 살벌한 생존 구조 (더 커뮤니티2)
3 weeks ago
52
효리수, 그야말로 ‘화제의 신인’ 효연·유리·수영 K팝 새 판 짠다
3 weeks ago
52

‘아시아 프로야구 최강팀 가리자’ 2026 APBC, 11월 12~15일 도쿄돔서 열린다
3 weeks ago
50

이란 前대통령 “명예롭게 전쟁 끝내야” 종전 국민투표 제안
2 weeks ago
48
금주 432시간..랄랄, 10kg 제대로 뺐다 "마운자로·위고비 NO"[스타이슈]
4 weeks ago
47
황재균, 폭염에 은퇴식 취소..온가족 총출동 "은퇴 선언도 취소해"[전참시]
4 weeks ago
47

24세 유명 먹방 인플루언서 돌연 사망…3일 전 건강 이상 고백
2 weeks ago
46
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
