 1 week ago
28
[STO써밋 2026]법 통과와 시장 형성은 별개…유동성 설계해야규제는 국가별로 제각각…금융기관이 연결·통제 맡아야기술보다 신뢰…컴플라이언스가 기관 참여 좌우 등록 2026-10-05 오후 11:11:04 수정 2026-10-05 오후 11:11:04 가 가 이 기사는 2026년10월05일 18시10분에 마켓인 프리미엄 콘텐츠로 선공개 되었습니다.[이데일리 마켓in 이건엄 기자] 토큰증권발행 시장이 제도 마련을 넘어 실제로 작동하려면 금융기관이 유동성과 결제, 규제 대응을 책임지는 주체로 나서야 한다는 지적이 나왔다. 법이 통과됐다고 해서 증권이 온체인에서 저절로 거래되지는 않는다는 설명이다.안나 리우 해시키RWA 대표가 2일 서울 여의도 한국거래소에서 열린 ‘2026 이데일리 STO 써밋’에서 ‘토큰증원 생태계 구축: 제도적 프레임워크에서 실제 시장으로’를 주제로 발표를 하고 있다.(사진=김태형 기자)2일 서울 여의도 한국거래소 컨퍼런스홀에서 열린 ‘STO 써밋 2026’ 연사들은 내년 2월 토큰증권 시장 개막을 앞둔 한국이 이제 발행이 아닌 시장 구축에 집중해야 한다고 입을 모았다.안나 리우 해시키 RWA 대표는 보스턴컨설팅그룹(BCG) 전망을 인용해 국내 토큰증권 시장이 2030년까지 367조원 규모로 커질 것으로 내다봤다. 그는 “법을 통과시키는 것과 증권이 실제로 온체인에서 거래되게 하는 것은 별개의 문제”라며 “이제 질문은 ‘할 것인가’가 아니라 ‘어떻게 할 것인가’”라고 말했다. 해시키 그룹은 홍콩 라이선스 디지털자산 거래소 시장의 약 70%를 점유하고 있으며 거래량의 82%를 기관 고객이 차지한다.홍콩, 제도 설계부터 유동성 반영…자산 품질도 관건 리우 대표가 가장 강조한 대목은 유동성이었다. 미국에서 규제를 준수하는 토큰화 거래소들이 수년째 운영되고 있지만 일일 거래량이 수천 달러에 그치는 경우가 많다는 설명이다. 그는 “유동성은 저절로 생겨나지 않는다”며 “자금 측면과 자산 측면이 동시에 온체인에 존재해야 한다”고 지적했다.홍콩은 제도 설계 단계부터 유동성을 반영했다. 홍콩 증권선물위원회(SFC)는 올해 초 토큰화 펀드의 2차 거래를 허용하면서 상품마다 마켓메이커를 최소 1곳 확보하도록 했다. 홍콩금융관리국(HKMA)은 스테이블코인 라이선스 제도와 토큰화 예금 작업으로 자금 측면을 함께 온체인에 구현했다. 리우 대표는 “단순히 발행만 계획해서는 안 된다”며 “첫날부터 자금과 증권이 온체인에서 ...
Related
'달러 쌀 때 가입하자"…달러보험 판매 다시 불티
10 hours ago
4
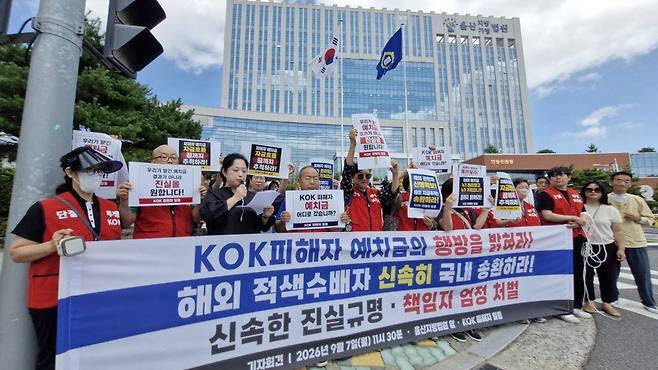
[단독]KOK 피해금 2조원대 행방 불투명…警 동결 698억 환수도 ‘산넘어 산’
11 hours ago
6
"남의 플랫폼엔 안 간다"…'자사몰' 동영상 커머스 기업[VC 요람]
1 day ago
16
"금리 오르면 저축성보험 해지 늘어…보험사 유동성 관리 필요"
1 day ago
15
카카오·케이뱅크, 18일 새벽 전산 점검…금융거래 일시 중단
1 day ago
13
[VC's Pick]로봇·양자·SMR까지 딥테크 강세
1 day ago
7
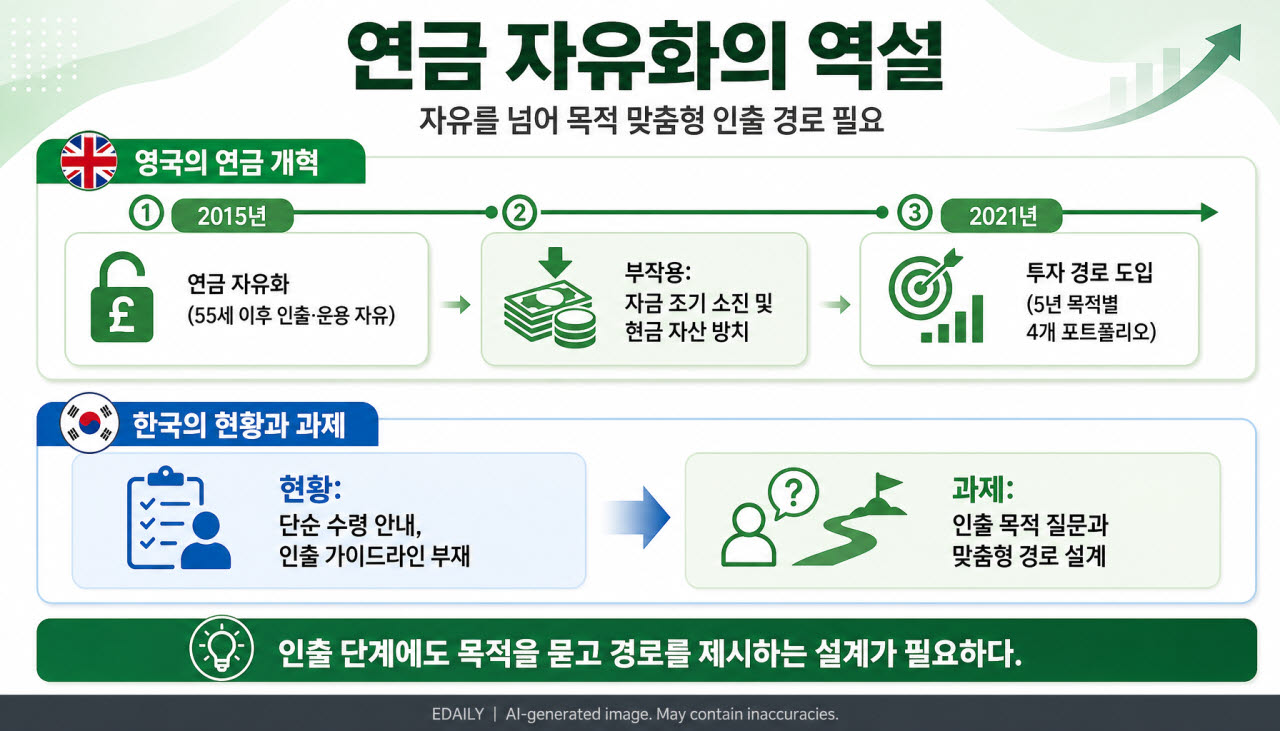
연금 자유화의 역설: "람보르기니를 샀지만, 주유비가 없다"
1 day ago
14
몸값 높아진 원화, 환율 안정세 지속할까
1 day ago
8
Popular

영탁 "임영웅과 자주 운동해, 축구 실력 1티어..장민호는 개발" [사당귀]
2 weeks ago
253

넷마블 ‘몬길: 스타다이브’, 1.4 대규모 업데이트…‘이자벨라’ 등장
2 weeks ago
244

주말 새 2금융권까지 해킹피해 확산에…당국, 4일 전 금융업권 협회장·금융사 대표 긴급 소집
2 weeks ago
243

임산부석 차지한 노인…다리 깁스한 34주 만삭 임산부는 결국
2 weeks ago
235

Show GN: 믹스독 — 같은 구독으로 더 많이 쓰는 오픈소스 코딩 에이전트
2 weeks ago
235

한국큐빅, 매출 67% 차지 안산공장 생산중단…부산공장으로 통합
2 weeks ago
234

승부 가리기엔 11회가 모자랐다…KT, 연장 접전 끝 롯데와 2-2 무승부→매직넘버 2
2 weeks ago
231

“군대 안가” 자랑한 축구대표팀에…안철수 “군대가 혐오시설? 군면제 없애야”
2 weeks ago
231

은행권 AI 연쇄해킹…공격서버에 ‘중국어 문자열’ 있었다는데
2 weeks ago
221

평택시흥고속도로서 트럭이 승용차 2대 추돌…트럭 운전자 사망
2 weeks ago
214
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
