 1 week ago
29
조은아 경제부 차장 빚을 못 갚는 사람들 사연을 취재하다 보면 이유가 다양하고 복합적이다. 그중 신용점수를 깐깐히 보는 은행의 대출 문턱을 넘지 못해 고금리 대부업체에서 돈을 빌리다가 이자 부담이 커져 연체의 늪에 빠진 경우가 적잖다. 1억 원대 연봉을 받는 40대 한 대기업 직원도 그런 사례였다. 한창 일을 할 나이이고 직장도 안정적인데 신용점수가 높지 않아 은행에서 대출을 거절당했다. 직장은 탄탄하지만, 희귀질환을 앓는 아내와 어머니의 병원비 때문에 여러 카드사에서 목돈을 빌린 탓이 컸다. 당장의 금융 이력보다 성실한 직장인으로서의 성장 가능성, 돈을 잘 갚을 의지를 높게 평가받았다면 상황이 달라졌을지도 모른다. 최근엔 신용점수 고득점자도 대출받기 어려운 시대다. 고득점자가 수두룩한 ‘신용 인플레’ 현상 때문이다. 이헌승 국민의힘 의원이 나이스평가정보에서 받은 자료에 따르면 올해 1분기(1∼3월) 신용점수 1000점 만점에 900점 이상을 받은 비중은 48.1%였다. 국민의 절반가량이 점수로는 신용 우등생이다. 이렇다 보니 은행들은 초고신용자를 가려 돈을 내준다. 점수가 높은 편이라도 은행에서 밀려나는 경우가 생긴다. 신용 인플레는 자산관리 핀테크의 발전으로 개인들이 신용 관리를 더욱 철저하게 한 영향도 없지 않다. 하지만 낡은 신용평가 제도의 구멍을 보여준다는 지적이 많다. 과거 금융 이력이나 담보 위주로 평가하다 보니 실질적인 상환 능력을 정교하게 평가하지 못한다는 얘기다. 갓 입사한 직장인이나 전업주부처럼 금융거래 데이터가 부족한, 이른바 ‘신파일러(Thin-Filer)’들은 더욱 차별받는다. 급여 이체나 카드 결제 정보가 부족하면 실제 상환 능력과 무관하게 빚 갚을 능력이 떨어진다고 판정받기 쉽다. 신파일러는 작년에 1239만 명가량에 달한 것으로 추산됐다. 특히 경제활동 기간이 짧은 청년들은 빚을 성실히 갚아 볼 기회마저 얻지 못하고 연체자로 낙인찍힌다. 각종 연체 통계에서 20대가 높은 연체율을 보이는 이유도 이와 무관하지 않다. 낡은 신용평가 체계에서 낙오된 이들은 고리의 대부업과 사금융을 이용하게 된다. 대부업체 신규 이용자는 올해 상반기(1∼6월)에만 14만 명 넘게 늘어났다. 3년 전 신규 이용자의 2.7배 수준이다. 신용평가 제도만 제대로 개편하면 이들 중 ‘숨은 신용 우등생’을 은행권으로 끌어들여 이자 부담을 낮출 수 있다. 정부는 신용평가 개편에 나서고 있다. 통신 요금이나 쇼핑 정보...
Related
'내 사람 욕심'에 발목잡힌 사법·검찰개혁[생생확대경]
2 hours ago
2
도시정비사업, 기후적응을 품어야 한다[최종수의 기후이야기]
3 hours ago
3
영혼없는 칭찬은 귀에 남지 않는다[리더의 소통법]
3 hours ago
3
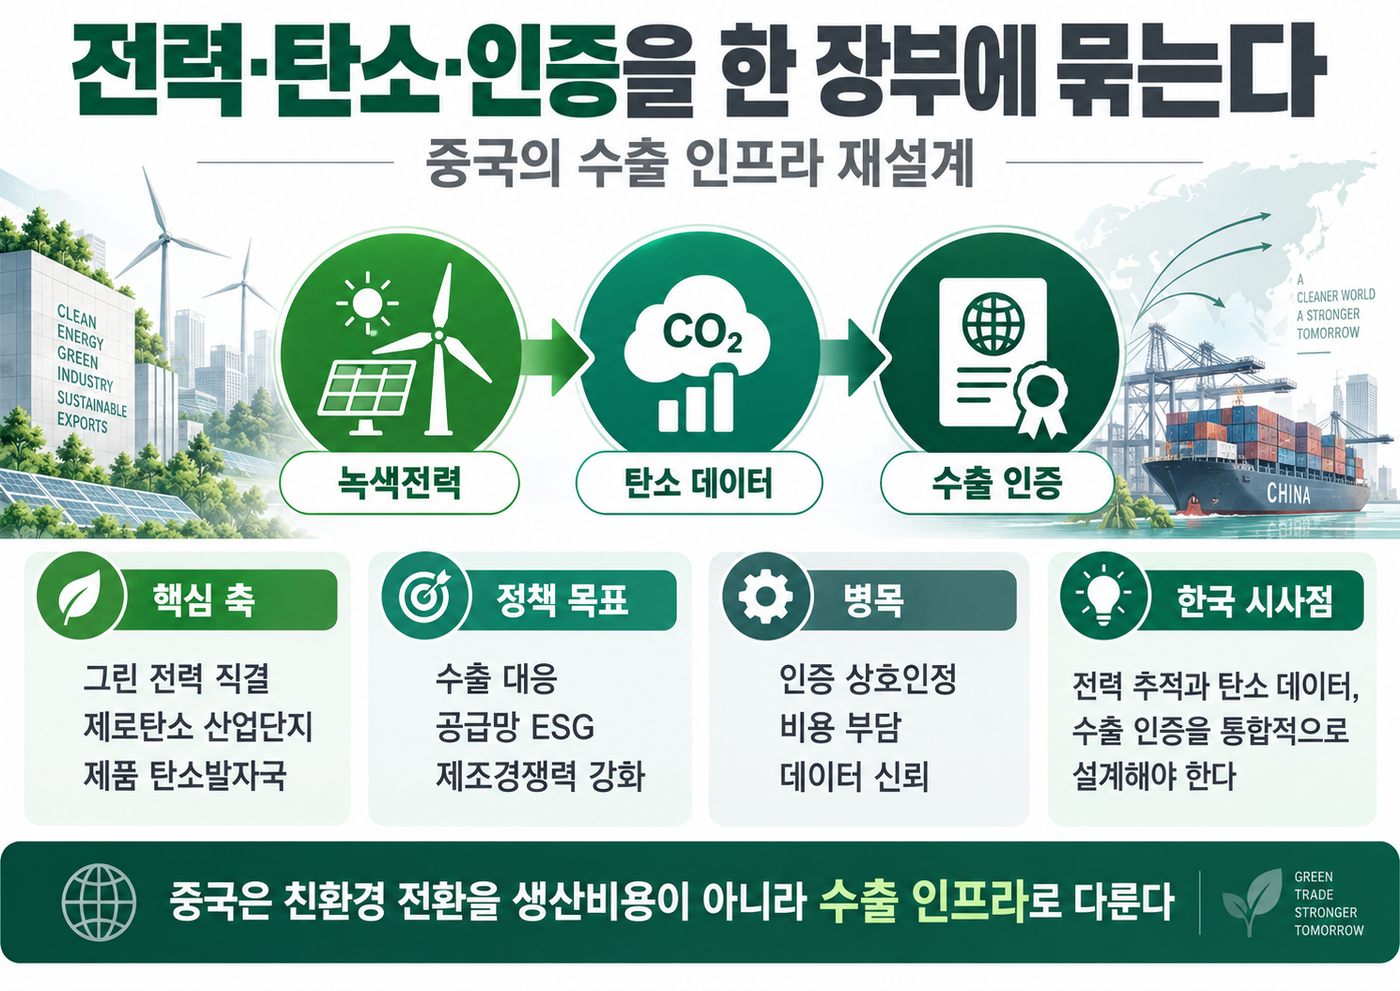
[테크 차이나] 전력·탄소·인증을 한 장부에 묶는다…중국수출 인프라 재설계
3 hours ago
2
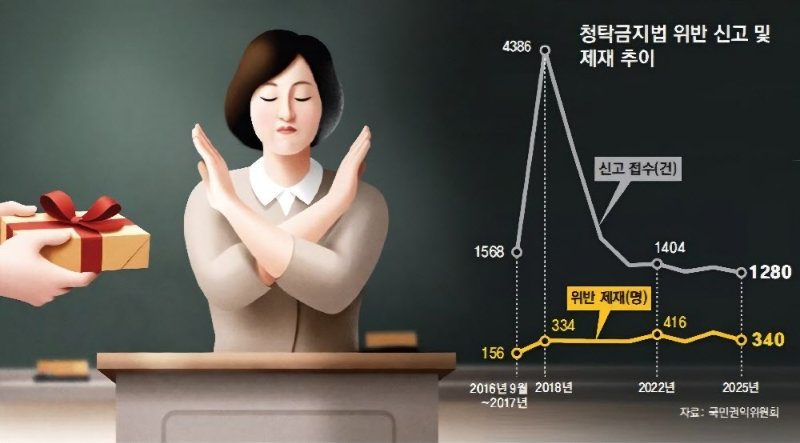
[사설]청탁금지법 10년… ‘선출직은 예외’ 이중잣대 손볼 때
8 hours ago
3
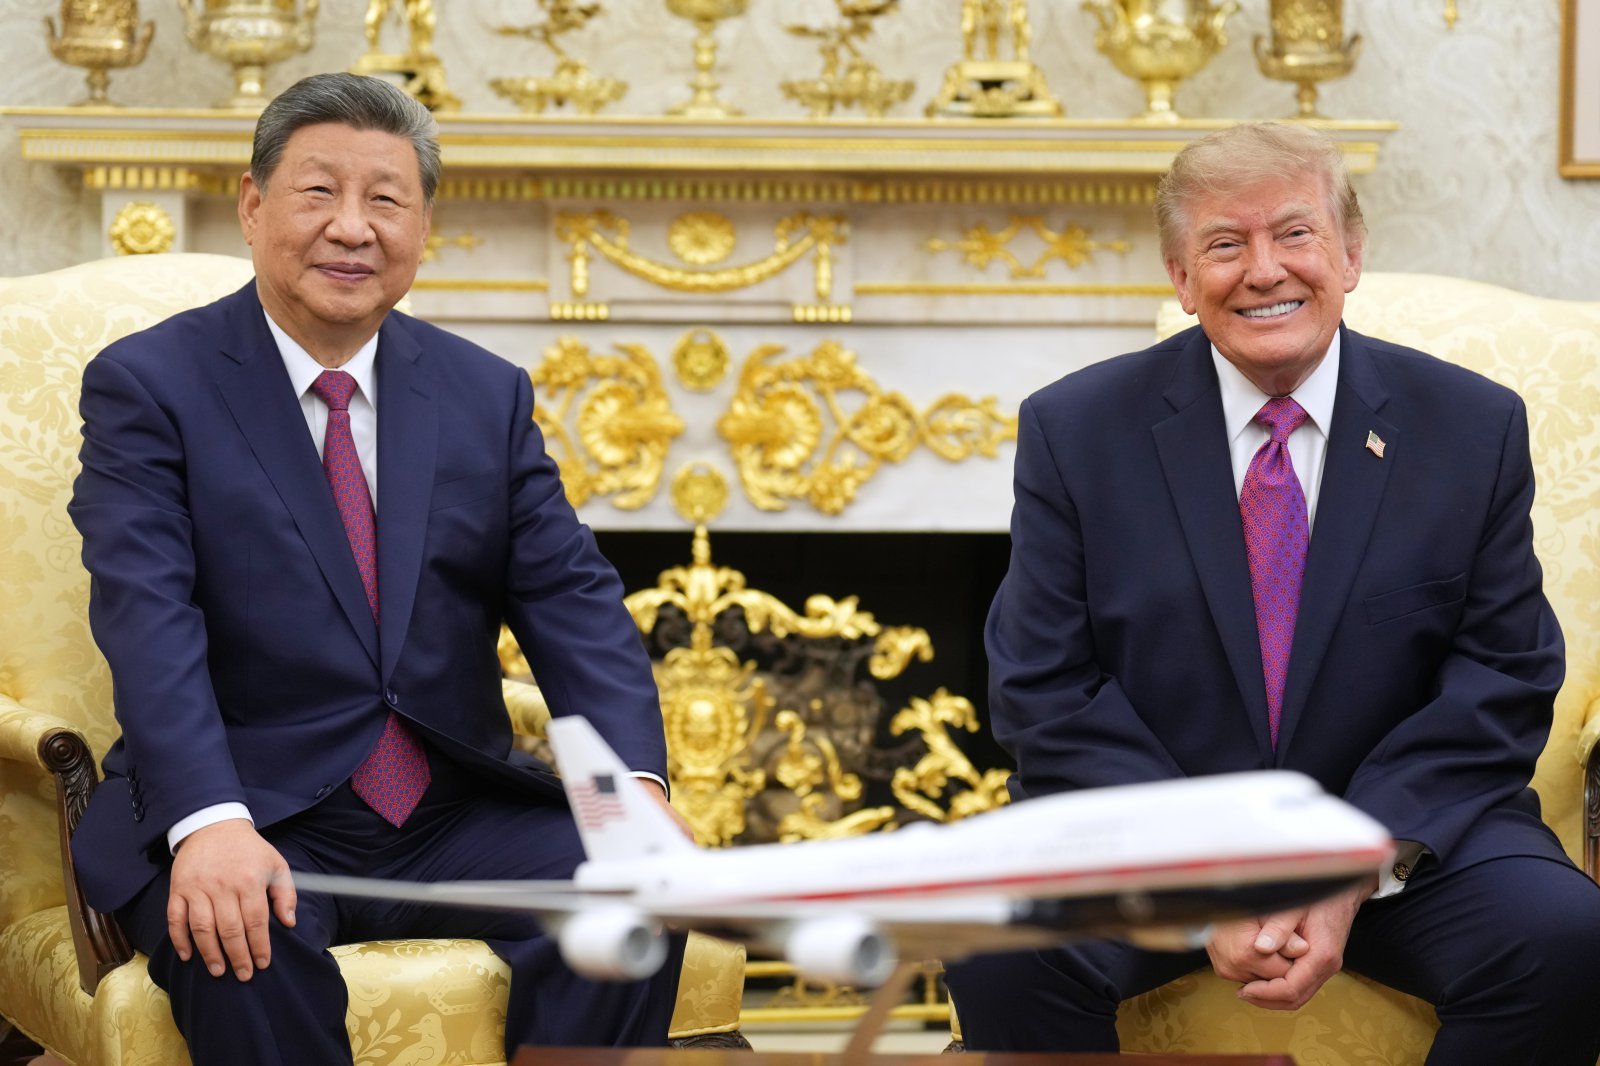
[사설]美中 정상, 화려한 의전-미미한 성과… 계속되는 불안한 휴전
8 hours ago
5
[사설]손봉기-김민기 함께 물러나면 어떨까
8 hours ago
3
[김승련 칼럼]한동훈의 1인극 폭로정치, 득인가 실인가
8 hours ago
3
Popular

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
3 weeks ago
74

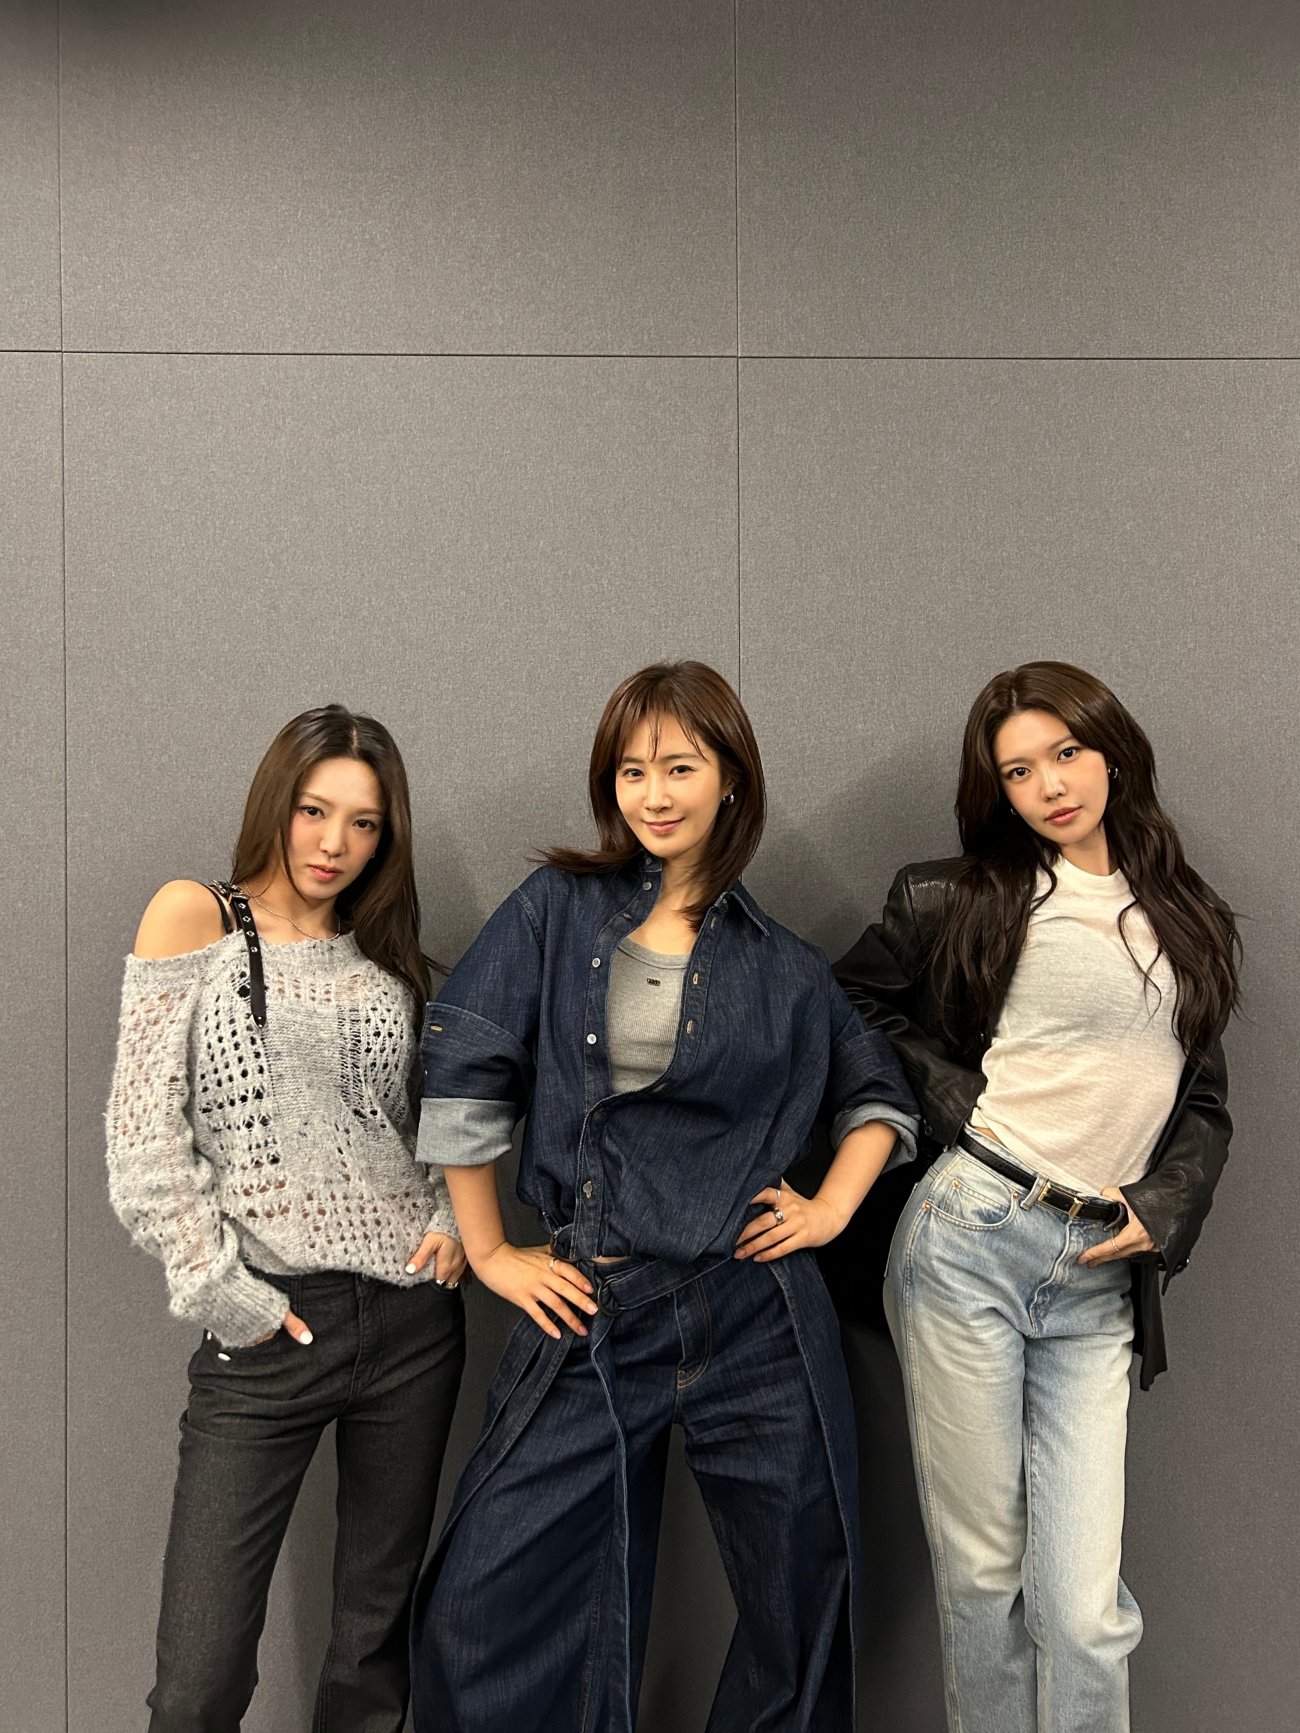
효리수, 그야말로 ‘화제의 신인’ 효연·유리·수영 K팝 새 판 짠다
3 weeks ago
52
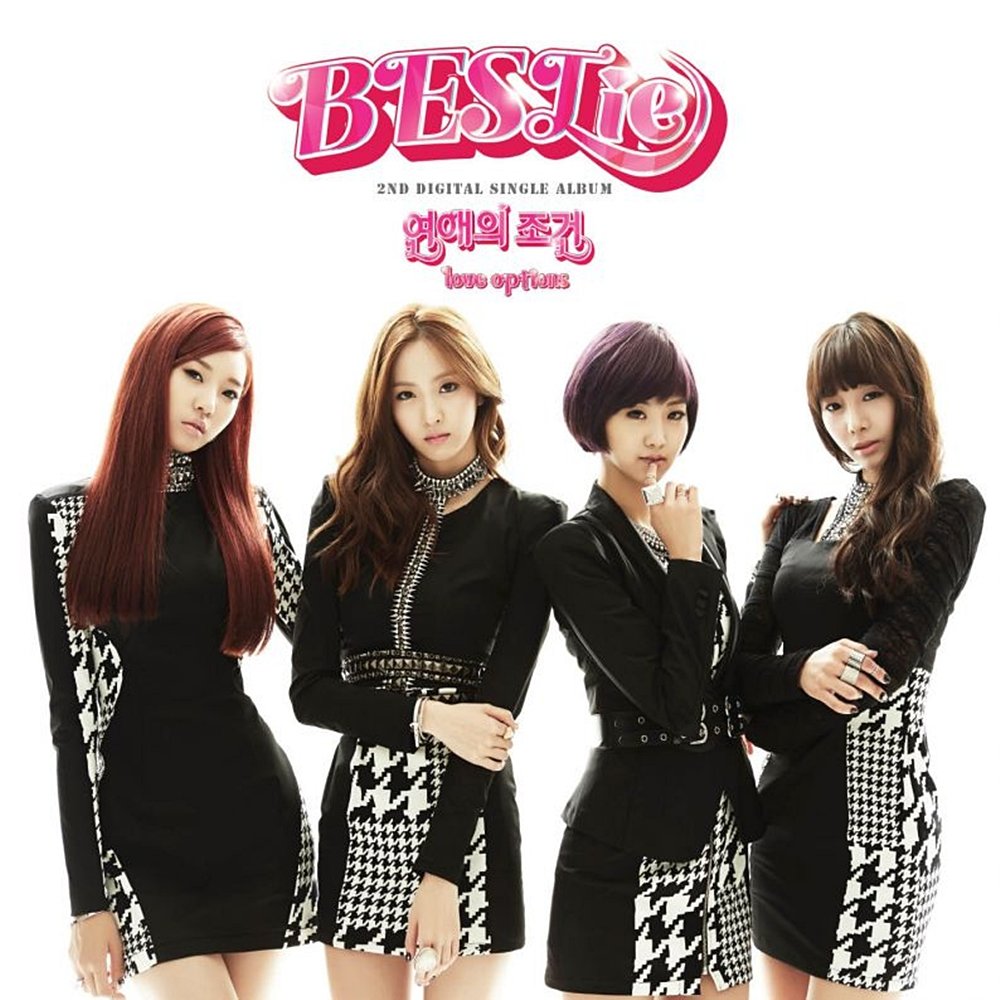
베스티 ‘연애의 조건’, 13년 만에 역주행…글로벌 차트까지 접수
2 weeks ago
51
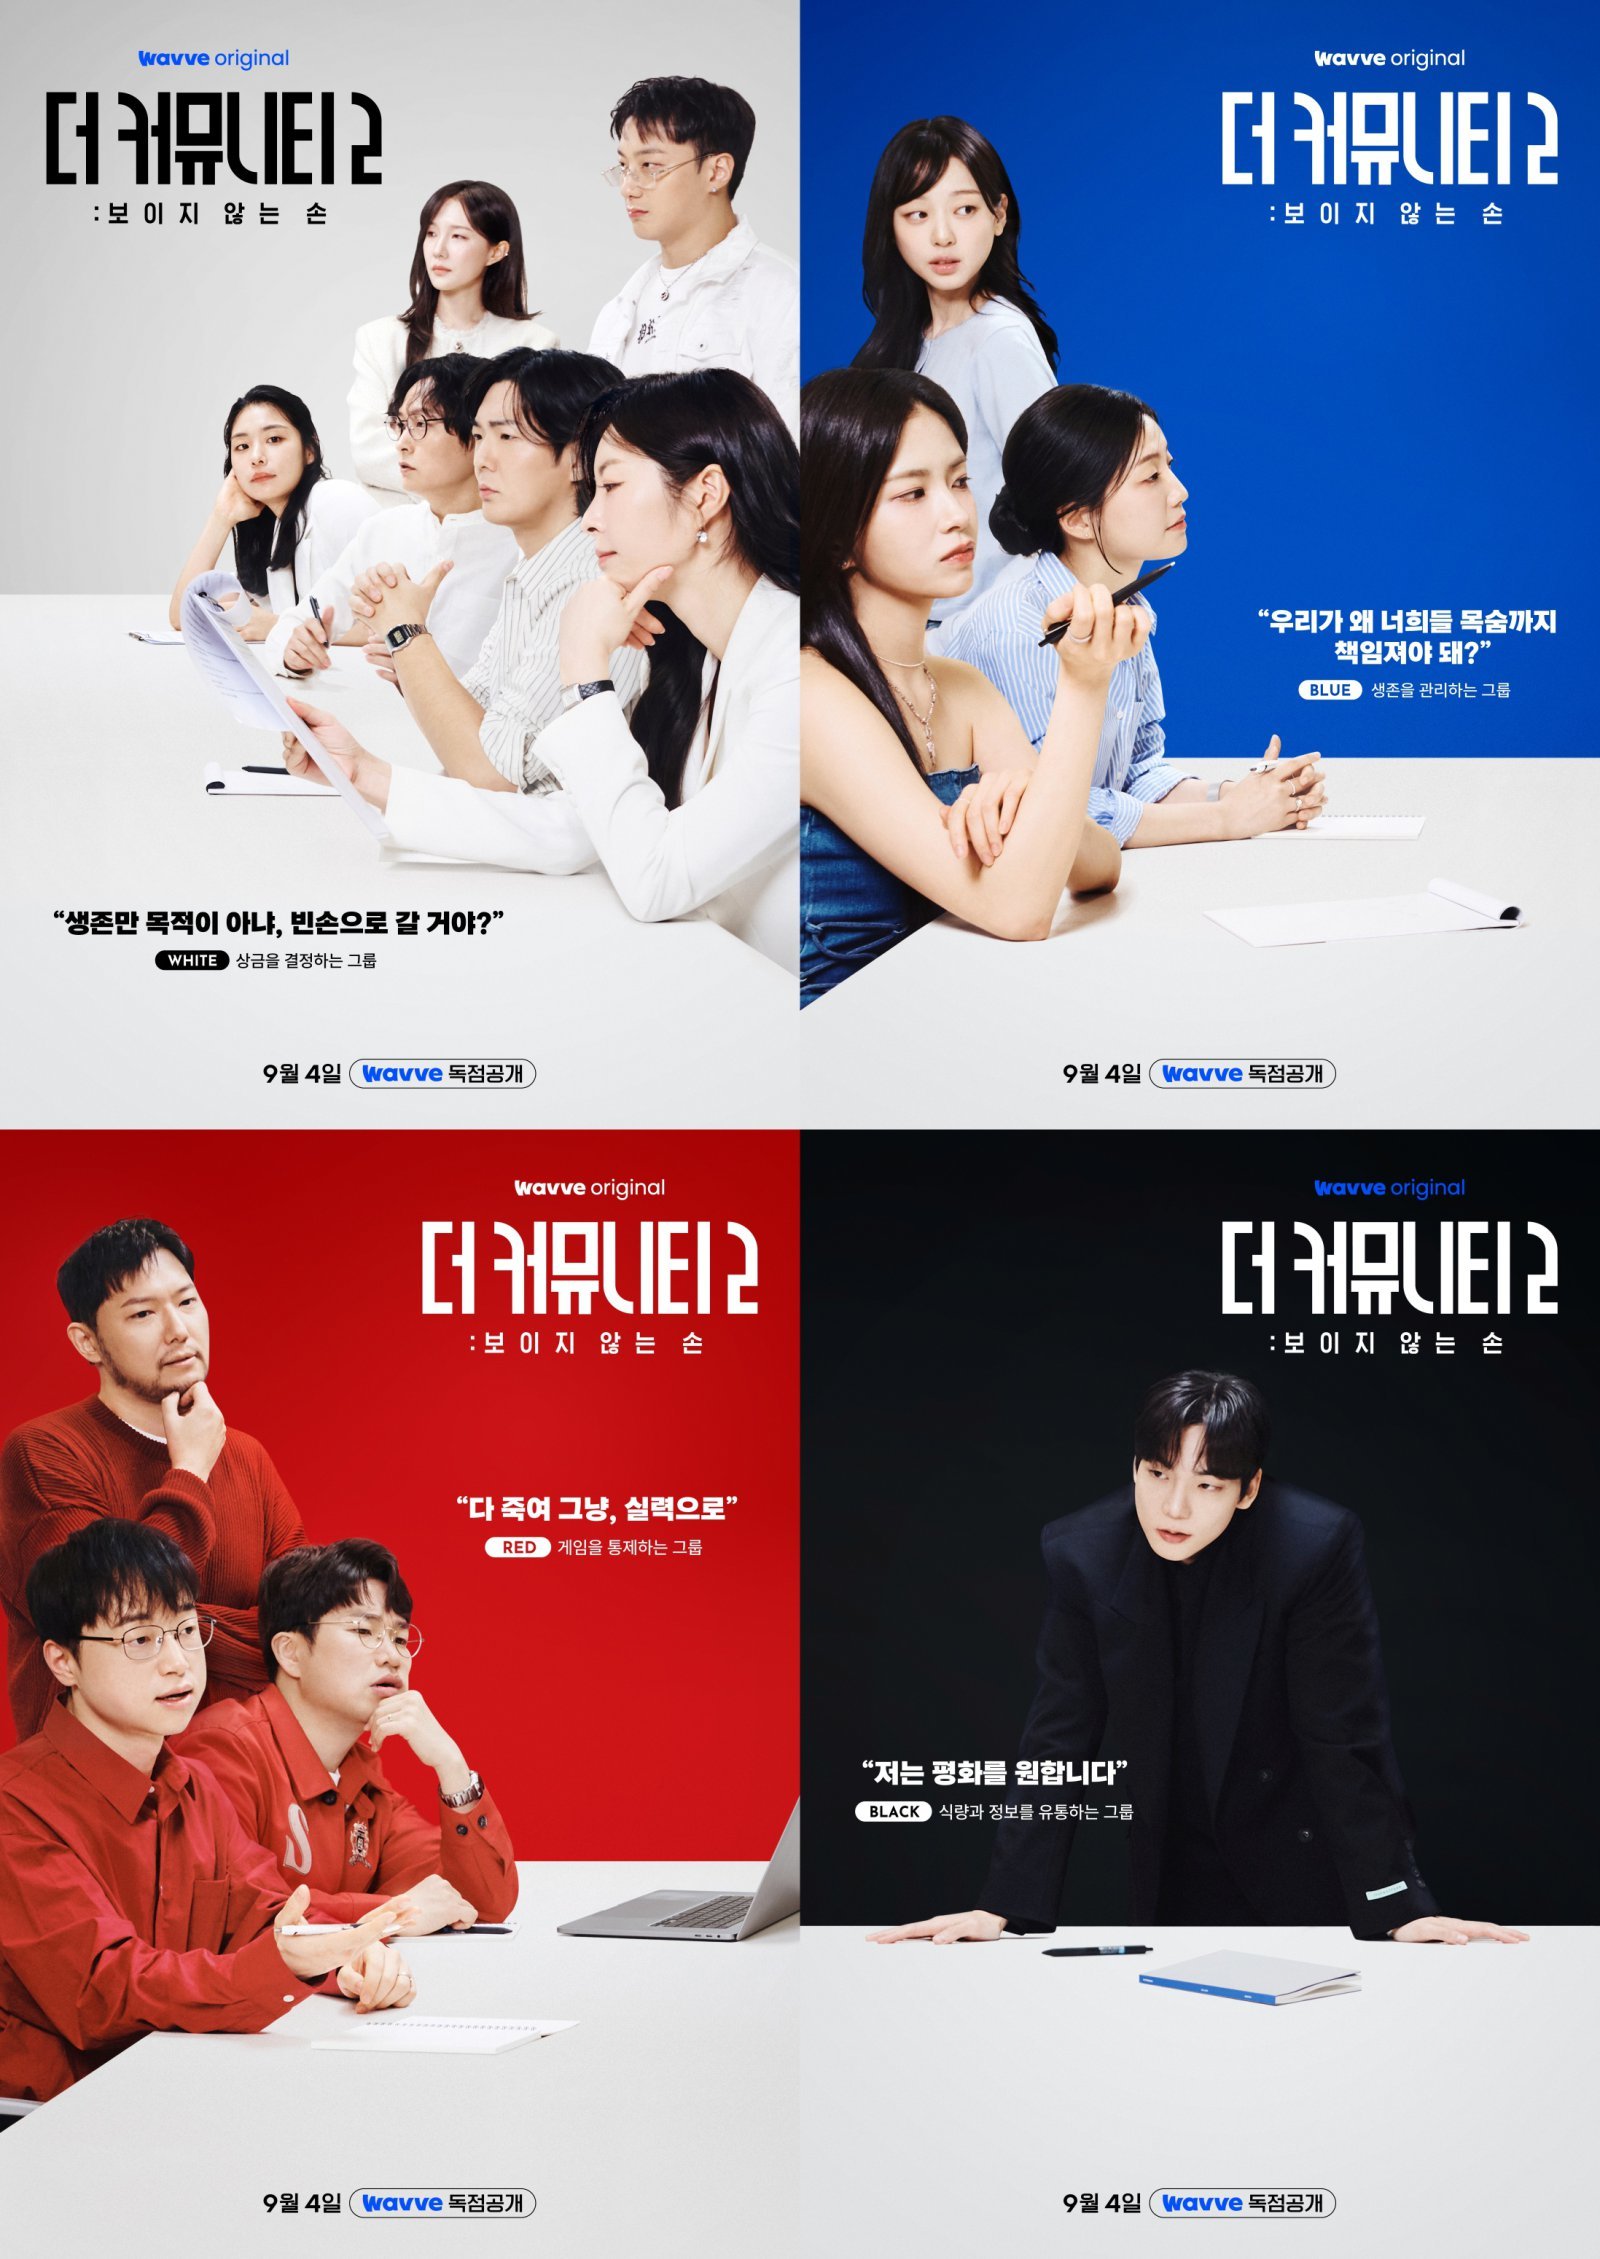
돈·생명·게임·식량 독점…‘더 커뮤니티2’ 살벌한 생존 구조 (더 커뮤니티2)
3 weeks ago
51
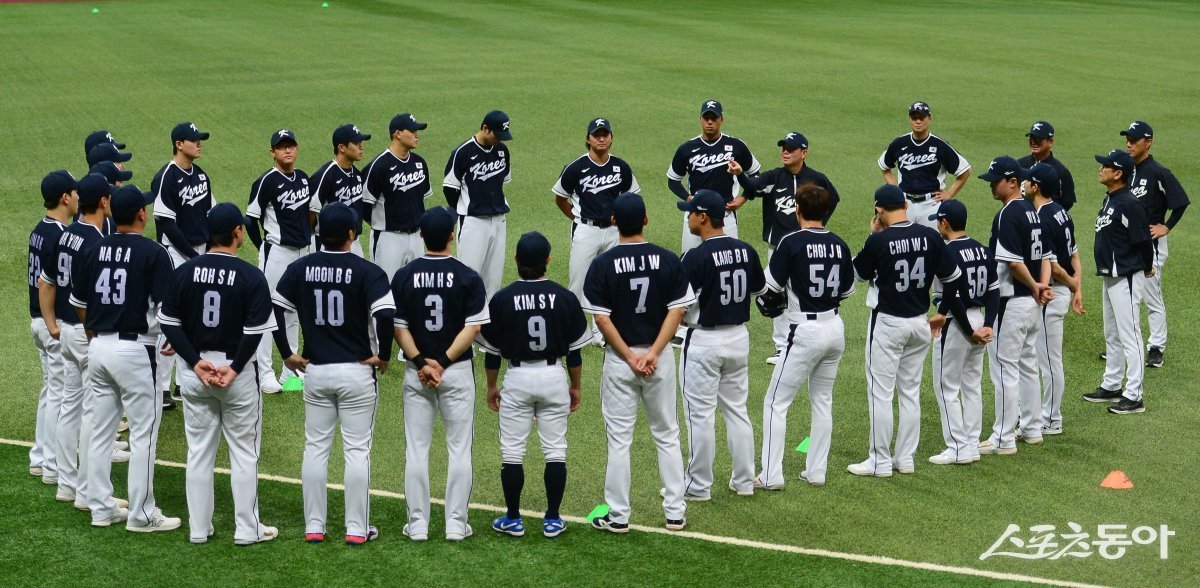
‘아시아 프로야구 최강팀 가리자’ 2026 APBC, 11월 12~15일 도쿄돔서 열린다
3 weeks ago
50
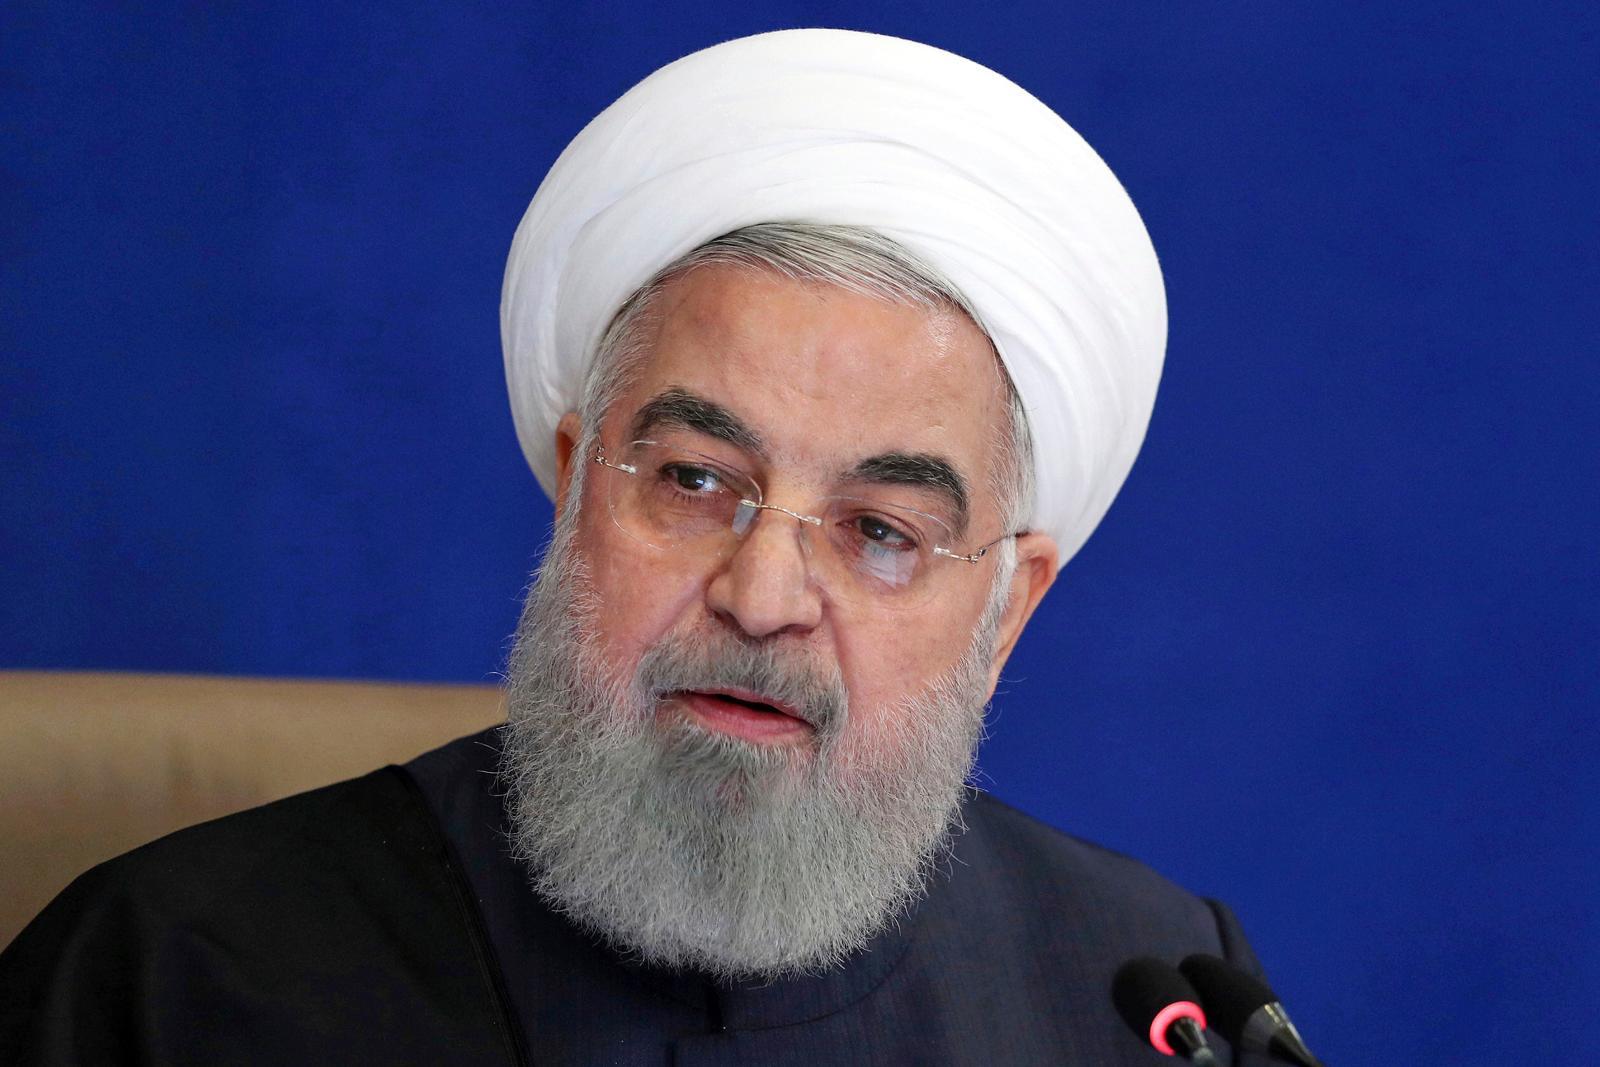
이란 前대통령 “명예롭게 전쟁 끝내야” 종전 국민투표 제안
2 weeks ago
48
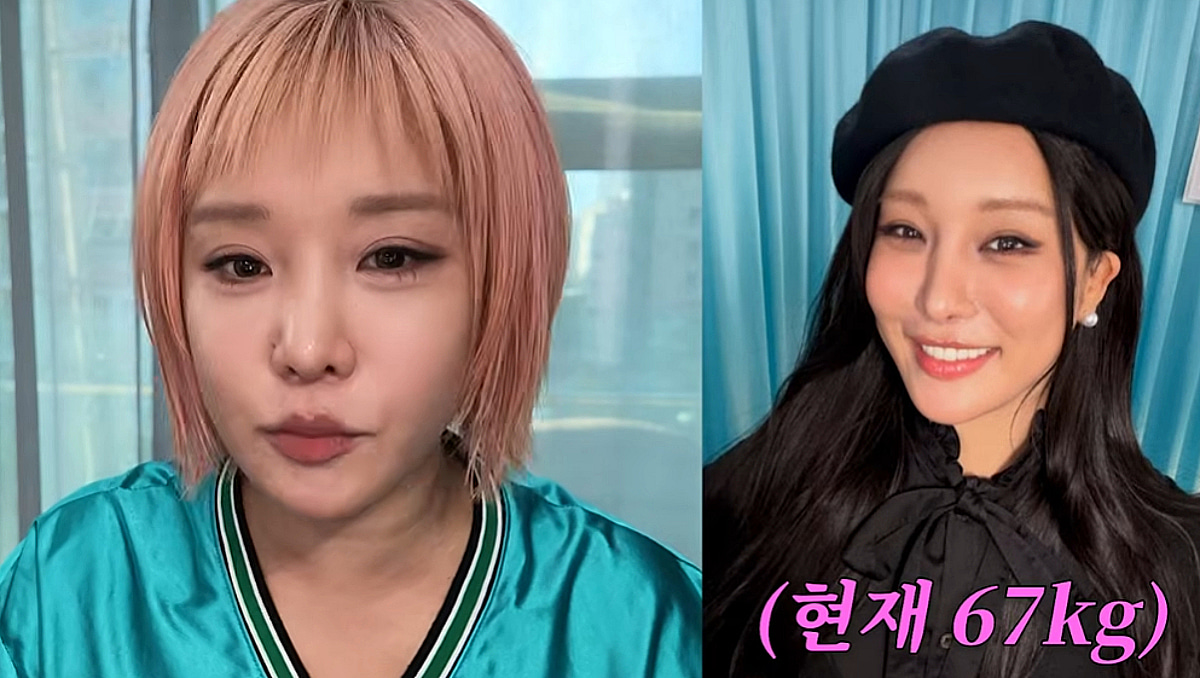
금주 432시간..랄랄, 10kg 제대로 뺐다 "마운자로·위고비 NO"[스타이슈]
4 weeks ago
47
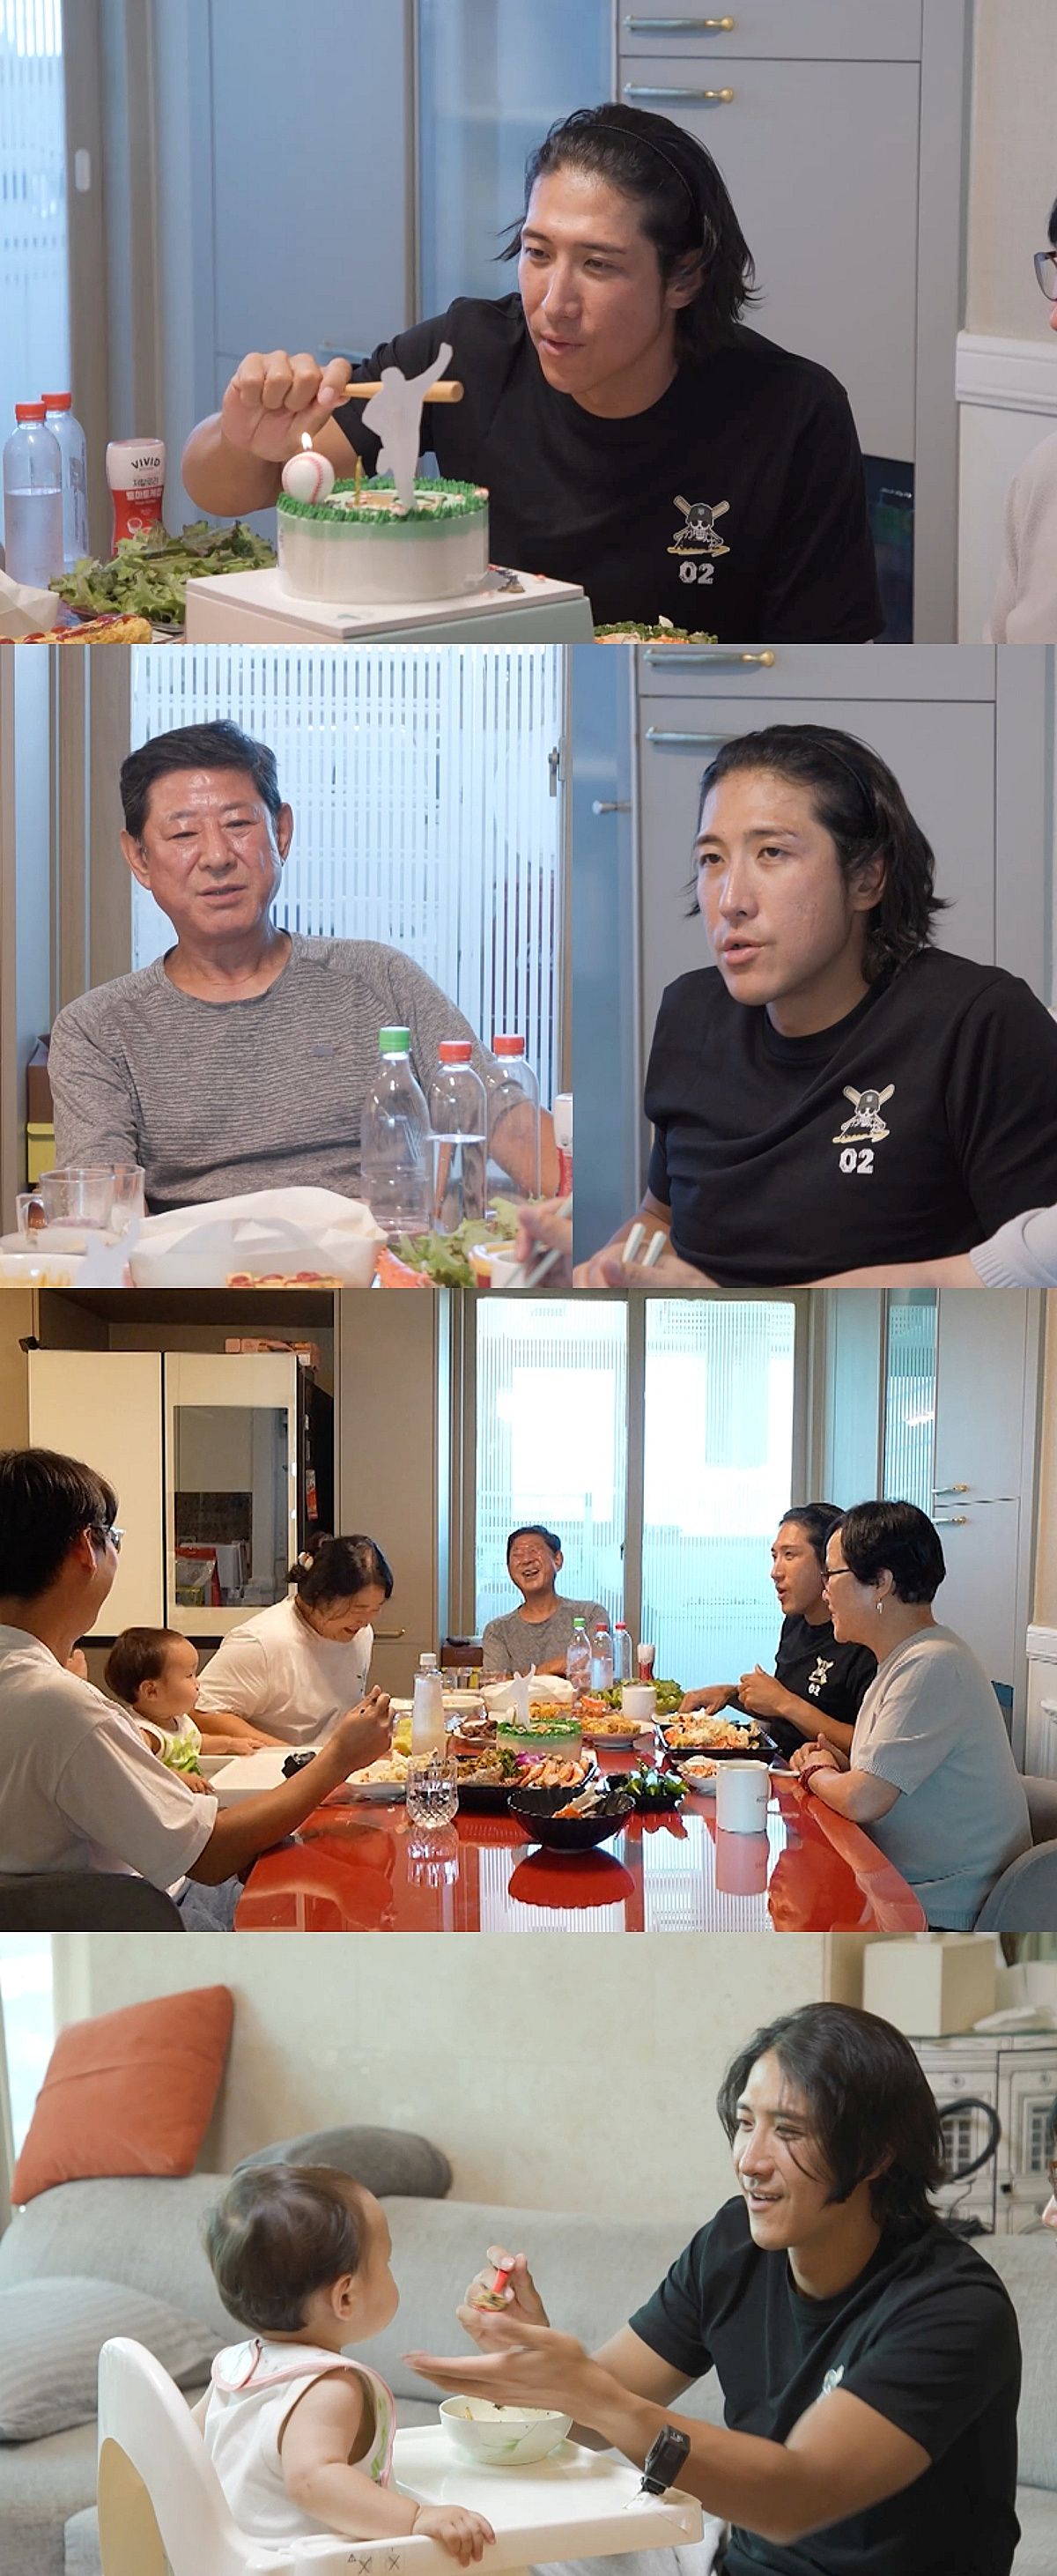
황재균, 폭염에 은퇴식 취소..온가족 총출동 "은퇴 선언도 취소해"[전참시]
4 weeks ago
47

24세 유명 먹방 인플루언서 돌연 사망…3일 전 건강 이상 고백
2 weeks ago
46
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
