 10 hours ago
6
전환권 가치 오르면 평가손실…현금 유출 없는 장부상 손실HLB 상반기 파생상품평가손실 276억…파생부채 1131억“전환권 손실 걷어내고 영업 연계 손익은 따로 봐야” 등록 2026-09-26 오후 10:08:05 수정 2026-09-26 오후 10:08:05 가 가 이 기사는 2026년09월26일 21시08분에 마켓인 프리미엄 콘텐츠로 선공개 되었습니다.[이데일리 마켓in 이건엄 기자] 주가가 오를수록 적자가 커지는 회계상 착시가 투자자들의 판단을 흐리고 있다. 과거 발행한 전환사채(CB)나 신주인수권부사채(BW)의 전환권 가치가 주가와 함께 오르면서 현금 유출이 없는 파생상품 평가손실이 대거 반영되기 때문이다.기업의 실제 재무 상태와 무관한 장부상 손실이 순손실을 키우면서 채권자와 주주 모두 기업을 잘못 평가할 수 있다는 설명이다. 시장에서는 올바른 판단을 위해선 파생상품 손익의 성격을 구분해 기업을 평가해야 한다는 목소리가 커지고 있다.에이치엘비 R&D센터 전경. (사진=에이치엘비)26일 금융투자업계에 따르면 최근 메자닌 발행이 많은 기업을 중심으로 주가 상승이 오히려 손익을 악화시키는 사례가 잇따르고 있다. 메자닌은 채권과 주식의 중간 성격을 띠는 금융상품으로 CB와 BW가 대표적이다.CB는 일정 기간이 지나면 미리 정한 전환가액에 발행 회사의 주식으로 바꿀 수 있는 권리가 붙은 회사채다. BW는 채권은 그대로 둔 채 정해진 가격에 신주를 살 수 있는 권리인 ‘신주인수권’이 붙은 회사채다. 투자자는 주가가 오르면 주식으로 바꿔 차익을 얻는다. 주가가 오르지 않으면 채권을 그대로 보유해 이자와 원금을 받는다.주가가 오르는데 적자가 커지는 이유는 회계 처리 방식에 있다. 한국채택국제회계기준(K-IFRS)에서는 주가에 따라 전환가액이 조정되는 리픽싱 조건 등이 붙어 있으면 전환권을 자본이 아닌 파생상품부채로 분류한다. 파생상품부채는 결산기마다 공정가치로 다시 평가한다. 주가가 오를수록 싼 가격에 주식을 받을 수 있는 전환권의 가치도 커진다. 회사 입장에서는 부채의 평가액이 늘어난 것으로 처리되고 증가분은 파생상품평가손실로 당기손익에 반영된다.이렇게 인식된 파생부채는 사채권자가 주식으로 전환하면 자본으로 대체된다. 전환 없이 만기가 돌아오면 전환권 가치가 사라지면서 소멸한다. 만기에 사채 원금을 갚는 것과 별개로 전환권에 대해서는 현금이 나가지 않는다. 현금으로 갚아야 하는 빚이 아니라 장부상 부채에 가깝...
Related
[마켓인]OGQ, 차등감자 추진…10월 중순 임시주총 개최
11 hours ago
4
스팀에 묻히는 韓 인디 건진다…네오위즈 출신들의 도전[VC 요람]
12 hours ago
6
亞太 실물자산 운용사 ESR, 아퀼라 클린에너지 인수
16 hours ago
4
자동항법의 진화: "생애주기 운용이라는 발명"[김병철의 퇴직연금 개혁 시나리오]18
23 hours ago
7
휴가 사유를 묻지 마세요[최기훈의 외국기업 생존기]
1 day ago
5
[오일 Drive]이란 전쟁에 카타르 국부펀드 전략 선회…글로벌 투자자에 SOS
1 day ago
7
[VC's Pick]연휴 전 투자 마무리…뷰티부터 스마트 건설까지
1 day ago
5
[마켓인]‘장부상 착시’ 낀 저PBR…정부 주먹구구식 꼬리표 주의보
2 days ago
5
Popular

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
3 weeks ago
73

제니, 드레스 입고 와이어 촬영도…아찔+강렬한 비하인드
4 weeks ago
61

효리수, 그야말로 ‘화제의 신인’ 효연·유리·수영 K팝 새 판 짠다
3 weeks ago
50
‘아시아 프로야구 최강팀 가리자’ 2026 APBC, 11월 12~15일 도쿄돔서 열린다
3 weeks ago
49
베스티 ‘연애의 조건’, 13년 만에 역주행…글로벌 차트까지 접수
2 weeks ago
48
[동아시론/김필남]AI 금지와 허용 사이, 대학이 지켜야 할 역할
4 weeks ago
48
[오늘과 내일/우경임]열 나는데 체온계 눈금만 고치는 수능 개편
4 weeks ago
47
금주 432시간..랄랄, 10kg 제대로 뺐다 "마운자로·위고비 NO"[스타이슈]
3 weeks ago
46
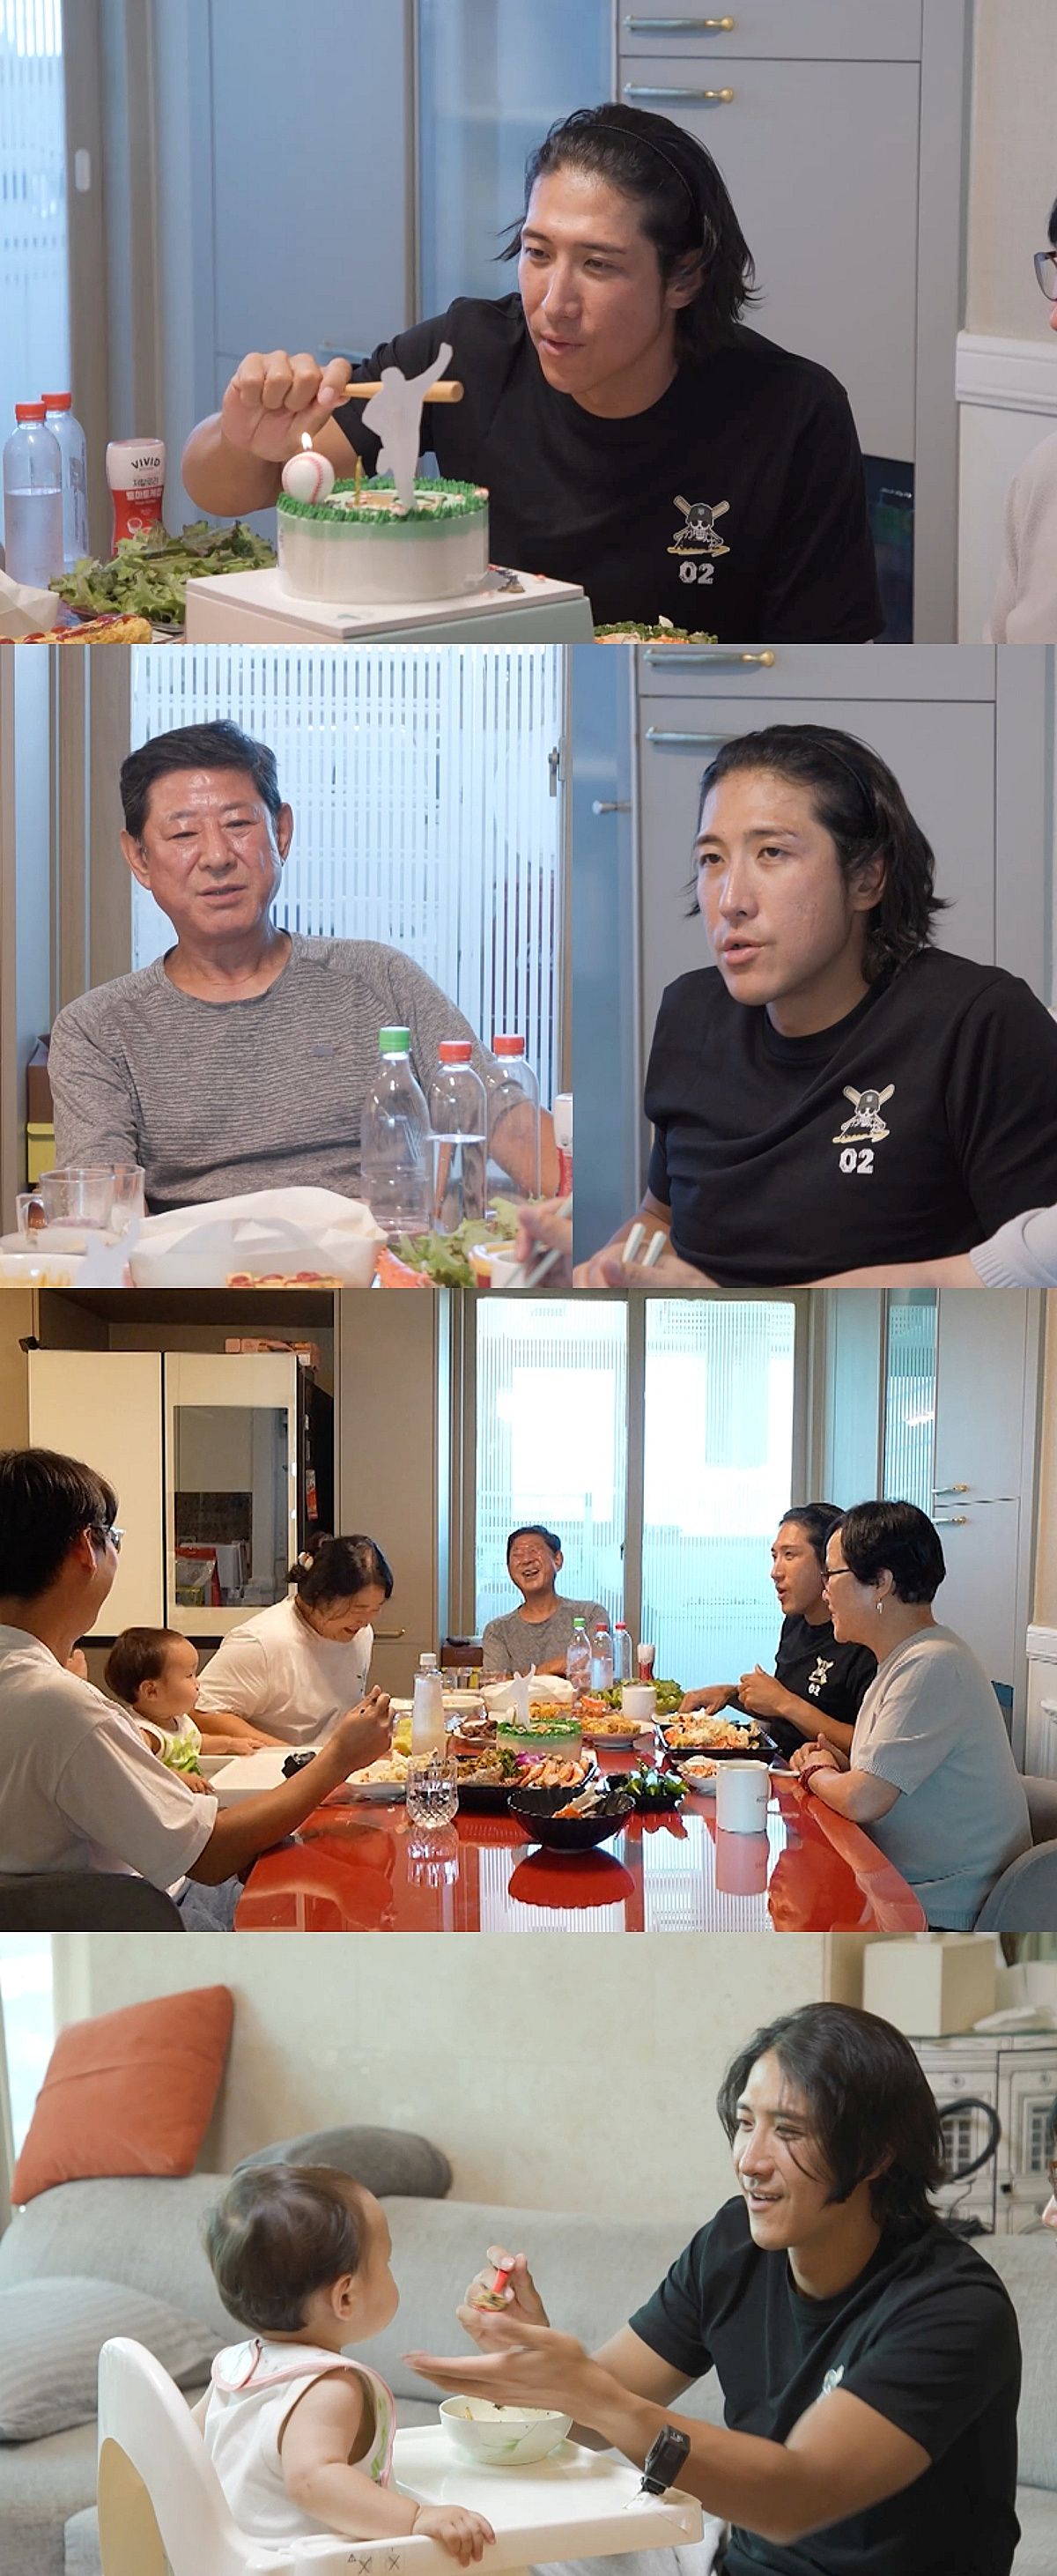
황재균, 폭염에 은퇴식 취소..온가족 총출동 "은퇴 선언도 취소해"[전참시]
4 weeks ago
46
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
