 1 hour ago
2
카드론보다 현금서비스 금리 더 높아상환기간 따라 상품 선택 달라져리볼빙은 카드값 이월…신용점수·추가대출 영향도 따져야 등록 2026-09-27 오전 8:30:03 수정 2026-09-27 오전 8:30:03 가 가 [이데일리 정민주 기자] 은행권 신용대출이 어려운 A씨는 급전 100만원이 필요했다. 당장 카드값 납입을 미루면 100만원을 마련할 수 있지만 다음 달 카드값을 한꺼번에 갚아야 한다는 부담이 컸다. 대신 카드론이나 현금서비스를 이용하는 방법도 고려해보기로 했다. 소액 급전이 필요한 A씨는 어떤 방법을 택하는 것이 유리할까. 카드론·현금서비스·리볼빙은 모두 신용카드를 통해 이용할 수 있지만 금리와 상환 방식에 차이가 있다. 카드론은 신용카드사가 회원에게 돈을 빌려주는 장기카드대출이다. 일정 기간에 걸쳐 원금과 이자를 나눠 갚는 방식이다. 현금서비스는 단기카드대출로 카드 한도 안에서 현금을 빌릴 수 있다. 약 1~2개월 정도 단기로 사용하고 갚으면 되지만 금리는 상대적으로 높다. 반면 리볼빙은 돈을 새로 빌리는 대출이 아니라 카드 결제대금 가운데 일부만 결제하고 나머지를 다음 달로 넘기는 서비스다. 이월된 금액에는 수수료가 붙는다. (사진=연합뉴스)여신금융협회에 따르면 올해 8월 기준 8개 전업 카드사의 카드론 평균금리는 11.45~15.43%였다. 현금서비스 금리는 이보다 3%포인트 높은 연 16.52~18.57%, 리볼빙은 연 16.09~18.48%로 각각 책정됐다. 금융권에서는 대출 액수, 상환 여력 등에 따라 상품을 선택해야 한다고 조언한다. 소액이며 다음 결제일에 전액을 갚을 수 있다면 현금서비스, 여러 달에 나눠 갚아야 한다면 카드론이 나은 선택지라는 설명이다. A씨가 100만원을 1년간 카드론(연 11.45%)으로 빌린다고 하면 이자는 약 11만4500원, 현금서비스(연 16.52%)로는 약 16만5200원을 이자로 내야 한다. 다만 현금서비스는 1~2개월만 이자를 내면 되고 카드론은 그 이상 이자를 부담해야 할 수 있다. 리볼빙의 경우 매달 일부만 결제하고 잔액을 계속 이월하면 갚아야 할 금액이 누적된다. 이용 규모가 가장 큰 상품은 카드론이다. 올해 8월 말 9개 카드사의 카드론 잔액은 42조6852억원으로 현금서비스 잔액 6조9039억원, 결제성 리볼빙 잔액 6조9994억원을 크게 웃돌았다. 올해 들어 실제 이용액은 현금서비스가 더 많았다. 여신금융협회에 따르면 8월까지 개인 현금서비스...
Related
[마켓인]"주가 오르니 적자 커졌다"…메자닌 '파생상품 착시' 주의보
12 hours ago
9
[마켓인]OGQ, 차등감자 추진…10월 중순 임시주총 개최
12 hours ago
4
스팀에 묻히는 韓 인디 건진다…네오위즈 출신들의 도전[VC 요람]
14 hours ago
8
亞太 실물자산 운용사 ESR, 아퀼라 클린에너지 인수
18 hours ago
4
자동항법의 진화: "생애주기 운용이라는 발명"[김병철의 퇴직연금 개혁 시나리오]18
1 day ago
9
휴가 사유를 묻지 마세요[최기훈의 외국기업 생존기]
1 day ago
5
[오일 Drive]이란 전쟁에 카타르 국부펀드 전략 선회…글로벌 투자자에 SOS
1 day ago
9
[VC's Pick]연휴 전 투자 마무리…뷰티부터 스마트 건설까지
2 days ago
5
Popular

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
3 weeks ago
73

제니, 드레스 입고 와이어 촬영도…아찔+강렬한 비하인드
4 weeks ago
62

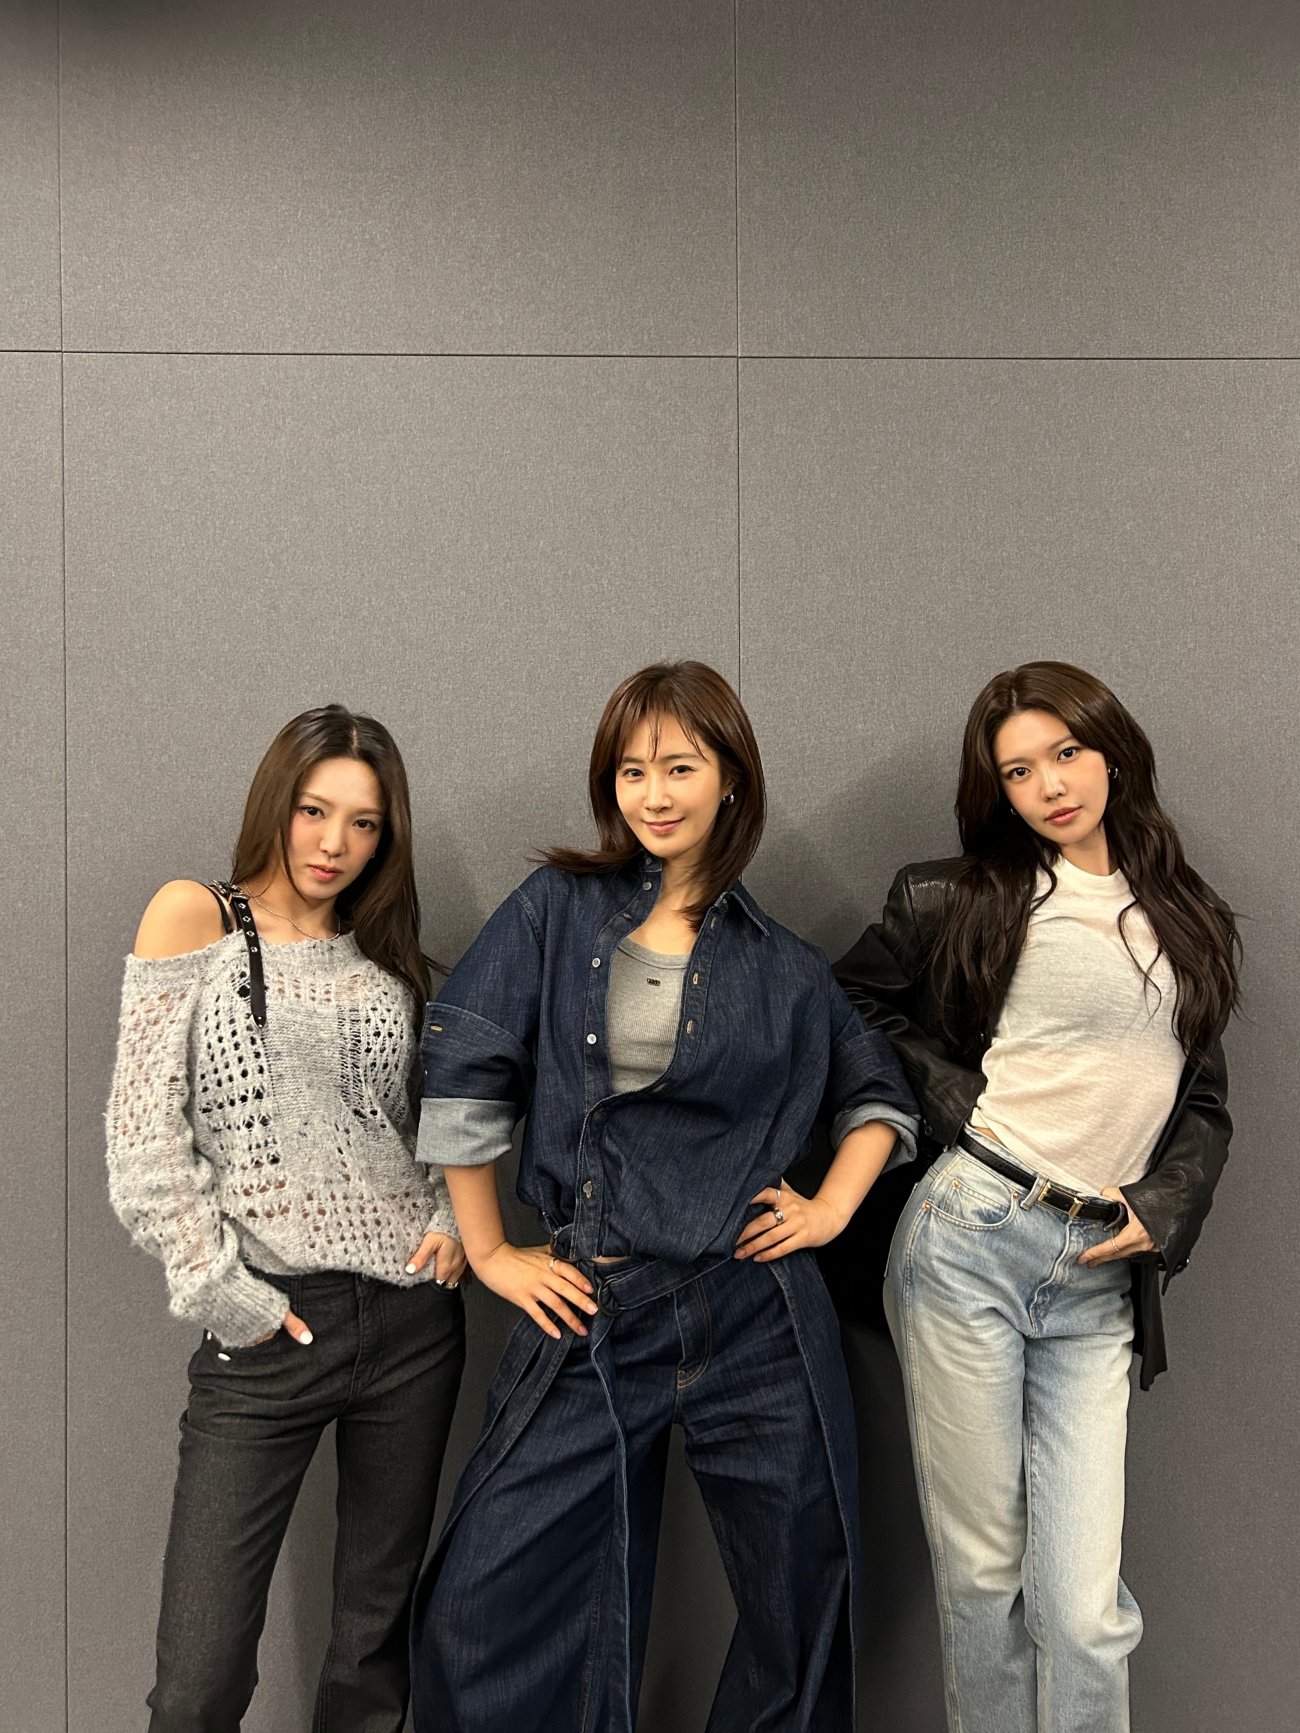
효리수, 그야말로 ‘화제의 신인’ 효연·유리·수영 K팝 새 판 짠다
3 weeks ago
50
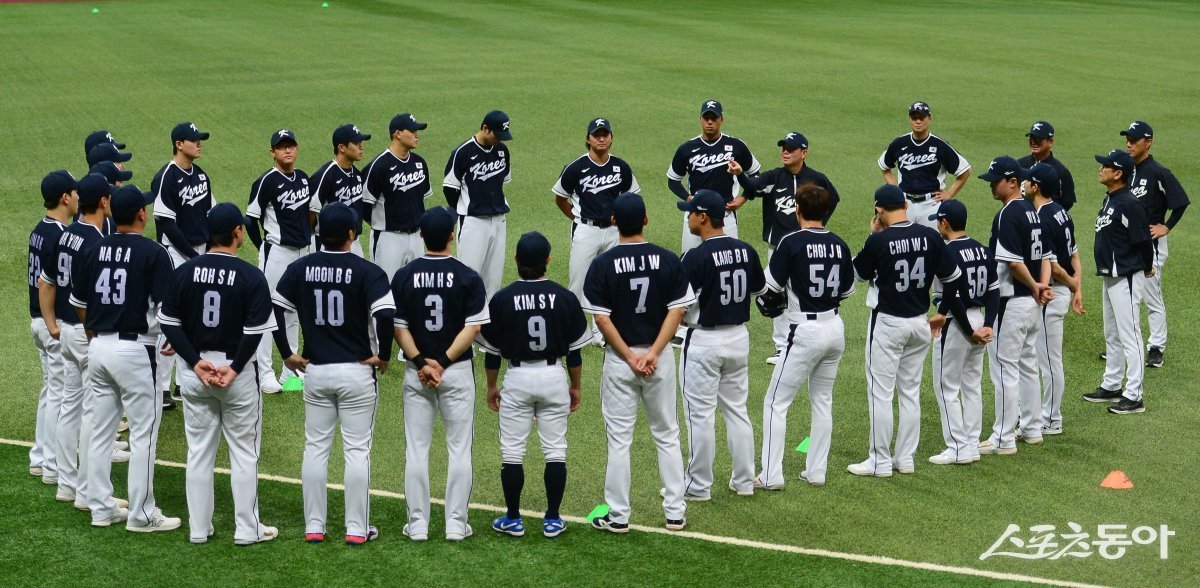
‘아시아 프로야구 최강팀 가리자’ 2026 APBC, 11월 12~15일 도쿄돔서 열린다
3 weeks ago
49
베스티 ‘연애의 조건’, 13년 만에 역주행…글로벌 차트까지 접수
2 weeks ago
48
[동아시론/김필남]AI 금지와 허용 사이, 대학이 지켜야 할 역할
4 weeks ago
48
황재균, 폭염에 은퇴식 취소..온가족 총출동 "은퇴 선언도 취소해"[전참시]
4 weeks ago
47
[오늘과 내일/우경임]열 나는데 체온계 눈금만 고치는 수능 개편
4 weeks ago
47
금주 432시간..랄랄, 10kg 제대로 뺐다 "마운자로·위고비 NO"[스타이슈]
3 weeks ago
46
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
